KOS đang trong giai đoạn tồi tệ nhất lịch sử khi liên tục giảm giá sàn tạo nên những “nấc thang” đi xuống chưa thấy điểm dừng. Vậy đâu là cốt lõi vấn đề và đâu là điểm dừng cho những nấc thang kinh hoàng này?
I. KQKD của doanh nghiệp
Trước tiên chúng ta cũng sẽ cùng cập nhật nhanh tình trạng kinh doanh của công ty trong các quý gần đây để xem có gì biến chuyển hay không. Kết thúc quý II/2026 KOS ghi nhận doanh thu đạt 466 tỷ đồng, tăng nhẹ 6,8% so với cùng kỳ. Lợi nhuận sau thuế ghi nhận 12,8 tỷ đồng, tăng 195% so với cùng kỳ. Mức độ tăng trưởng theo % về mặt lợi nhuận là khá lớn nhưng do lợi nhuận của công ty là khá mỏng nên chỉ cần thay đổi vài tỷ đồng lợi nhuận thì đã làm thay đổi rất nhiều theo góc độ % rồi. (Hình 1)
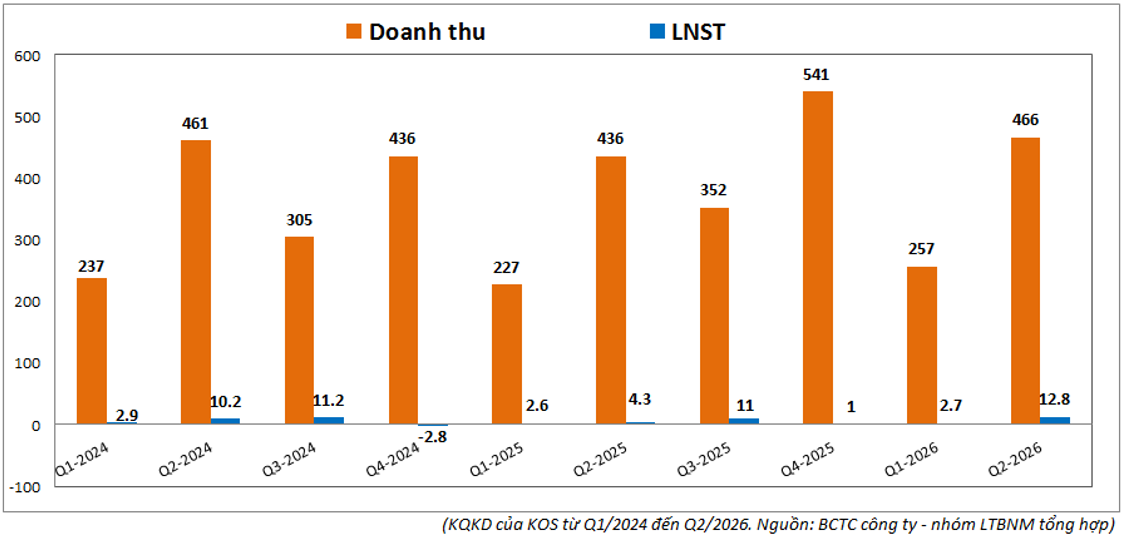
Dù doanh thu của công ty ở mức khá cao nhưng biên lợi nhuận gộp hàng quý khá mỏng và đi kèm với đó là các chi phí cũng ở mức cao, nhất là chi phí tài chính trong đó chủ yếu là chi phí lãi vay (Chi phí tài chính chiếm tới 55% lợi nhuận gộp của công ty trong 6 tháng đầu năm 2026). Vì vậy khi trừ đi các chi phí thì lợi nhuận còn lại của công ty là rất mỏng khi biên lợi nhuận ròng chỉ quanh mức dưới 3%. Bóc tách KQKD của công ty có thể thấy đóng góp chính vào doanh thu cho công ty được đến từ 2 mảng chính là hàng hóa và kinh doanh BDS. Ngoài ra có thêm mảng dịch vụ nhưng tỉ trọng khá nhỏ (khoảng 9% tỉ trọng). (Hình 2)
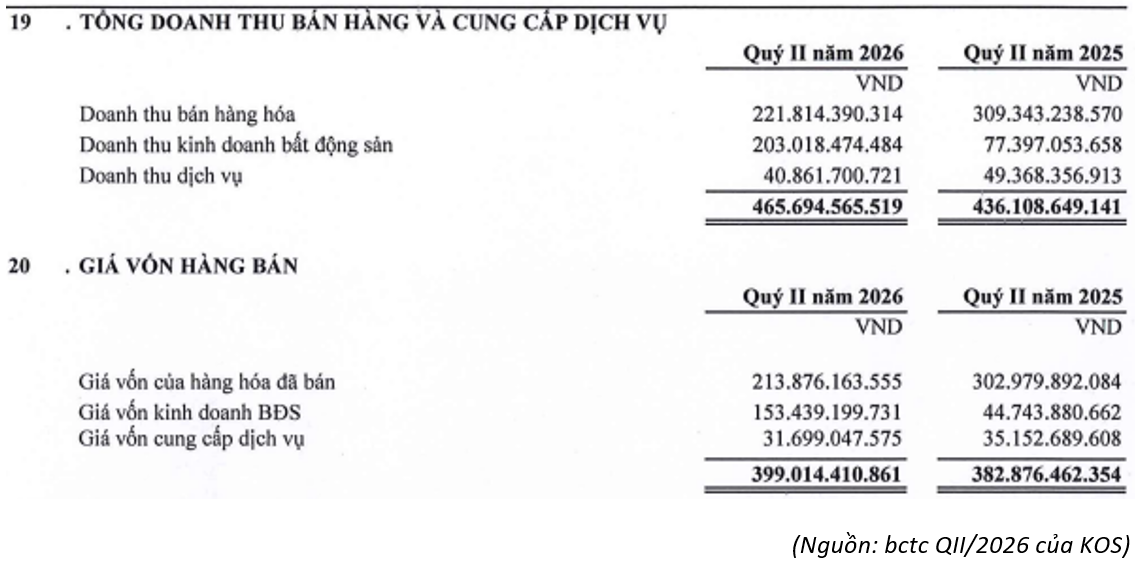
Tuy nhiên mảng hàng hóa gần như không có đóng góp đáng kể về mặt lợi nhuận khi biên lợi nhuận ở mức rất thấp với chỉ 3-4%. Vì vậy lợi nhuận công ty phụ thuộc phần chính vào mảng kinh doanh BDS khi có biên lợi nhuận gộp tốt hơn. Dưới đây là biểu đồ KQKD mảng BĐS của KOS từ đầu 2024 cho tới nay. (Hình 3)
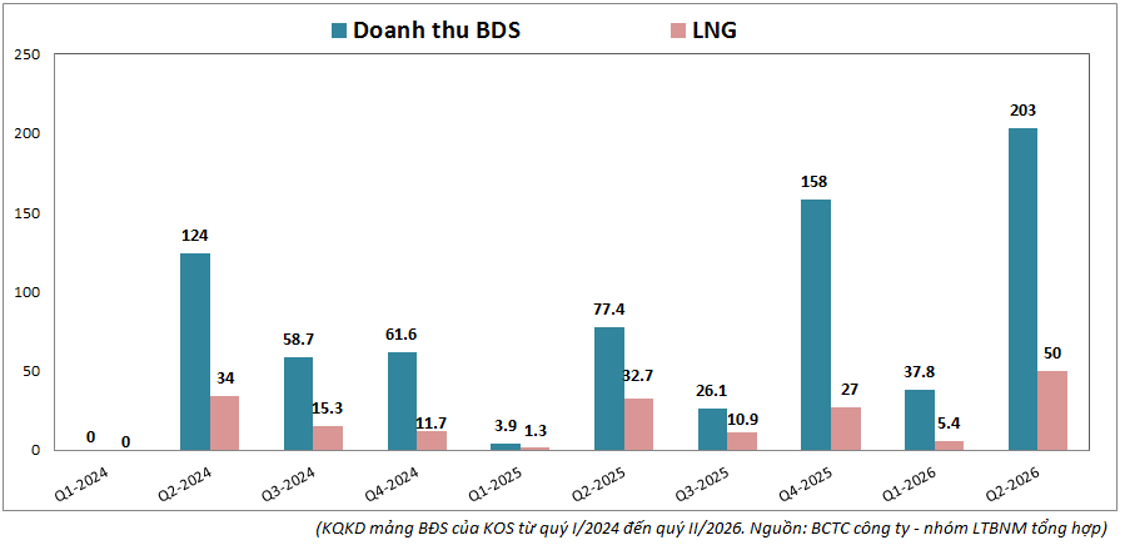
Chúng ta có thể thấy mảng BĐS có xu hướng hạch toán vào quý II và quý IV hàng năm và có đóng góp khá tốt trong các quý gần đây. Chi tiết hơn về các dự án chúng ta sẽ cập nhật trong phần dưới.
Dù mảng BDS có đóng góp khá tích cực gần đây nhưng với việc vay nợ cao khiến cho chi phí tài chính của công ty đang là gánh nặng khá lớn với khoảng trên 30 tỷ đồng mỗi quý. Tính đến cuối quý II/2026, tổng nợ vay của KOS là 1.997 tỷ đồng, tuy đã giảm 119 tỷ đồng so với quý trước nhưng vẫn ở mức cao khi tỉ lệ nợ vay/VCSH lên tới 84.9%, cao hơn khá nhiều so với mức an toàn ngành (khoảng dưới 40%). (Hình 4)
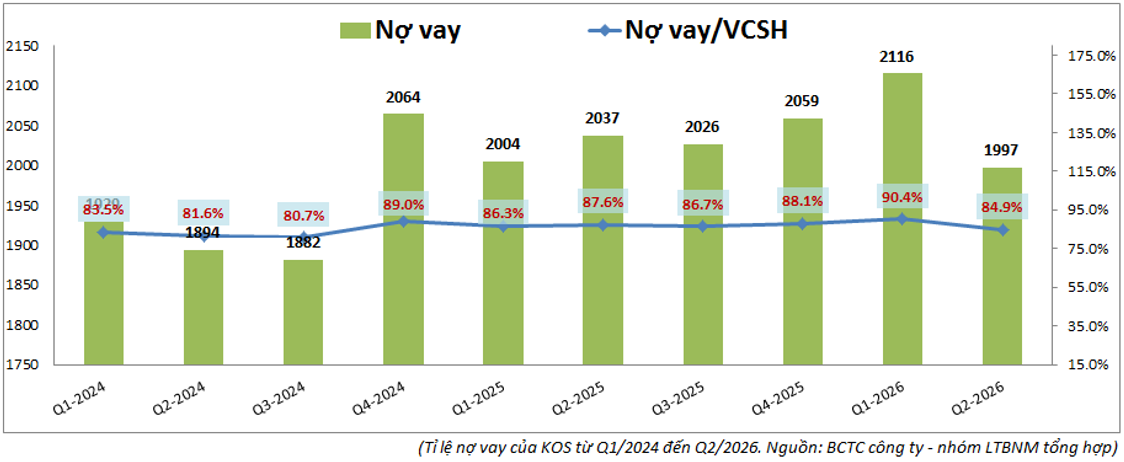
Nợ vay ở mức cao kết hợp với lãi suất đang tăng cao trong thời gian gần đây sẽ là áp lực không hề nhỏ với KOS và sẽ ăn mòn rất nhiều lợi nhuận của công ty nhất là những quý không có nhiều doanh thu được hạch toán từ mảng BĐS.
Ngoài áp lực nợ vay, KOS còn đối diện với áp lực về dòng tiền kinh doanh khi lượng tiền, tương đương tiền của công ty ở mức khá thấp với chỉ khoảng 12,6 tỷ đồng, ngoài ra là thêm khoảng 20 tỷ đồng tiền gửi kỳ hạn. Tài sản của công ty phần lớn nằm ở tồn kho và phải thu ngắn hạn lên tới 765 tỷ đồng khiến lượng tiền mặt duy trì ở mức thấp. Các khoản phải thu này chủ yếu là tiền phải thu khách hàng và tiền trả trước cho các bên xây dựng dự án. Áp lực dòng tiền khiến cho KOS phải thoái vốn tại các công ty con và công ty liên kết trong 2026 để hỗ trợ công ty ( được phân tích chi tiết trong phần cuối).
II. Tiềm năng kinh doanh các mảng chính
1. Mảng BĐS
Đây là một trong 2 mảng đóng góp lớn vào doanh thu cho công ty và là mảng đóng góp lớn nhất vào lợi nhuận cho công ty nhờ biên lợi nhuận gộp cao hơn (khoảng 20-30%). Với mảng BĐS, công ty sở hữu khá nhiều dự án nhưng có đặc điểm chung đa phần đều nằm tại các tỉnh và vùng ven chứ không có dự án ở các khu vực trung tâm. Điều này sẽ là vấn đề trong giai đoạn BĐS trầm lắng như hiện nay do tính nhu cầu thực không quá lớn. Thực tế tồn kho công ty cũng không có nhiều thay đổi từ đầu năm 2026. Trong 6 tháng đầu năm 2026, tồn kho của công ty chỉ tăng thêm khoảng gần 200 tỷ đồng từ 2.583 tỷ đồng lên 2.778 tỷ đồng, trong đó chủ yếu tăng tại dự án Lào Cai – Tiểu khu 16. (Hình 5)
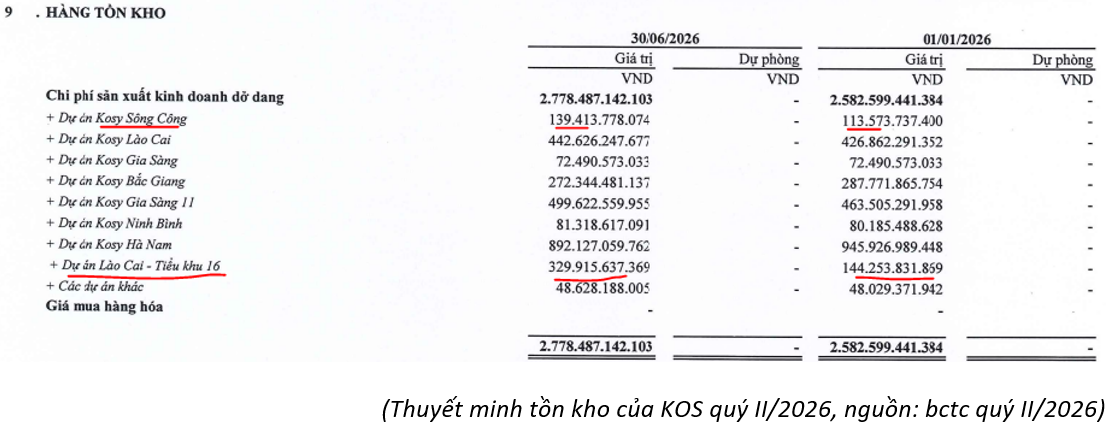
Dưới đây là một số thông tin chính về một số dự án có biến động đáng chú ý trong thời gian gần đây:
Dự án Lào Cai – Tiểu khu đô thị mới số 16: Dự án có quy mô 42ha, hiện đã cơ bản xong giải phóng mặt bằng. Trong quý II tồn kho tăng thêm gần 200 tỷ đồng là phần tiền sử dụng đất mà công ty đã nộp vào ngân sách nhà nước. Hiện công ty đang chuẩn bị các bước tiếp theo để kỳ vọng có thể mở bán khi thị trường BĐS thuận lợi (dự kiến khoảng 2027).
Dự án khu nhà ở đô thị Kosy Hà Nam (nay thuộc Ninh Bình): Dự án có quy mô khoảng 21.8ha với các sản phẩm là chung cư nhà ở xã hội và thương mại dịch vụ. Với phần đất thương mại hiện công ty đã đủ điều kiện chuyển nhượng khoảng 50% (tương đương 3-5ha) và theo kế hoạch lãnh đạo thông tin thì dự kiến sẽ được hoàn thành chuyển nhượng vào cuối 2026 để đóng góp vào KQKD của công ty.
Ngoài ra còn một số dự án đáng chú ý như Kosy Ninh Bình, Kosy Hà Tĩnh, Kosy Đông Anh,… đều đang trong giai đoạn hoàn tất giải phóng mặt bằng và hoàn thiện pháp lý để chuẩn bị cho giai đoạn kinh doanh tiếp theo. Như vậy ngoài Kosy Hà Nam có thể kỳ vọng mang lại lợi nhuận cho công ty thì đa phần các dự án khác mới đang trong giai đoạn hoàn thiện pháp lý và chuẩn bị đầu tư là chính. Các dự án này sẽ chưa thể đóng góp ngay KQKD trong thời gian gần, đồng thời sẽ cần khá nhiều vốn để hoàn tất pháp lý và triển khai xây dựng trong giai đoạn tới.
2. Mảng khác
Ngoài mảng BĐS KOS còn hoạt động tại một số mảng như dịch vụ và năng lượng với việc sở hữu một số nhà máy điện tái tạo công suất nhỏ như nhà máy điện gió Kosy Bạc Liêu GD1 với công suất 40.5MW. Ngoài ra công ty còn có một số công ty con hoạt động trong lĩnh vực xây dựng thủy điện. Tuy nhiên các mảng này dù có đóng góp khá lớn về doanh thu nhưng do biên lợi nhuận gộp rất thấp nên không có đóng góp quá lớn về lợi nhuận cho công ty.
Có lẽ vì điều này nên trong 2026 công ty đã lên kế hoạch thoái vốn tại các công ty con này. Cụ thể KOS đã thông qua việc thoái toàn bộ vốn tại công ty cổ phần tư vấn đầu tư xây dựng thủy điện (nắm 98% cổ phần), dự kiến thu về hơn 343 tỷ đồng. Ngoài ra thoái thêm cả vốn tại ctcp điện gió Bạc Liêu (nắm giữ 19.8% vốn), dự kiến thu về trên 123 tỷ đồng.
Như vậy KOS đang có xu hướng khá giống một số các công ty BĐS hiện nay đó là thoái bớt các mảng không có đóng góp quá lớn hoặc không mang lại lợi nhuận lớn để lấy vốn hỗ trợ dòng tiền công ty và tập trung triển khai các dự án trọng điểm để đảm bảo tiến độ đề ra. Điều này phần nào giúp cho dòng tiền ngắn hạn của công ty tốt hơn cũng như có thể hỗ trợ KQKD ngắn hạn nhờ các khoản thu đột biến từ thoái vốn.
III. Từ đâu giá cổ phiếu lao dốc
Với những cập nhật trên chúng ta có thể thấy việc kinh doanh của KOS vẫn khá tương đồng kết quả hàng năm của công ty. Nếu nhắc tới những đột biến thì có chăng chính là việc công ty đang tiến hành thoái các mảng kinh doanh tại một số công ty con để có dòng tiền hỗ trợ cho việc triển khai các dự án của công ty. Như vậy nguyên nhân từ FA công ty khả năng cao là không phải và không ảnh hưởng trực tiếp tới việc lao dốc của cổ phiếu (hoặc có thể có nhưng hiện các thông tin chưa được đưa ra).
Tiếp theo là các thông tin bán cổ phiếu của các cổ đông lớn, chuỗi giảm giá của KOS (từ khoảng giữa tháng 9) diễn ra khá trùng với hàng loạt các thông báo bán cổ phiếu của các cổ đông lớn, cụ thể như sau:
Từ ngày 8/9, chứng khoán Funan đã thông báo dự kiến bán 900.000 cổ phiếu KOS của chủ tịch Nguyễn Việt Cường, ông Nguyễn Trung Kiên và ctcp đầu tư Leo Regulus.
Ngày 22/9, chứng khoán Capital tiếp tục dự kiến bán 605.600 cổ phiếu của phó chủ tịch Nguyễn Thị Hằng và phó tổng giám độc Nguyễn Thị Phương Thảo. Cùng ngày, chứng khoán Finhay cũng thông báo bán giải chấp KOS. Đáng chú ý ngày 22/9 là ngày đầu tiên cổ phiếu KOS rơi vào tình trạng sàn không thanh khoản kéo dài cho đến nay.
Sang ngày 23/9, chứng khoán Nhất Việt tiếp tục công bố loạt thông báo bán giải chấp với tổng khối lượng hơn 2,02 triệu cổ phiếu với loạt lãnh đạo công ty và cổ đông lớn.
Tuy nhiên trước đó vào ngày 21/8, ông Nguyễn Việt Cường, chủ tịch công ty đã đăng ký bán 5 triệu cổ phiếu trong thời gian từ 27/8 tới 24/9/2026, qua đó giảm tỉ lệ sở hữu công ty từ 35.4% xuống 33.09%. Việc chủ tịch đăng ký bán lượng lớn cổ phiếu so với thanh khoản trung bình mỗi phiên (khoảng 100-300k mỗi phiên, tức cần khoảng 25 phiên mới giao dịch hết lượng cổ phiếu đăng ký bán) là áp lực rất lớn lên giá cổ phiếu trong thời gian dài trong khi thị trường chung cũng như tình hình hoạt động của công ty đều không có gì hỗ trợ tích cực.
Vì vậy đây chính là điều kiện cần gây áp lực lên cổ phiếu và điều kiện đủ là khi các công ty chứng khoán nhìn thấy rủi ro và cắt hoặc giảm tỉ lệ margin đối với cổ phiếu gây ra tình trạng sàn liên tục như hiện nay.
Câu hỏi đặt ra lúc này là khi nào tình trạng dư bán sàn mới kết thúc tại cổ phiếu KOS. Quan điểm cá nhân chúng tôi là ít nhất phải tới khi các công ty chứng khoán bán giải chấp hết được lượng cổ phiếu margin thì mới có hi vọng và giá cổ phiếu phải về vùng hấp dẫn thì mới có cầu hấp thụ. Hiện giá trị sổ sách của KOS là khoảng 10.8 k/cổ phiếu. Với việc hiện nay rất nhiều công ty BĐS có nền tảng tài chính tốt hơn KOS mà định giá theo P/B vẫn đang ở mức dưới 1, thậm chí đang giao dịch quanh mức 0,7-0,8 lần thì với KOS chúng ta cũng khó mà kỳ vọng giá cổ phiếu sẽ được giải cứu ở vùng quanh giá trị sổ sách. Chúng tôi cho rằng mức giá có thể có cầu hấp thụ với KOS có lẽ phải ở vùng định giá 0,6 đến 0,7 lần tương ứng mức giá cổ phiếu là khoảng 6,5-7,5k/cổ phiếu. Có lẽ thời điểm ra báo cáo tài chính quý III/2026 sẽ là động lực ngắn hạn hỗ trợ giá cổ phiếu khi công ty có thể hạch toán KQKD tích cực nhờ việc thoái vốn tại công ty con giúp mang lại khoản lợi nhuận đột biến.
– Link room zalo miễn phí: https//zalo.me/g/ajxejn485
– Đăng kí dịch vụ tư vấn: https//langtubuonnuocmam.com/dich-vu
———-Team LTBNM tổng hợp và phân tích ————-
Nhập mã “LTBNM” để được giảm giá 10% khi mua acc tại wichart.vn. Áp dụng cùng với các chương trình khuyến mại khác nếu có.
Tuyên bố miễn trách nhiệm
Các thông tin và nhận định trong báo cáo này được cung cấp bởi team Lãng tử buôn nước mắm dựa vào các nguồn thông tin mà team coi là đáng tin cậy, có sẵn và mang tính hợp pháp. Tuy nhiên, chúng tôi không đảm bảo tính chính xác hay đầy đủ của các thông tin này.
Nhà đầu tư sử dụng báo cáo này cần lưu ý rằng các nhận định trong báo cáo này mang tính chất chủ quan của chuyên viên phân tích team. Nhà đầu tư sử dụng báo cáo này tự chịu trách nhiệm về quyết định của mình.
Team Lãng tử buôn nước mắm có thể dựa vào các thông tin trong báo cáo này và các thông tin khác để ra quyết định đầu tư của mình mà không bị phụ thuộc vào bất kỳ ràng buộc nào về mặt pháp lý đối với các thông tin đưa ra.