Công ty Cổ phần Đầu tư và Thương mại TNG (HOSE: TNG) vừa công bố kết quả kinh doanh với mức lợi nhuận đạt đỉnh cao nhất kể từ khi đi vào hoạt động. Động lực chính hỗ trợ cho đà tăng trưởng này đến từ việc doanh nghiệp đã lấp đầy đơn hàng sản xuất cho toàn bộ năm 2026, phản ánh sự phục hồi ổn định của nhu cầu dệt may tại các thị trường xuất khẩu cốt lõi. Song song với kết quả kinh doanh khởi sắc, diễn biến giá cổ phiếu TNG trên sàn giao dịch cũng ghi nhận sự phục hồi đáng kể từ vùng đáy 15.000 – 16.000đ/cổ phiếu trước đó. Trong báo cáo này, chúng tôi sẽ bóc tách lí do tăng trưởng của Q2/2026, từ đó nhận định liệu đây có phải là xu hướng tăng bền vững cho cổ phiếu TNG hay không.
I. Kết quả kinh doanh Q2/26
Quý 2/2026 của TNG khá ấn tượng, với doanh thu đạt 2.914 tỷ (+15% yoy). Mức tăng của giá vốn tăng tương đương mức tăng của doanh thu nhờ giá nguyên liệu được chốt từ trước, nên LN gộp đạt 424 tỷ đồng – tăng 15% yoy. Biên LN gộp đạt 14,3% – tương đương so với cùng kỳ.
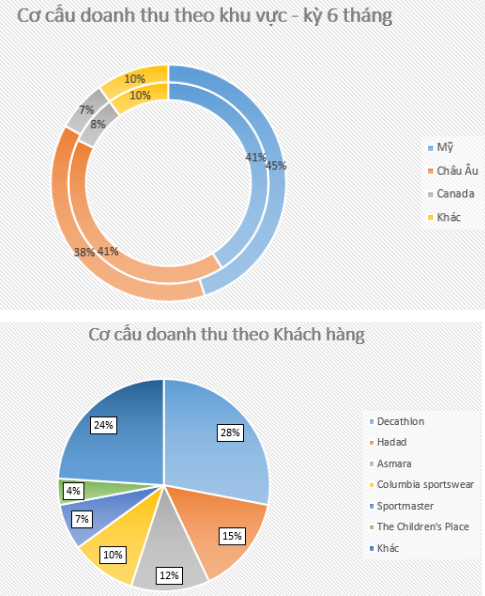
Bóc tách doanh thu theo khu vực, Châu Âu và Canada ghi nhận mức tăng trưởng tương ứng là 27% và 52% yoy – trở thành hai thị trường đóng góp lớn nhất vào bức tranh tăng trưởng doanh thu trong 6T26 vừa qua của TNG. Nếu xét theo khách hàng, Decathlon đang chiếm tỷ trọng 28% doanh thu, theo sau là Haddad và Asmara, Columbia Sportswear. Có thể thấy, TNG đã chủ động đa dạng hóa danh mục khách hàng, tránh tình trạng tập trung vào một khách hàng lớn như trước đây. Công ty cũng đã nới lỏng chính sách bán hàng, gia tăng thời gian thu nợ, từ đó mở rộng đơn hàng hơn. Đây cũng là một trong những yếu tố giúp TNG tăng được doanh thu trong giai đoạn khó khăn này. (Hình 1)
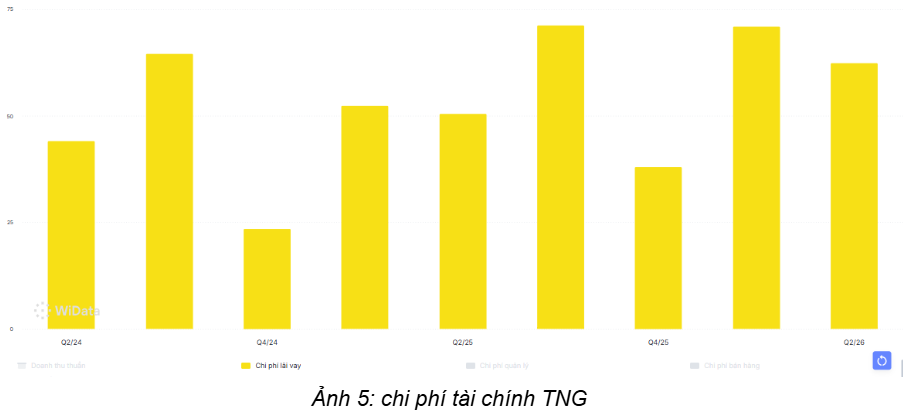
Xét về hoạt động tài chính, TNG ghi nhận doanh thu tài chính đạt 19,8 tỷ – giảm 34% so với cùng kỳ, trong khi chi phí tài chính đạt 89 tỷ – giảm 5% yoy. Trong giai đoạn hiện tại, TNG vẫn đang mở rộng các khoản nợ ngắn hạn của mình, lên mức 3.269 tỷ (+38% YTD), nên chi phí lãi vay ghi nhận 62 tỷ đồng (+24% yoy). Tuy nhiên, nhờ lỗ chênh lệch tỷ giá và các chi phí tài chính khác được tiết giảm nên đã bù đắp được phần nào mức tăng mạnh của chi phí lãi vay.
Tổng kết lại, Lợi nhuận sau thuế trong Q2/26 của TNG đạt 150 tỷ đồng – tăng mạnh 25% yoy và trở thành quý ghi nhận LNST cao nhất trong lịch sử hoạt động. Kết quả này đến từ việc doanh nghiệp ghi nhận giảm chi phí tài chính, cũng như thuế suất được áp dụng từ 19,3% xuống còn 17,9%. (Hình 2)
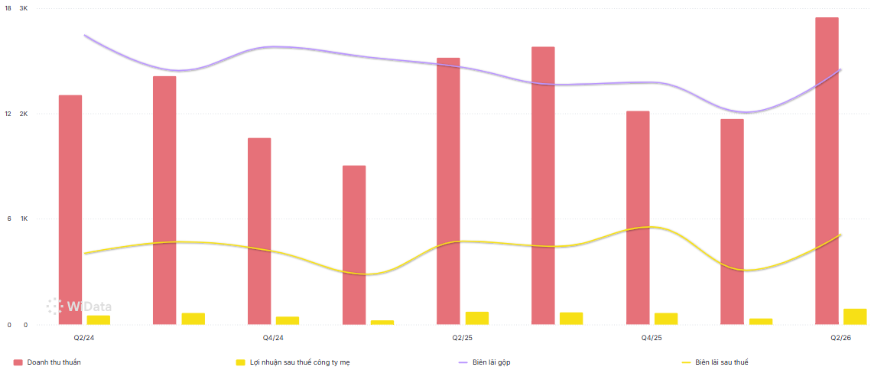
Lũy kế 6T26, TNG ghi nhận doanh thu và LNST lần lượt đạt 4.866 tỷ (+21% yoy) và 210 tỷ (+29% yoy), hoàn thành 51% và 47% kế hoạch đề ra tại ĐHCĐ.
II. Lợi nhuận Q3/26 có phá kỉ lục?
Có thể thấy, giữa một bức tranh kinh tế ảm đạm, TNG vẫn ghi nhận KQKD tốt hơn kì vọng nhiều nhà đầu tư. Tuy nhiên, câu hỏi là liệu TNG có thể tiếp tục giữ vững tốc độ tăng trưởng này hay không? Chúng tôi sẽ phân tích trong phần 2 của bài viết này.
1. Đơn hàng vẫn được đảm bảo đến hết 2026
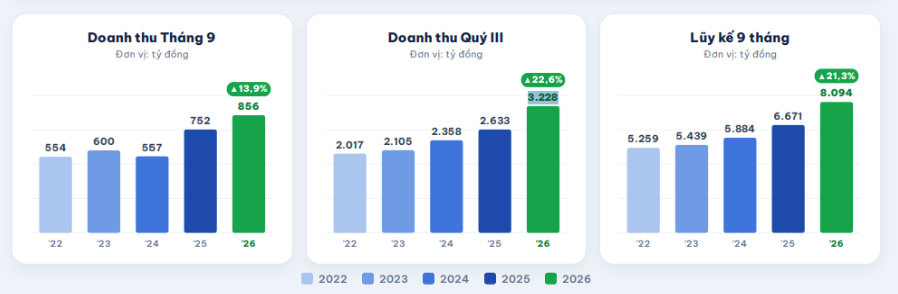
Theo chia sẻ từ ban lãnh đạo, TNG đã ký kết các đơn hàng đến hết năm 2026 và đang trong quá trình đàm phán các đơn hàng mới cho năm 2027. Điều này sẽ hỗ trợ công ty duy trì sự ổn định về công suất, tạo nền tảng để hoàn thành kế hoạch doanh thu trong những năm tới. Theo báo cáo được TNG công bố, dự báo doanh thu Q3/26 sẽ đạt khoảng 3.228 tỷ – tương đương tăng trưởng 27% yoy – cao hơn con số tăng trưởng trong Q2/26. Thông thường, Q3 sẽ là quý cao điểm của các doanh nghiệp dệt may để phục vụ mùa lễ hội cuối năm. (Hình 3)
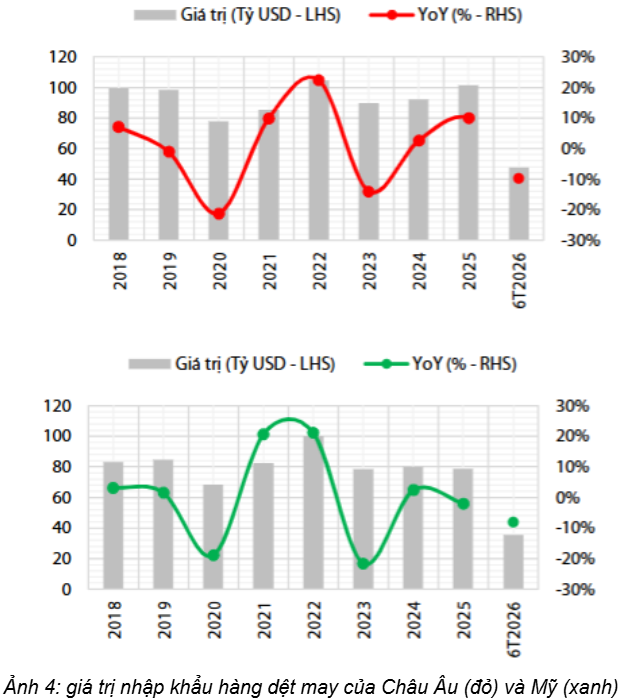
Xét về vĩ mô, thị trường dệt may toàn cầu bước vào giai đoạn tái cân bằng sau biến động năm 2025, nhu cầu nhập khẩu tại Mỹ và châu Âu kì vọng ổn định trở lại, từ đó tạo nền tảng cho ngành dệt may trong nước. Với năng lực về sản xuất quy mô lớn, chất lượng tay nghề ngày càng cao, từ đó có thể hỗ trợ ngành dệt may nói chung và TNG nói riêng tăng trưởng doanh thu trong thời gian tới.
2. Tiếp tục mở rộng thị phần ở phân khúc sản phẩm kỹ thuật cao, mở rộng biên lãi gộp
Trong bối cảnh Trung Quốc đang mất dần lợi thế cạnh tranh tại thị trường Mỹ do chịu mức thuế cao, và các đối thủ khác như Bangladesh và Ấn Độ chưa có nhiều lợi thế ở phân khúc có độ phức tạp cao, việc TNG đẩy mạnh xuất khẩu sản phẩm yêu cầu kĩ thuật cao sẽ trở thành động lực duy trì đơn hàng, từ đó tăng biên lãi gộp của doanh nghiệp. TNG cũng chủ động trong việc tự động hóa sản phẩm, từ đó giúp năng suất cao hơn 30-40%, bù đắp sự giảm giá bán bằng cách tăng sản lượng.
Ngoài ra, trong bối cảnh giá nguyên vật liệu đầu vào có xu hướng tăng, việc TNG chủ động kí kết trước giá nguyên liệu sẽ giúp biên lãi gộp tăng nhẹ trong giai đoạn này. Trên thực tế, biên lãi gộp trong Q2/26 đã tăng trưởng so với Q1/26, cho thấy những chuẩn bị của TNG đang đem đến tín hiệu khả quan.
3. Rủi ro thuế quan và thị trường xuất khẩu
Từ ngày 24/07/2026, Mỹ áp mức thuế 12,5% lên các sản phẩm dệt may Việt Nam xuất khẩu sang Mỹ. Trong đó, nước ta nằm trong nhóm 3 nước (cùng Trung Quốc và Thổ Nhĩ Kỳ) chịu mức cao nhất trong 10 nước xuất khẩu dệt may lớn nhất vào Mỹ. Trong khi đó, các đối thủ trực tiếp như Ấn Độ, Bangladesh, Indonesia chỉ chịu 10%, một số nước còn được hưởng hạn ngạch thuế quan.
Là một doanh nghiệp phụ thuộc rất lớn vào thị trường Mỹ, cũng như xuất khẩu đến 97% tổng doanh thu, việc sức mua tại Mỹ hoặc EU suy yếu, khách hàng có thể giảm số lượng đơn hàng sẽ ảnh hưởng trực tiếp đến doanh thu cũng như năng suất lao động của TNG trong nửa cuối năm 2026. Đây là một tín hiệu khá tiêu cực với ngành dệt may nói chung, TNG nói riêng và cần đánh giá cụ thể tác động của nó lên doanh nghiệp này qua những báo cáo tới.
4. Rủi ro liên quan đến đòn bẩy và chi phí lãi vay
Tại báo cáo Q2/26, tổng vay và nợ tài chính của TNG đạt 4.417 tỷ đồng – gấp hơn 2,2 lần so với vốn chủ và cao hơn so với trung bình ngành (từ 0,5x đến 0,7x) và còn tiếp tục tăng bởi doanh nghiệp cần nguồn vốn lưu động lớn. Chi phí lãi vay lũy kết 6T26 ghi nhận 159 tỷ đồng, chiếm 24% lãi gộp. Trong môi trường mặt bằng lãi suất neo cao như hiện nay, việc gia tăng đòn bẩy tài chính sẽ tạo áp lực lớn, từ đó có thể thu hẹp đáng kể biên lãi ròng của doanh nghiệp trong những quý tới.
Chúng tôi đánh giá việc duy trì đòn bẩy cao sẽ ảnh hưởng lớn ngay trong báo cáo Q3/26 của TNG. Theo ước tính của chúng tôi, chi phí lãi vay phải trả trong Q3 tới sẽ có thể vượt qua 70 tỷ đồng.
III. Tổng kết, đánh giá
Tổng kết lại, chúng tôi đánh giá báo cáo Q2 của TNG đã có sự tăng trưởng cả doanh thu và lợi nhuận trong bối cảnh ngành dệt may xuất khẩu vẫn còn nhiều khó khăn. Tuy nhiên, để báo cáo Q3/26 ghi nhận tăng trưởng lợi nhuận đột biến là khá khó, bởi:
- Với mức doanh thu Q3/26 vào khoảng 3.228 tỷ, giá sử biên lãi ròng duy trì ở khoảng 4% – 4,5%thì LNST trong Q3 sẽ là 129 – 145 tỷ. Chúng tôi cho rằng đây là biên lãi ròng phù hợp trong bối cảnh lãi suất neo cao, mà doanh nghiệp lại đang duy trì tỷ lệ đòn bẩy tài chính cao so với các doanh nghiệp trong ngành.
- Mức thuế áp dụng từ 24/07/2026 sẽ trực tiếp đánh vào kết quả kinh doanh Q3/26 của doanh nghiệp này, và chúng tôi sẽ cần thêm số liệu để đánh giá mức độ ảnh hưởng thực tế trong dài hạn.
- Chúng tôi kỳ vọng LNST trong năm 2026 của TNG đạt được sẽ vào khoảng 400 – 420 tỷ đồng, tương đương PE fwd là 5,4x – 5,7x.
Với những luận điểm trên, chúng tôi cho rằng sóng tăng hồi đầu tháng 10 vừa qua của TNG – từ vùng giá 16.000 lên 19.000đ/cổ phiếu – chủ yếu đến từ việc định giá P/E đã quá rẻ. Tại thời điểm đầu tháng 10, với vùng giá khoảng 16.000đ/cp – định giá P/E của TNG vào khoảng 4,6 lần, tương đương lãi suất gửi tiết kiệm lên tới 21%, một con số đủ hấp dẫn cho nhà đầu tư. Đây cũng là vùng định giá tương đương với giai đoạn Covid 2020, khi mà các doanh nghiệp gần như phải ngừng hoạt động do đại dịch, trong khi trên thực tế TNG vẫn đang có sự tăng trưởng tốt trong giai đoạn 2026. Sau khi tăng khoảng 15% lên vùng giá 19.000đ/cổ phiếu, mức P/E tại đây là 5,4x – đạt mức PE fwd theo ước tính của chúng tôi.
Vì thế, chúng tôi đánh giá rằng sóng hồi vừa qua đã phản ánh khá đầy đủ tiềm năng tăng trưởng của TNG trong năm 2026, khi mà lợi nhuận khó đột biến trong Q3 tới đây.
– Link room zalo miễn phí: https//zalo.me/g/ajxejn485
– Đăng kí dịch vụ tư vấn: https//langtubuonnuocmam.com/dich-vu
———-Team LTBNM tổng hợp và phân tích ————-
Nhập mã “LTBNM” để được giảm giá 10% khi mua acc tại wichart.vn. Áp dụng cùng với các chương trình khuyến mại khác nếu có.
Tuyên bố miễn trách nhiệm
Các thông tin và nhận định trong báo cáo này được cung cấp bởi team Lãng tử buôn nước mắm dựa vào các nguồn thông tin mà team coi là đáng tin cậy, có sẵn và mang tính hợp pháp. Tuy nhiên, chúng tôi không đảm bảo tính chính xác hay đầy đủ của các thông tin này.
Nhà đầu tư sử dụng báo cáo này cần lưu ý rằng các nhận định trong báo cáo này mang tính chất chủ quan của chuyên viên phân tích team. Nhà đầu tư sử dụng báo cáo này tự chịu trách nhiệm về quyết định của mình.
Team Lãng tử buôn nước mắm có thể dựa vào các thông tin trong báo cáo này và các thông tin khác để ra quyết định đầu tư của mình mà không bị phụ thuộc vào bất kỳ ràng buộc nào về mặt pháp lý đối với các thông tin đưa ra.