DXG đã công bố báo cáo tài chính quý III/2026 với điểm nhấn lớn nhất có lẽ là khoản người mua trả trước gia tăng tích cực cho thấy tiến độ dự án trọng điểm vẫn đang được triển khai đúng tiến độ cũng như công tác bán hàng tích cực. Ngoài ra dòng tiền và các dự án khác cũng có những điểm đáng chú ý cho công ty trong giai đoạn cuối năm đầy căng thẳng như hiện tại. Chi tiết ra sao chúng ta sẽ cập nhật rõ hơn trong phần dưới bài viết.
I. KQKD quý III/2026: Cả 2 mảng kinh doanh chính đều sụt giảm
Trong quý III/2026 DXG đã ghi nhận KQKD đi lùi so với cùng kỳ do mảng BĐS vẫn chưa hạch toán dự án lớn trong khi mảng môi giới BDS sụt giảm khá nhiều do thanh khoản thị trường suy yếu. Cụ thể, doanh thu thuần trong quý III/2026 đạt 683 tỷ đồng, giảm 36% yoy. Lợi nhuận sau thuế chỉ ghi nhận 15 tỷ đồng, giảm mạnh 83,9% yoy. (Hình 1)
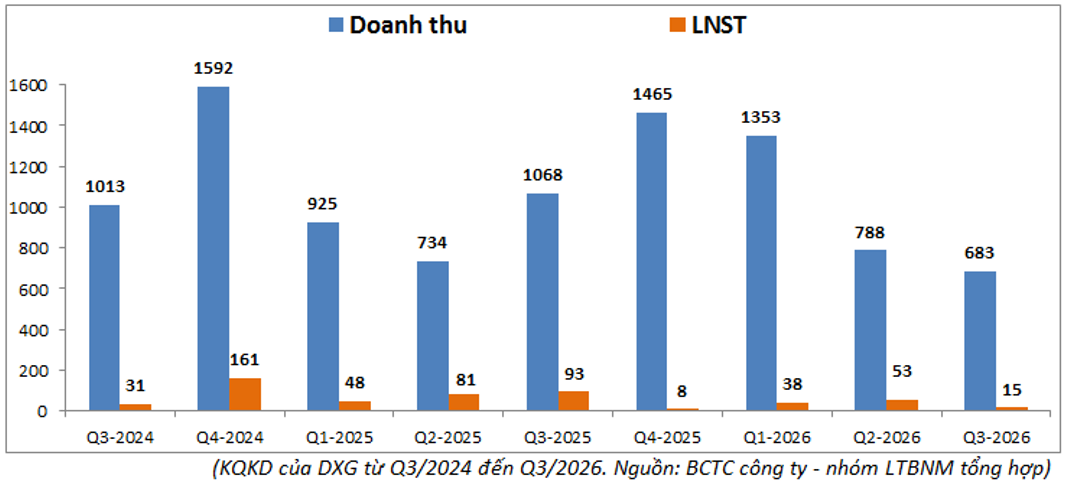
Kết quả kinh doanh của công ty sụt giảm chủ yếu do mảng BDS tiếp tục trầm lắng do không có dự án lớn được hạch toán trong khi mảng môi giới sụt giảm khá nhiều so với cùng kỳ do thanh khoản thị trường BĐS sụt giảm mạnh khi lãi suất tăng cao. Dưới đây là kết quả chi tiết từng mảng:
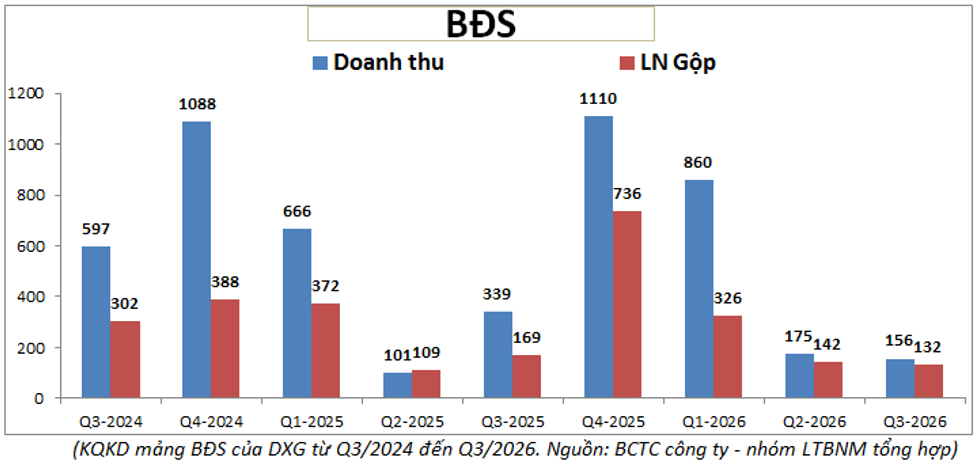
- Mảng BĐS: Mảng BĐS trong quý III chỉ ghi nhận 156 tỷ đồng doanh thu và 132 tỷ đồng lợi nhuận gộp, lần lượt giảm 54% và 21,9% so với cùng kỳ. Quý III cũng thường là quý thấp điểm bàn giao và DXG cũng chưa có dự án lớn bàn giao giai đoạn này nên KQKD của mảng BĐS là khá trầm lắng chưa có gì đột biến. (Hình 2)
- Mảng môi giới BĐS: Trong quý III mảng môi giới cũng ghi nhận sụt giảm khá lớn với doanh thu đạt 410 tỷ đồng, giảm 33,4% yoy. Lợi nhuận gộp đạt 183 tỷ đồng, giảm 53,6% yoy. Mức sụt giảm trên không quá bất ngờ khi thị trường BĐS bên ngoài hiện tại đã gần như đóng băng về giao dịch khi lãi suất tăng cao khiến nhu cầu mua nhà sụt giảm mạnh. (Hình 3)
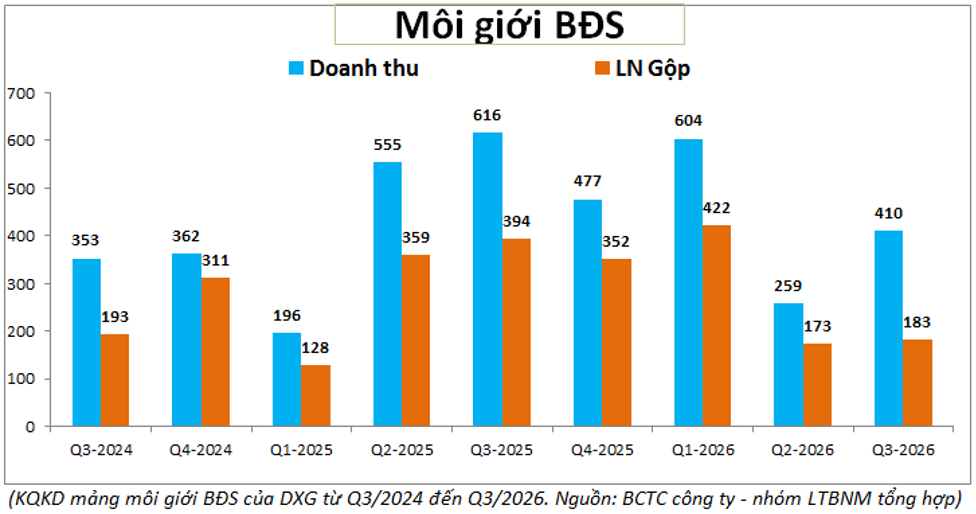
Hiện mảng môi giới đã trải qua 2 quý liên tục sụt giảm lớn so với cùng kỳ và quý IV tới cũng gần như chắc chắn chưa có biến động gì mới khi thị trường bên ngoài vẫn rất ảm đạm. Vì vậy KQKD mảng môi giới trong quý IV/2026 khả năng cao vẫn kém và sụt giảm so với cùng kỳ 2025.
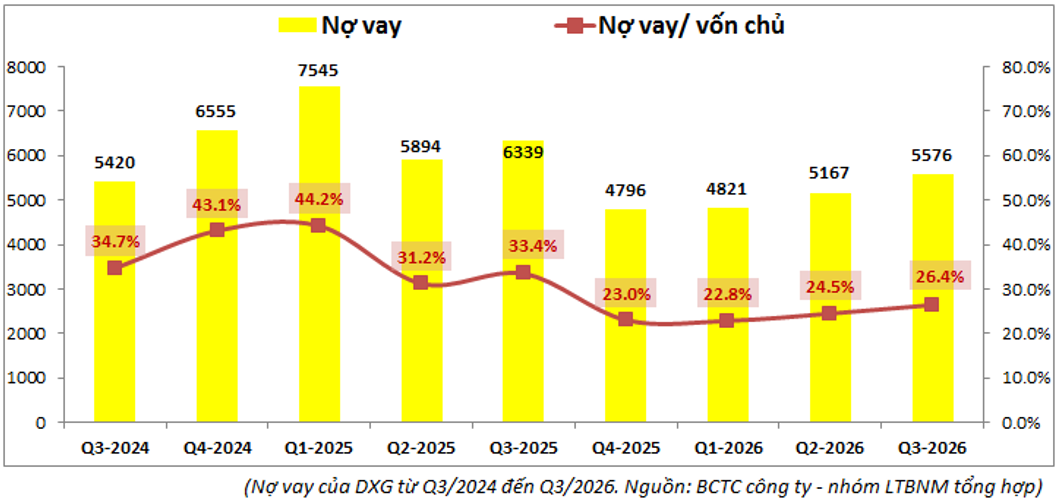
Về cơ cấu tài chính, từ đầu 2025 DXG đã bắt đầu cơ cấu và giảm tỉ lệ nợ vay đáng kể. Tỉ lệ nợ vay/VCSH đã giảm từ vùng trên 40% đầu 2025 xuống quanh khoảng 25% trong 2026 và qua đó giúp công ty giảm bớt áp lực nợ vay cũng như chi phí lãi vay trong bối cảnh lãi suất tăng cao. (Hình 4)
Ngoài ra dòng tiền công ty cũng được cải thiện đáng kể khi khoản người mua trả trước ngắn hạn liên tục tăng trong các quý gần đây (chủ yếu do khách hàng đóng tiền theo tiến độ dự án đã bán nhưng chưa bàn giao). Cụ thể ra sao chúng ta sẽ cập nhật rõ hơn trong phần dưới bài viết.
II. Người mua trả trước tăng tốt – Tiến độ các dự án chính của DXG
Với mảng môi giới BĐS chúng tôi đã phân tích và dự phóng KQKD quý IV/2026 ở phần trên nên sẽ không cập nhật thêm nữa. Còn với mảng BĐS, tuy quý III/2026 công ty không hạch toán dự án lớn nào nên KQKD khá ảm đạm. Tuy nhiên với các dự án đang trong giai đoạn kinh doanh thì lại đang khá tích cực khi khoản mục người mua trả trước ngắn hạn liên tục gia tăng trong các quý gần đây. (Hình 5)
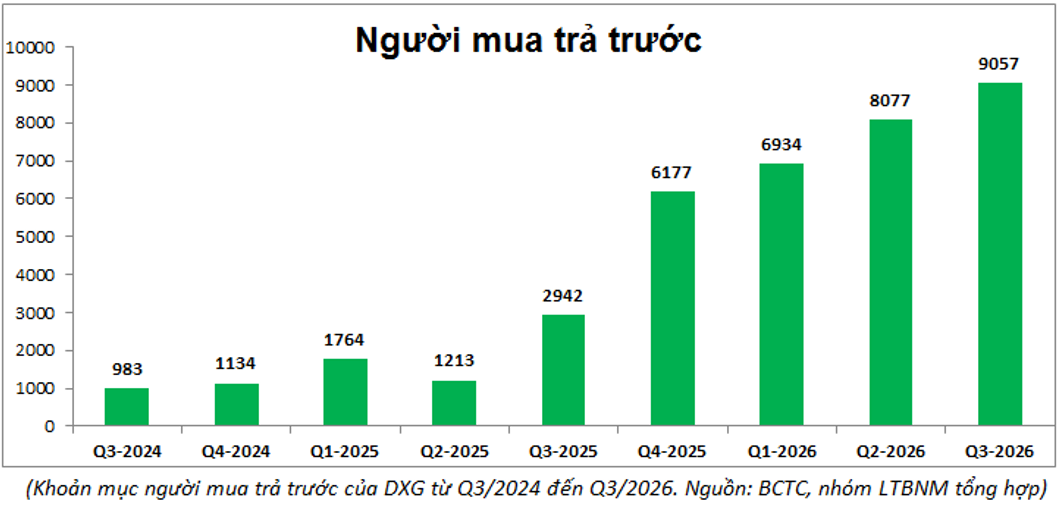
Cụ thể, tới cuối quý III/2026, tổng khoản người mua trả trước đã đạt 9.057 tỷ đồng, tăng 2.880 tỷ đồng so với đầu năm, trong đó khoảng 8.000 tỷ đồng tới từ dự án The Prive. Người mua trả trước tăng cho thấy khả năng triển khai dự án đúng tiến độ của công ty. Dưới đây là các dự án chính của công ty trong giai đoạn này:
- The Prive: vẫn đang là dự án trọng điểm của công ty khi đang được đưa vào kinh doanh với tổng 3.175 căn hộ. Tính đến cuối quý III/2026 dự án đã tiêu thụ hơn 1.400 căn trên tổng 2.047 căn đã mở bán, tỉ lệ hấp thụ đạt khoảng 70% (hợp đồng mua bán đạt khoảng 13.500 tỷ đồng). Hiện các block 5-8 đang chuẩn bị cất nóc, block 9-12 đang xây tới tầng 10-12. Khả năng giai đoạn đầu có thể bàn giao bắt đầu từ giữa 2027 trở đi. Các tháp còn lại cũng sẽ được công ty tiếp tục đưa vào kinh doanh trong 2027 để gối đầu các sản phẩm hiện tại, qua đó có thể giúp công ty bàn giao tới 2029.
- Gem Sky World: Dự án hiện vẫn đang được bàn giao dần và đóng góp chính vào KQKD mảng BĐS trong các quý gần đây trong bối cảnh chưa có dự án lớn tiếp theo bàn giao. Với quỹ đất lớn (92ha) nên dự án có ưu điểm duy trì hạch toán trong nhiều năm vẫn còn dư địa. Trong 2026, dự án kỳ vọng sẽ bàn giao khoảng 400 căn hộ để đóng góp vào KQKD hàng quý của công ty và tiếp tục mở bán các đợt tiếp theo trong thời gian tới khi điều kiện thị trường thuận lợi.
- Các dự án khác: Ngoài 2 dự án trên, DXG vẫn đang sở hữu các dự án gối đầu khá lớn để có thể kinh doanh trong nhiều năm tới. Cụ thể các dự án như Ngọc Khánh với 917 căn hộ dự kiến mở bán vào cuối 2027, bàn giao giai đoạn 2028-2030. Dự án Opal City View (1.600-1.700 căn) dự kiến mở bán giai đoạn 2027-2028 và bàn giao 2029-2030. Dự án Park View (3.150 căn) dự kiến khởi công cuối 2026 đầu 2027 và hạch toán giai đoạn 2030-2031. Như vậy các dự án có xu hướng gối đầu nhau để đảm bảo dòng tiền luân chuyển tốt cũng như có nguồn dự án tới ngoài 2030 cho công ty.
Như vậy các dự án của công ty đang tiến triển khá tốt và chu kỳ hái quả cũng sắp tới khi The Prive đã chuẩn bị được bàn giao trong 1-2 quý tới để góp vào KQKD của công ty tăng trưởng tốt hơn.
III. Tổng kết
Với những cập nhật trên chúng ta có thể thấy KQKD trong quý III/2026 của DXG không thực sự tốt do các mảng kinh doanh đều sụt giảm. Tuy nhiên về dòng tiền và tiến độ các dự án vẫn đang tiến triển tốt và chúng ta hoàn toàn có thể kỳ vọng chu kỳ hạch toán dự án lớn sắp tới với DXG trong một vài quý tới.
Hiện DXG đang giao dịch quanh vùng giá gần 11k/cp tương ứng mức P/B khoảng gần 1 lần. Đây là mức định giá khá rẻ so với lịch sử cổ phiếu nhưng phần nào cho thấy khó khăn chung của ngành BĐS trong thời gian qua khi lãi suất tăng cao chứ không riêng gì DXG bị đánh giá thấp. Tuy nhiên với tiềm năng sắp hạch toán trong các quý tới chúng tôi cho rằng DXG xứng đáng có định giá tốt hơn. Mức định giá phù hợp với DXG theo FA trong quý IV tới là khoảng 13-14k/cp.