Hoạt động tăng vốn của HCM đang là vấn đề rất lớn ảnh hưởng đến kinh doanh của HCM và đã được chúng tôi liên tục cảnh báo những quý gần đây. Có lẽ quý III/2026 đang đặt ra cho HCM áp lực lớn khi phải mạnh mẽ hơn nữa nếu không muốn chững lại trong tương lai. Dù 2026 công ty đã tăng vốn nhưng vẫn chưa thể sớm hoàn tất để mở khóa cho vay tăng trưởng tiếp và dù có hoàn tất theo chúng tôi như vậy vẫn là chưa đủ với HCM. Chi tiết ra sao chúng ta sẽ cùng đi bóc tách từng vấn đề với HCM.
I. Kết quả kinh doanh quý III/2026: Tự doanh, cho vay chững lại – môi giới sụt giảm mạnh
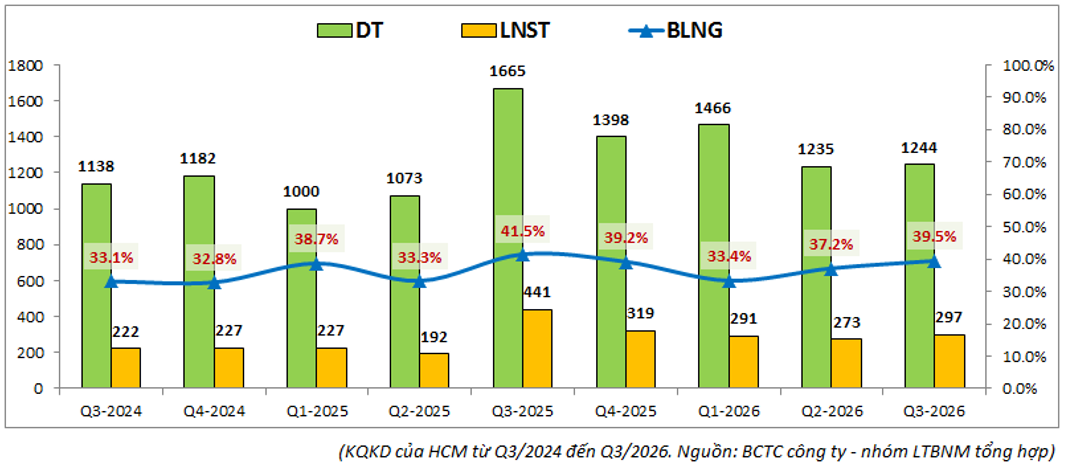
HCM đã công bố KQKD quý III/2026 sụt giảm khá nhiều trên mức nền cao cùng kỳ. Điểm nhấn chính là cho vay và tự doanh có xu hướng chững lại sau 4 quý liên tục duy trì nền cao trong khi môi giới lại sụt giảm mạnh kéo tụt KQKD chung. Hiện tại công ty cũng chưa có động lực mới để giúp bứt tiếp khỏi mức nền hiện tại. Cụ thể, quý III/2026 công ty ghi nhận doanh thu thuần đạt 1.244 tỷ đồng, giảm 25,3% so với cùng kỳ. Lợi nhuận sau thuế đạt 297 tỷ đồng, giảm 32,5% so với cùng kỳ. (Hình 1)
Bóc tách lợi nhuận công ty theo từng mảng kinh doanh chúng ta sẽ thấy rõ hơn về tình trạng kinh doanh từng mảng trong quý III vừa qua. Đầu tiên là mảng cho vay với lợi nhuận khoảng 250 tỷ đồng, tương đương mức cùng kỳ và đã bắt đầu cho thấy sự chững lại sau 4 quý liên tục duy trì nền cao do tài sản cho vay không tăng thêm được nữa. Với mảng tự doanh, quý III/2026 ghi nhận lợi nhuận gộp đạt 247 tỷ đồng, tăng nhẹ 9,3% so với cùng kỳ nhờ động lực tới từ lợi nhuận mảng HTM bù đắp cho sụt giảm từ FVTPL. Cuối cùng là mảng môi giới với lợi nhuận gộp chỉ đạt 7 tỷ đồng, giảm mạnh 97,1% so với cùng kỳ (243 tỷ đồng lợi nhuận gộp quý III/2025). Mức sụt giảm mạnh tới từ cả 2 chiều khi cùng kỳ 2025 mảng môi giới ghi nhận lợi nhuận cao đột biến nhờ thị trường chung cực tốt. Trong khi đó quý III/2026 lại sụt giảm mạnh do thanh khoản chung thị trường sụt giảm mạnh cũng như thị phần của HCM bị thu hẹp. (Hình 2)
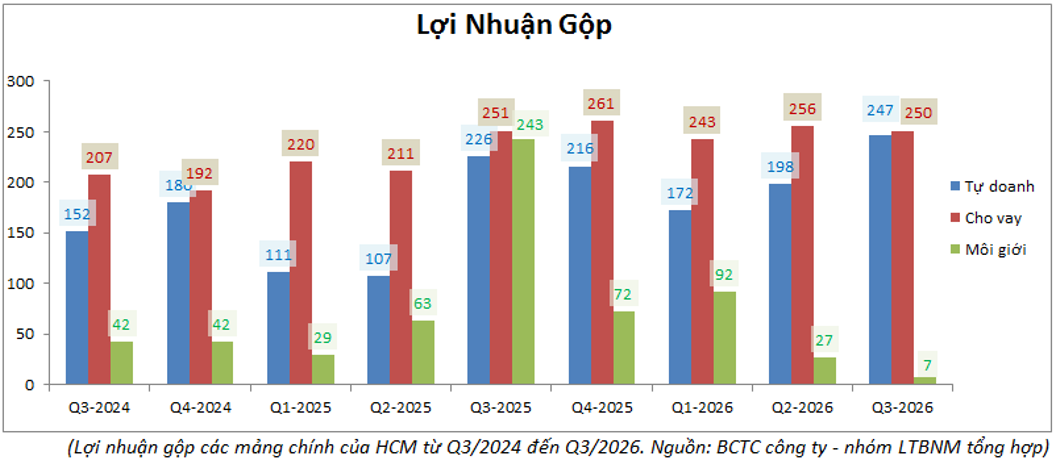
Như vậy trong quý III/2026, chính mảng môi giới đã kéo tụt KQKD sụt giảm so với cùng kỳ trong khi 2 mảng còn lại không thể tiếp tục bứt phá để bù đắp lại. Chi tiết hơn về từng mảng chúng ta sẽ cập nhật chi tiết hơn trong phần dưới.
II. Cập nhật tình trạng kinh doanh từng mảng
1. Cho vay chững lại với bài toán tăng vốn chậm và thấp hơn nhu cầu thực tế
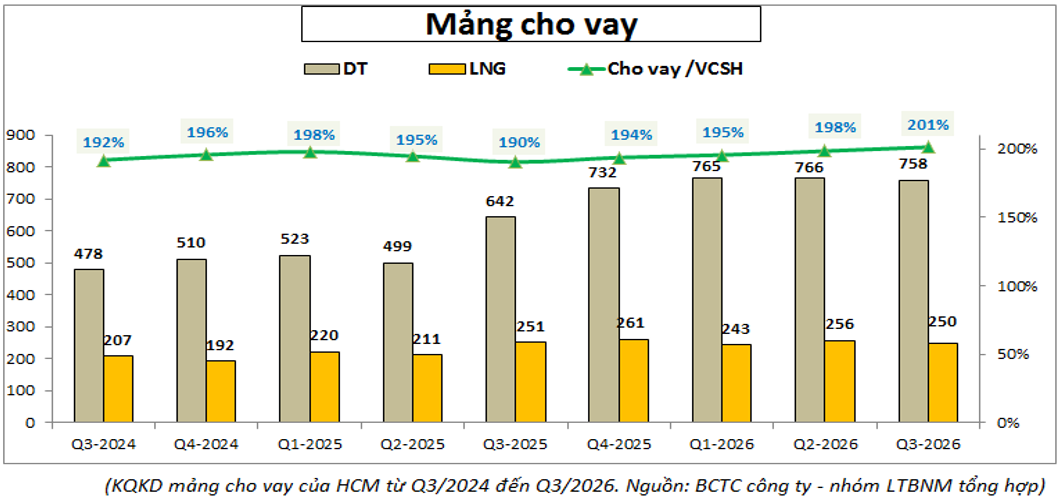
Thực tế HCM đã tiến hành tăng vốn trong 2026 nhưng do quá trình chưa hoàn tất trong quý III nên công ty chưa thể tăng thêm tài sản cho vay (hiện tỉ lệ cho vay/VCSH đã chạm trần tối đa cho phép 200%). Tuy nhiên dù thủ tục sẽ hoàn thành trong quý IV tới thì theo quan điểm của chúng tôi từ những quý trước thì tỉ lệ tăng vốn trên vẫn là chưa đủ để phục vụ nhu cầu cho vay của công ty. (Hình 3)
Cụ thể trong quý III/2026 công ty đã bán ưu đãi tỉ lệ 25% với giá 10k/cổ phiếu giúp tăng thêm khoảng 2.700 tỷ đồng vào vốn chủ công ty. Tiếp theo trong tháng 9/2026 công ty cũng phát hành ESOP 22 triệu cổ phiếu với giá 10k/cổ phiếu thu về 220 tỷ đồng sau phát hành. Như vậy tổng 2 đợt tăng vốn giúp vốn chủ công ty tăng thêm khoảng 2.920 tỷ đồng và dự kiến sẽ hoàn thành vào quý IV/2026. (Hình 4)
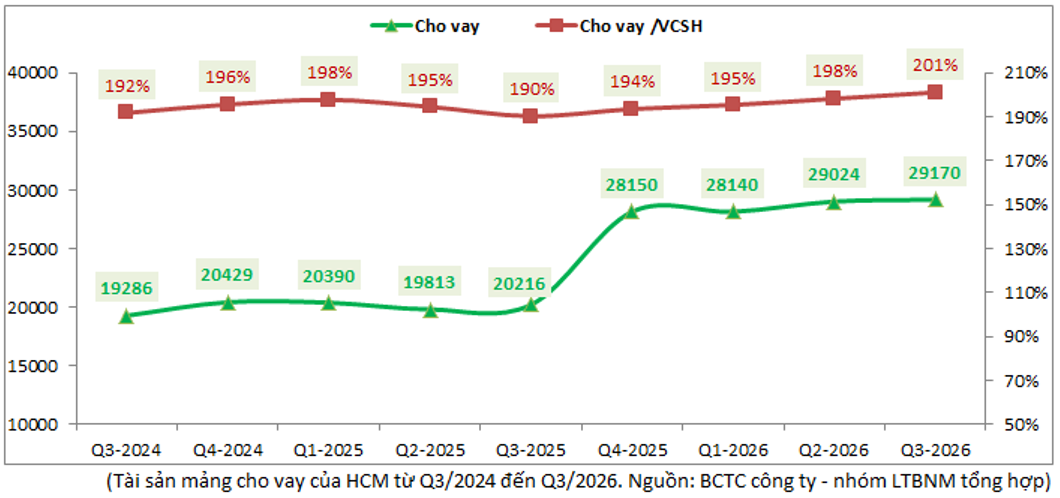
Như vậy sang quý IV/2026, Vốn chủ của HCM có thể tăng thêm khoảng trên 3k tỷ đồng (cộng thêm cả lợi nhuận sau thuế chưa phân phối vào) và từ đó giúp dư địa cho vay của công ty có thể tăng thêm khoảng 6k tỷ đồng, tức tăng khoảng 20% so với mức nền hiện tại của mảng cho vay. Điều này đồng nghĩa dư địa tăng trưởng mảng cho vay vẫn là khá khiêm tốn cho chu kỳ một năm tới và sẽ gò bó tiềm năng của công ty. Vì vậy nút thắt với HCM bao năm qua vẫn chưa thể nới được do tỉ lệ tăng vốn thấp hơn nhiều so với tăng trưởng cho vay. Thậm chí công ty sẽ phải họp đại hội cổ đông bất thường để sớm tăng vốn và phải tăng lên tới 100% trong năm tới có lẽ mới đủ để tạo dư địa tăng trưởng cho công ty.
Về KQKD, mảng cho vay đã đi ngang về doanh thu trong 4 quý gần đây và có thể sẽ bứt lên nền mới trong quý IV tới sau khi hoàn thành tăng vốn để tạo ra dư địa tăng trưởng cho vay lên 20%. Đây sẽ là động lực ngắn hạn giúp mảng cho vay của công ty tăng trưởng trở lại bắt đầu từ quý IV tới.
2. Tự doanh – tăng nhẹ nhờ tài sản tăng
Mảng tự doanh của HCM với đa phần là trái phiếu và tiền gửi nên mức độ ảnh hưởng bởi thị trường chung là không nhiều. Với việc tài sản tự doanh trong quý III/2026 tăng lên 11.421 tỷ đồng, tăng 1.906 tỷ đồng so với cuối quý II/2026 đã phần nào giúp cho lợi nhuận gộp mảng tự doanh tăng lên. (Hình 5)
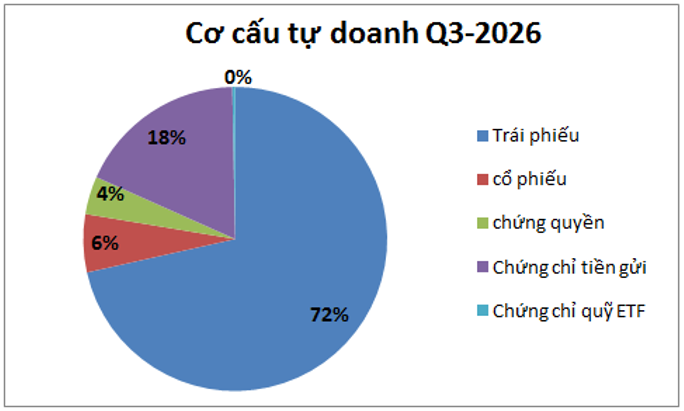
Về cơ cấu tài sản tự doanh, hiện HCM tập trung chính vào tài sản trái phiếu với 8.162 tỷ đồng, chiếm 72% tỉ trọng tài sản tự doanh. Tiếp đến là chứng chỉ tiền gửi với 18%, chứng quyền 4% và cổ phiếu chiếm tỉ trọng 6% với 705 tỷ đồng. So với đầu năm tỉ trọng cổ phiếu đã giảm khá nhiều từ 2.473 tỷ đồng xuống còn 705 tỷ đồng. Đáng chú ý là cổ phiếu hiện HCM gần như chỉ ôm 2 mã là VPB và TCB với lần lượt 445 tỷ đồng và 228 tỷ đồng. (Hình 6)
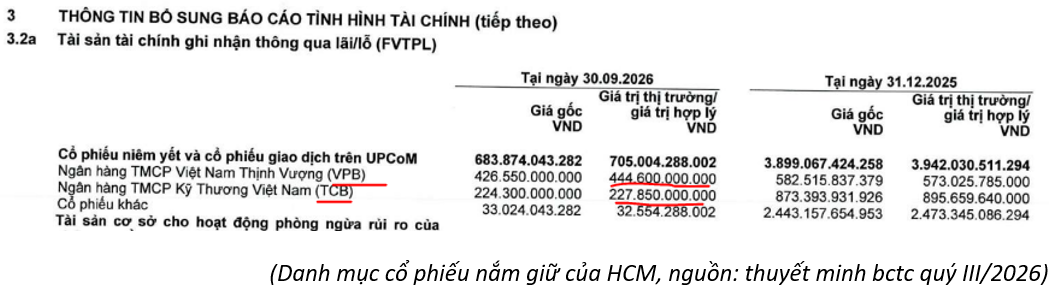
Đáng chú ý là cả 2 cổ phiếu trên đều vận động tích cực trong quý III vừa qua và có phần đi ngược với thị trường cũng là phần nào nguyên nhân giúp cho tự doanh của HCM tích cực hơn trong quý III. Trong quý IV tới chúng tôi cho rằng mảng tự doanh vẫn sẽ tích cực do lớp tài sản đa phần thuộc nhóm an toàn và mang lại nguồn lợi nhuận ổn định. Tuy nhiên mức tăng trưởng sẽ là thấp và khó có đột biến khi thị trường tích cực trở lại.
3. Môi giới sụt giảm mạnh do thanh khoản cùng thị phần sụt giảm
Mảng môi giới của HCM trong quý III/2026 ghi nhận sự sụt giảm mạnh phần nào do mức nền cùng kỳ là quá cao và đồng thời kết quả quý này của công ty cũng vô cùng thấp với chỉ vỏn vẹn 7 tỷ đồng lợi nhuận gộp. Ngoài áp lực chung từ thị trường khi thanh khoản giao dịch trên thị trường sụt giảm mạnh do dòng tiền yếu thì HCM còn đối mặt với áp lực về thị phần trên HOSE. (Hình 7)
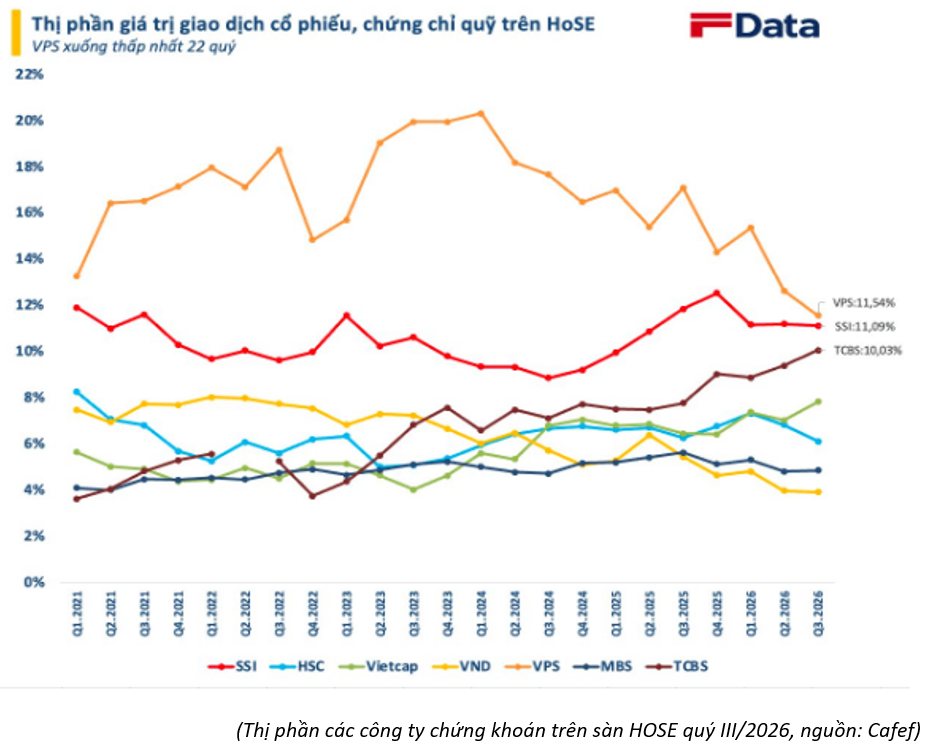
Tính đến cuối quý III/2026, HCM vẫn đứng ở vị trí thứ 5 trên sàn nhưng thị phần đã ghi nhận quý thứ 2 liên tiếp sụt giảm khi chỉ còn 6,01%. Hiện HCM đã bị VCI, công ty đứng ở vị trí thứ 4 bỏ cách 1,7%.
Trong quý IV/2026, tuy mức nền cùng kỳ không còn quá cao nữa nhưng với thanh khoản thị trường chưa được cải thiện cùng với thị phần suy giảm sẽ rất khó để HCM có thể trở lại tăng trưởng ngay trong quý IV/2026 mà chúng tôi chỉ có thể kỳ vọng lợi nhuận gộp mảng môi giới sẽ giảm nhẹ với khoảng 50 tỷ lợi nhuận gộp (cùng kỳ quý IV/2025 là 72 tỷ đồng).
III. Tổng kết
Như vậy với những cập nhật trên chúng ta có thể thấy rõ bức tranh kinh doanh của HCM trong quý III/2026 khi 2 mảng lớn nhất là cho vay và tự doanh chững lại trong khi môi giới sụt giảm mạnh. Trong quý IV/2026 tới khi mà tự doanh dự kiến tăng nhẹ có thể bù đắp được sụt giảm của môi giới thì mảng cho vay kỳ vọng tăng trưởng khoảng 15-20% nhờ hoàn tất tăng vốn mở ra dự địa tăng trưởng mảng cho vay qua đó thúc đẩy KQKD chung của toàn công ty. Tuy vậy việc tăng vốn quá ít trong 2026 chưa thể mở ra dư địa tăng trưởng dài hạn cho công ty và bài toán tăng vốn sẽ tiếp tục là vấn đề nan giải với HCM trong các quý tới. Điều này đòi hỏi công ty phải nhanh chóng và quyết liệt hơn nữa trong tốc độ tăng vốn nhằm mở ra dư địa lớn hơn cho đà tăng trưởng KQKD trong 2027. Vì vậy chúng tôi chưa đánh giá cao HCM dù công ty sẽ trở lại tăng trưởng trong quý IV tới. Cho tới khi nào tăng vốn không còn là vấn đề của HCM thì có lẽ công ty mới trở lại mạnh mẽ được.
Hiện công ty đang giao dịch vùng giá 22.x k/cổ phiếu, tương ứng mức định giá P/B khoảng gần 1.8 lần. Đây là mức định giá khá cao nếu chúng ta so sánh với các công ty có mô hình kinh doanh và vị thế tương đương trên sàn hiện nay. Mức định giá phù hợp với HCM trong quý IV/2026 dưới góc nhìn FA là khoảng 21-22k/cp. Định giá có thể tích cực hơn nếu trong quý IV/2026 công ty sớm hành động về kế hoạch tăng vốn tiếp theo để gỡ nút thắt giới hạn cho vay.
– Link room zalo miễn phí: https//zalo.me/g/ajxejn485
– Đăng kí dịch vụ tư vấn: https//langtubuonnuocmam.com/dich-vu
———-Team LTBNM tổng hợp và phân tích ————-
Nhập mã “LTBNM” để được giảm giá 10% khi mua acc tại wichart.vn. Áp dụng cùng với các chương trình khuyến mại khác nếu có.
Tuyên bố miễn trách nhiệm
Các thông tin và nhận định trong báo cáo này được cung cấp bởi team Lãng tử buôn nước mắm dựa vào các nguồn thông tin mà team coi là đáng tin cậy, có sẵn và mang tính hợp pháp. Tuy nhiên, chúng tôi không đảm bảo tính chính xác hay đầy đủ của các thông tin này.
Nhà đầu tư sử dụng báo cáo này cần lưu ý rằng các nhận định trong báo cáo này mang tính chất chủ quan của chuyên viên phân tích team. Nhà đầu tư sử dụng báo cáo này tự chịu trách nhiệm về quyết định của mình.
Team Lãng tử buôn nước mắm có thể dựa vào các thông tin trong báo cáo này và các thông tin khác để ra quyết định đầu tư của mình mà không bị phụ thuộc vào bất kỳ ràng buộc nào về mặt pháp lý đối với các thông tin đưa ra.