Trong bối cảnh vĩ mô ngành BĐS gặp nhiều khó khăn thì tình trạng kinh doanh của HDC cũng khó khăn không kém khi dự án được kỳ vọng nhất liên tục chậm ra hàng khiến cho KQKD ảm đạm và buộc công ty phải xoay sở dòng tiền qua các kênh khác nhau. Cụ thể như thế nào chúng ta sẽ cùng cập nhật nhanh trong bài viết này.
I. KQKD Q2-2026: Doanh thu tăng nhưng lợi nhuận giảm trên mức nền thấp
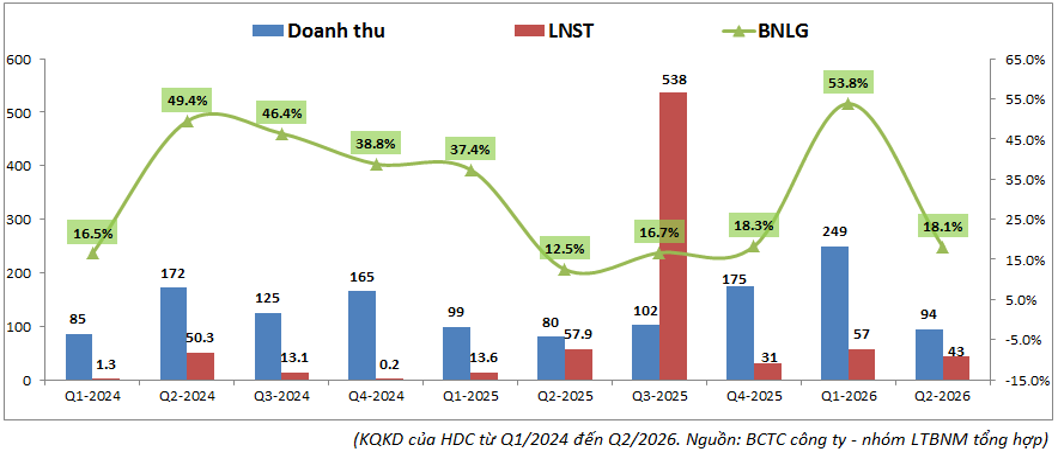
Trong Q2-2026 HDC đã ghi nhận doanh thu thuần đạt 94 tỷ đồng, tăng 17.7% yoy. Lợi nhuận sau thuế đạt 43 tỷ đồng, giảm 25.3% yoy. (Hình 1)
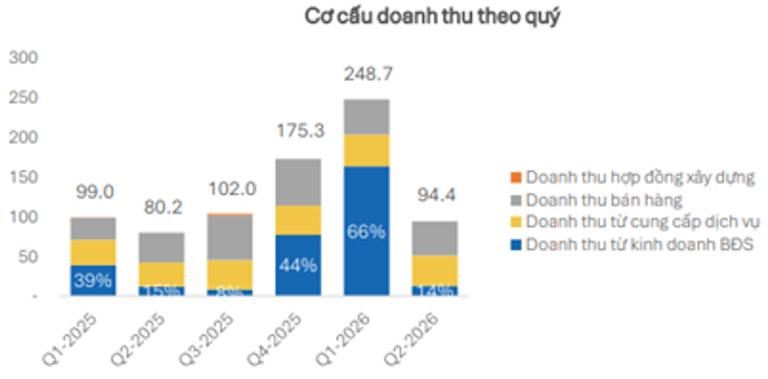
Đáng chú ý là doanh thu trong Q2 của HDC chủ yếu được đóng góp bởi mảng dịch vụ và hàng hóa còn BĐS chỉ đóng góp vỏn vẹn 12.8 tỷ đồng. Điều này cho thấy tiến độ tại các dự án trọng điểm gần đây được kỳ vọng như The Light city hay Ngọc Tước 2 vẫn rất chậm. (Hình 2)
Về lợi nhuận, trong Q2-2026 các chi phí của công ty tăng mạnh như chi phí tài chính tăng 107% do lãi vay tăng mạnh 119%, chi phí bán hàng tăng 29% và chi phí quản lý doanh nghiệp tăng 64.5% khiến cho lợi nhuận thuần từ hoạt động kinh doanh ghi nhận -45 tỷ đồng. Nhờ có khoản thu nhập khác lên tới 118 tỷ đã giúp cho lợi nhuận sau thuế đạt 43 tỷ đồng, dù vẫn đi lùi so với cùng kỳ. Khoản doanh thu đột biến 118 tỷ tới từ việc hoàn tiền sử dụng đất nộp thừa tại The Light city (theo công văn 25483/TB-TPHCM ngày 24/6/2026) Như vậy nhìn chung chất lượng doanh thu và lợi nhuận của HDC trong Q2 vừa qua là khá thấp khi không có nhiều đóng góp từ mảng kinh doanh chính.
Với việc các dự án chậm tiến độ khiến cho dòng tiền của HDC gặp khá nhiều vấn đề. Khoản tiền, tương đương tiền sụt giảm còn chỉ 87 tỷ (-83% so với đầu năm), dòng tiền kinh doanh của công ty cũng liên tục âm trong 5 quý gần đây và 6 tháng đầu năm 2026 âm lên đến 411 tỷ đồng. Điều này đặt áp lực lên HDC phải huy động và phụ thuộc dòng tiền qua kênh nợ vay hoặc phát hành trái phiếu. Ngoài ra những năm qua mảng BĐS chậm cũng khiến công ty phải tiến hành bán vốn hoặc thoái dự án để có vốn duy trì hoạt động công ty.
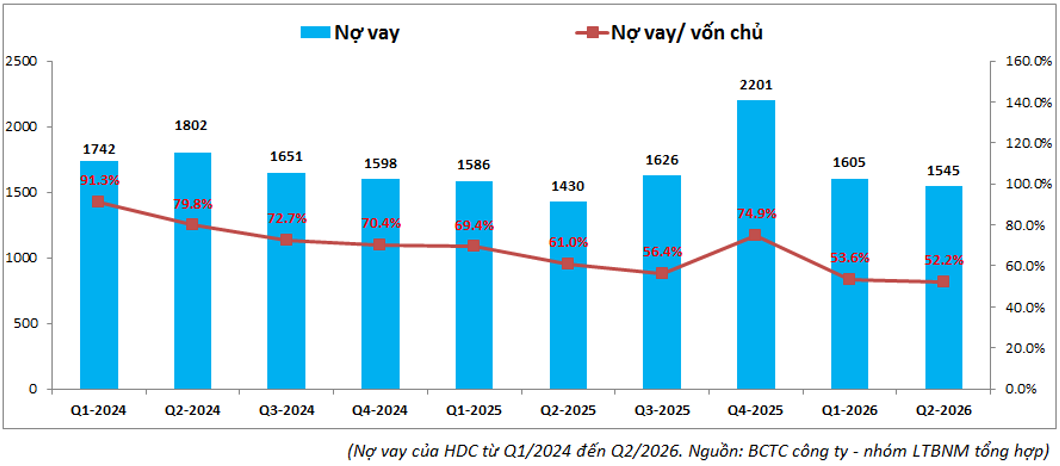
Về nợ vay, hiện HDC đang cố gắng duy trì nợ vay ở mức thấp và ưu tiên huy động vốn thông qua các kênh khác như phát hành trái phiếu. Tuy nhiên đến cuối Q2-2026 tổng nợ vay của công ty vẫn là 1,545 tỷ đồng, tỷ lệ nợ vay/VCSH ở mức 52.2%. Dù đã giảm so với đầu 2024 (91.3%) nhưng tỉ lệ trên của HDC vẫn là khá cao và áp lực nợ vay vẫn là khá lớn nhất là bối cảnh lãi suất đang tăng cao. (Hình 3)
Công ty đang cố gắng cải thiện tình hình tài chính thông qua việc phát hành trái phiếu chuyển đổi cũng như chuyển nhượng dự án. Chi tiết hơn các dự án và hoạt động phát hành trái phiếu chúng ta sẽ cập nhật rõ hơn trong phần dưới bài viết.
II. Tình hình triển khai các dự án và hoạt động huy động vốn
Các hoạt động dịch vụ, hàng hóa hay xây dựng có đóng góp tỉ trọng lớn trong các quý gần đây là do mảng kinh doanh BĐS đang không có dự án được kinh doanh chứ không phải đóng góp của 3 mảng trên là lớn. Vì vậy chúng tôi sẽ chủ yếu cập nhật mảng BĐS để chúng ta nắm rõ tình trạng các dự án cũng như chiến lược kinh doanh của HDC. Dưới đây là cập nhật chính các dự án của HDC:
- The Light City: GD1 của dự án với quy mô 27ha bao gồm 409 căn LK, 213 căn BT và 400 căn chung cư. Hiện đang mở bán 100 căn LK và dãy BT. Tuy nhiên hoạt động bán hàng tại GD1 gặp nhiều khó khăn do thanh khoản sụt giảm và nhu cầu thấp khiến công ty nhiều lần phải hoãn các đợt mở bán tiếp theo để tối ưu chi phí. Thứ hai là vướng mắc trong việc sử dụng đất đối với các lô xen kẹt. Hiện công ty cũng đang thực hiện một số hoạt động kick off để chuẩn bị mở bán trở lại trong thời gian tới. Tuy nhiên với lãi suất vẫn tiếp tục leo cao như hiện nay, chúng tôi cho rằng sẽ rất khó để hoạt động mở bán được thực hiện khi thanh khoản cũng như tâm lý thị trường đang rất kém hiện nay. Chưa kể sản phẩm dự án nằm tại vùng ven HCM nên nhu cầu thực là không quá lớn. GD2 của dự án với 21.8ha dự kiến được khởi công trong 2027 nhưng chúng tôi đánh giá khả năng cao có thể lùi sang các năm sau khi mà GD1 vẫn chưa được mở bán cũng như hấp thụ hết. Chưa kể dòng vốn của công ty cũng không dồi dào nên cần dự án trước bán được mới có dòng tiền triển khai các dự án tiếp theo.
- Ngọc Tước 2: Quy mô dự án là 15.1ha tại HCM (Vũng Tàu cũ) với 165 căn biệt thự, Dự án hiện đã bán được khoảng 30% và dự kiến có thể hạch toán trong thời gian tới khi hoàn thiện. Hiện công ty đang phối hợp xử lý dứt điểm công tác GPMB khi vẫn còn 2 trường hợp còn lại trên tuyến đường quy hoạch. Qua đó có thể ra sổ và bàn giao cho khách hàng.
- Ecotown Phú Mỹ: Quy mô dự án 6.3ha với 870 căn NOXH. Trong 2026 đã mở bán 340 căn thuộc block CC1. Trong 2026 công ty kỳ vọng có thể bàn giao và thu về doanh thu khoảng hơn 300 tỷ đồng, tuy nhiên do NOXH biên lợi nhuận thấp nên chỉ có thể thu về khoảng trên 30 tỷ đồng lợi nhuận gộp.
- Các dự án chuyển nhượng: Có khá nhiều dự án đã và đang được cho vào danh mục chuyển nhượng thời gian qua để có thể giúp công ty có dòng tiền duy trì và triển khai các dự án như KDT Phước Thắng đã nhận chuyển nhượng 12.5ha, khu nhà ở Cỏ Mây đã nhận chuyển nhượng 11.5 ha. Khu nhà ở Long Điền đã nhận chuyển nhượng 24ha theo thí điểm NQ171. Trong Q1-2026 công ty cũng hoàn tất chuyển nhượng dự án chung cư Thống Nhất. HDC cũng thông qua nguyên tắc chuyển nhượng toàn bộ dự án khu nhà ở phía đông đường 3/2 với 2.58ha và giá trị chuyển nhượng là 1,050 tỷ đồng.
Như vậy ngoài 3 dự án chính được kỳ vọng tiếp tục triển khai và kinh doanh trong thời gian tới thì HDC đã đưa rất nhiều dự án vào chuyển nhượng để có dòng tiền hoạt động cho công ty.
Ngoài việc chuyển nhượng để có dòng tiền thì gần đây HDC cũng đã tiến hành phát hành thêm trái phiếu chuyển đổi để có thêm dòng tiền phục vụ hoạt động của công ty. Cụ thể, công ty đã phát hành gần 500 tỷ đồng trái phiếu chuyển đổi cho 4,875 nhà đầu tư với mệnh giá 100k/trái phiếu vào tháng 12/2025. Trái phiếu có kỳ hạn 2 năm, lãi suất cố định 10%. Trái phiếu sẽ được chuyển đổi bắt buộc thành cổ phiếu sau 2 đợt (đợt 1 sau 1 năm chuyển đổi 40% và 60% còn lại chuyển đổi sau 2 năm). Mỗi trái phiếu sẽ được chuyển đổi thành 10 cổ phiếu phổ thông, tức giá chuyển đổi là 10k/cp. Như vậy HDC sẽ chỉ phải trả lãi của trái phiếu trong 2 năm còn gốc sẽ được chuyển đổi thành cổ phiếu phổ thông. Điều này khiến cho rủi ro cổ phiếu công ty bị pha loãng trong ngắn hạn nhưng lại giúp cho dòng tiền của công ty tích cực hơn.
III. Kết luận
Với những cập nhật trên chúng ta có thể thấy khá rõ HDC trong các quý gần đây đang phải phụ thuộc khá nhiều vào chuyển nhượng dự án để có thể hỗ trợ cho KQKD cũng như dòng tiền của công ty. Thị trường chung gặp khó khăn về thanh khoản khi lãi suất leo cao khiến các dự án của công ty dù đủ điều kiện mở bán nhưng vẫn không thể đưa vào kinh doanh để hỗ trợ KQKD. Trong 2 quý tới của 2026 khả năng cũng sẽ tiếp tục như vậy và HDC sẽ phụ thuộc chính vào chuyển nhượng để có thể kỳ vọng hoàn thành kế hoạch kinh doanh của mình. Với mức nợ vay khá cao trong bối cảnh hiện tại cùng với dự án chưa có nhiều tiến triển sẽ là khó khăn của HDC trong giai đoạn tới.
Trước mắt chúng ta sẽ chỉ có thể kỳ vọng các đợt chuyển nhượng dự án giúp cho công ty vượt qua giai đoạn khó khăn sắp tới và giảm dần nợ vay giúp giảm bớt các chi phí phát sinh. Vì vậy chúng tôi không đánh giá quá cao HDC trong bối cảnh hiện nay. Hiện HDC đang giao dịch vùng giá khoảng 10.x k/cp tương ứng mức định giá theo P/B khoảng 0.7 lần. Cũng giống như các cổ phiếu BĐS hiện nay, đây cũng là vùng định giá rẻ nhất của công ty trong nhiều năm trở lại đây. Có thể một vài tín hiệu phục hồi có thể tới ở Q4-2026 nhưng ngắn hạn sẽ vẫn còn những khó khăn với HDC và việc thủng đáy 10.4k/cp là hoàn toàn có thể xảy ra. Chúng tôi cho rằng mức định giá phù hợp với HDC đến cuối 2026 là khoảng 12k/cp.
– Link room zalo miễn phí: https//zalo.me/g/ajxejn485
– Đăng kí dịch vụ tư vấn: https//langtubuonnuocmam.com/dich-vu
———-Team LTBNM tổng hợp và phân tích ————-
Nhập mã “LTBNM” để được giảm giá 10% khi mua acc tại wichart.vn. Áp dụng cùng với các chương trình khuyến mại khác nếu có.
Tuyên bố miễn trách nhiệm
Các thông tin và nhận định trong báo cáo này được cung cấp bởi team Lãng tử buôn nước mắm dựa vào các nguồn thông tin mà team coi là đáng tin cậy, có sẵn và mang tính hợp pháp. Tuy nhiên, chúng tôi không đảm bảo tính chính xác hay đầy đủ của các thông tin này.
Nhà đầu tư sử dụng báo cáo này cần lưu ý rằng các nhận định trong báo cáo này mang tính chất chủ quan của chuyên viên phân tích team. Nhà đầu tư sử dụng báo cáo này tự chịu trách nhiệm về quyết định của mình.
Team Lãng tử buôn nước mắm có thể dựa vào các thông tin trong báo cáo này và các thông tin khác để ra quyết định đầu tư của mình mà không bị phụ thuộc vào bất kỳ ràng buộc nào về mặt pháp lý đối với các thông tin đưa ra.