Là một doanh nghiệp sản xuất thép lớn nhất Việt Nam, HPG được coi là một trong những đầu tàu quan trọng trong sự phát triển của nền kinh tế đất nước. Không chỉ vậy, HPG còn liên tục duy trì được đà tăng trưởng lợi nhuận ấn tượng của mình qua từng quý. Bài viết phân tích báo cáo Kết quả kinh doanh Q3/26 của chúng tôi sẽ bóc tách các mảng kinh doanh cốt lõi của HPG để đánh giá liệu động lực tăng trưởng này còn giữ vững được qua thời gian tới hay không, cũng như đưa ra vùng định giá phù hợp theo quan điểm của chúng tôi.
I. Kết quả kinh doanh Q3/26
Trong Q3/26, Hòa Phát đã ghi nhận kết quả kinh doanh tích cực khi ghi nhận doanh thu đạt 62.214 tỷ đồng (+71% yoy) nhờ cả sản lượng và giá bán đều tăng tốt. LNST 8.217 tỷ đồng, tương đương tăng trưởng mạnh 106% yoy, chủ yếu đến từ hoạt động kinh doanh cốt lõi vẫn đang trong đà tăng ấn tượng, cùng với việc biên lãi gộp được mở rộng. Biên lãi ròng đạt 13,2% – cao nhất từ giai đoạn vàng 2022 trở lại đây. (Hình 1)
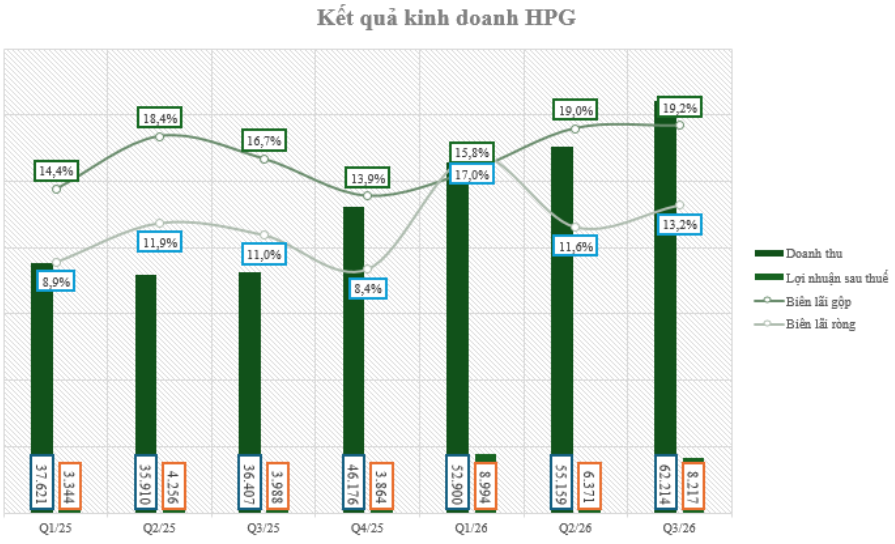
Cụ thể tình hình kinh doanh của Hòa Phát:
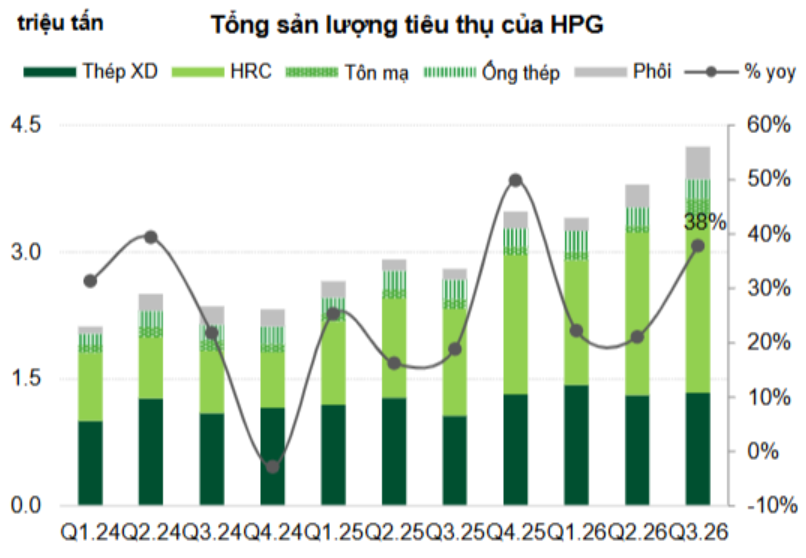
- Sản lượng bán hàng thép xây dựng, thép cuộn và phôi thép đạt 3,8 triệu tấn (+54% yoy). Trong đó, sản lượng của HRC đóng góp lớn nhất, trên 2 triệu tấn (+64% yoy) nhờ Nhà máy Dung Quất 2 hoạt động hơn 90-95% công suất trong quý vừa qua. Tiêu thụ nội địa ghi nhận 3,06 triệu tấn (+28% yoy), được thúc đẩy bởi nhu cầu xây dựng hạ tầng và ưu tiên HRC trong nước. Xuất khẩu trong quý ghi nhận 1,08 triệu tấn (+162% yoy), chủ yếu sang thị trường Mỹ khi giá HRC đang neo ở vùng gia cao dù chịu 50% thuế CBPG. (Hình 2)
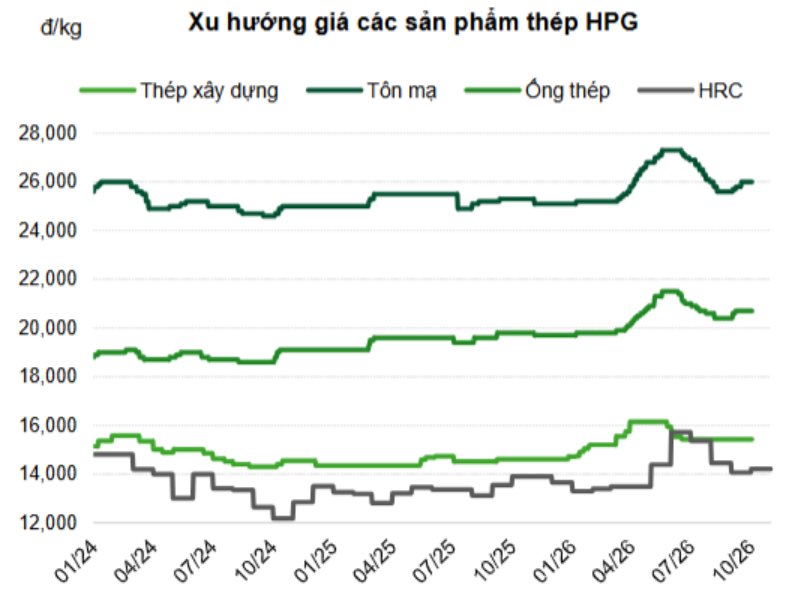
- Giá bán thép xây dựng bình quân ước đạt 14,6 triệu đồng/tấn, tăng 7% yoy. (Hình 3)
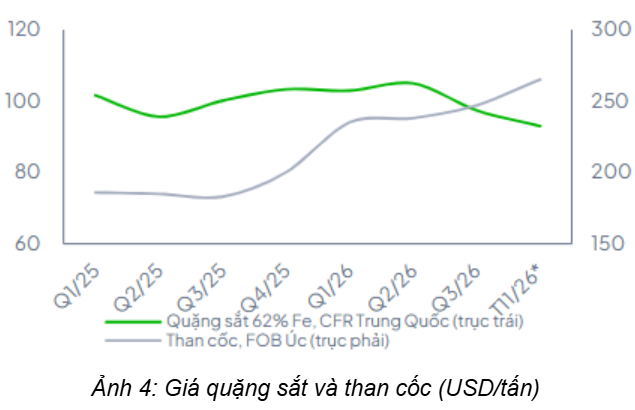
Q3/26 cũng ghi nhận biên lợi nhuận ở mức cao, khi đạt 19,2% – cao hơn mức 16,7% cùng kỳ. Đây là kết quả của việc giá nguyên liệu hạ nhiệt nhanh hơn giá bán. Trung bình trong quý vừa qua, giá quặng sắt quanh mức $92/tấn – giảm khoảng 12% yoy nhờ nguồn cung được gia tăng từ mỏ Simandou và tồn kho tăng tại các cảng Trung Quốc. Giá than luyện cốc cũng giảm khoảng 10% kể từ đỉnh tháng 8 khi các mỏ tại Trung Quốc đang mở lại. Trong khi đó, giá HRC của HPG vẫn neo ở mức $520 – $550/tấn tương đương tăng nhẹ 5-7% yoy (tùy vào lô hàng bán). Chúng tôi đánh giá rằng biên lãi gộp đang được hỗ trợ tích cực bởi giá xuất khẩu thuận lợi, đỗ trễ trong việc ghi nhận chi phí nguyên liệu và hiệu quả vận hành năng suất cao trong điều kiện thuận lợi đó.
Xét về tình hình tài chính, Q3/26 ghi nhận chi phí tài chính tăng mạnh gần 100% – trong đó chi phí lãi vay đạt 1.774 tỷ đồng – tăng 118% yoy. Đây là kết quả của việc nợ ngắn hạn tăng 245 yoy trong môi trường lãi suất neo cao như hiện tại. Bù lại, doanh thu tài chính tăng 67% yoy lên mức 1.188 tỷ đồng nhờ các khoản đầu tư nắm giữ tới đáo hạn tăng gẩn 43% từ đầu năm tới nay.
Với kết quả kinh doanh trên, lũy kế 9T26, Hòa Phát ghi nhận 23.582 tỷ đồng lợi nhuận (+104% yoy), hoàn thành vượt 7% so với kế hoạch năm đề ra. Đây là tín hiệu rất tích cực cho HPG dù chưa bước vào giai đoạn cao điểm.
II. Động lực tăng trưởng bền bì của HPG liệu còn tiếp diễn?
Đối với HPG, Dung Quất 2 là một trong những key tăng trưởng mạnh, đi kèm với đó là bối cảnh đầu tư công đang bước vào giai đoạn gấp rút về đích trong những tháng cuối năm. Vậy, liệu HPG còn tiếp tục được hưởng lợi từ những yếu tố trên hay không? Chúng tôi sẽ phân tích chi tiết tại phần sau của bài viết.
1. Đầu tư công tăng tốc hỗ trợ nhu cầu thép, bất động sản có dấu hiệu phục hồi
- Về tình hình đầu tư công:
Là năm đầu trong giai đoạn 2026 – 2030, 2026 được coi là năm bản lề cho chu kì đầu tư công trung hạn với dự kiến 8,22 triệu tỷ, tăng 2,8 lần so với giai đoạn trước. Quy mô được mở rộng theo từng thời kỳ nhằm đạt mục tiêu tăng trưởng GDP 2 chữ số trong trung hạn. Tính đến cuối tháng 10/2026, giải ngân vốn ĐTC đạt 74,1% kế hoạch được giao, tạo dư địa thúc đẩy nhu cần thép trong giai đoạn cuối năm – vốn là giai đoạn nóng cho lĩnh vực này. (Hình 5)
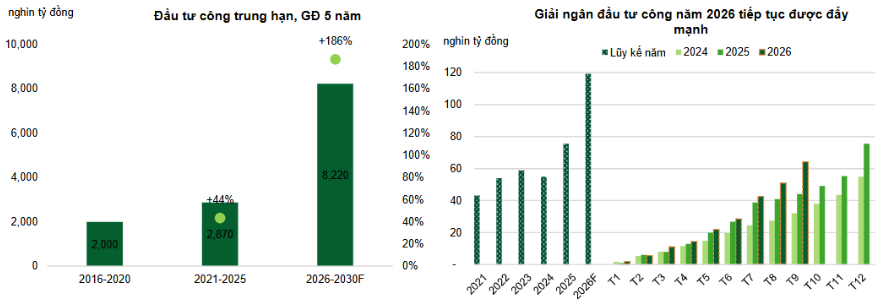
Trên thực tế, trong 20 ngày đầu tháng 10, HPG cho biết đã tiêu thụ được ~240 ngàn tấn thép xây dựng, trong bối cảnh giá bán tăng từ 100 – 300đ/kg từ 19/10/2026 vừa qua. Nhu cầu công trình duy trì tốt cuối năm, mặt bằng giá mới được thị trường chấp nhận được kỳ vọng sẽ giúp HPG có báo cáo Q4/26 tăng trưởng tích cực trên mức sàn thấp của năm 2025.
- Về tình hình Bất động sản
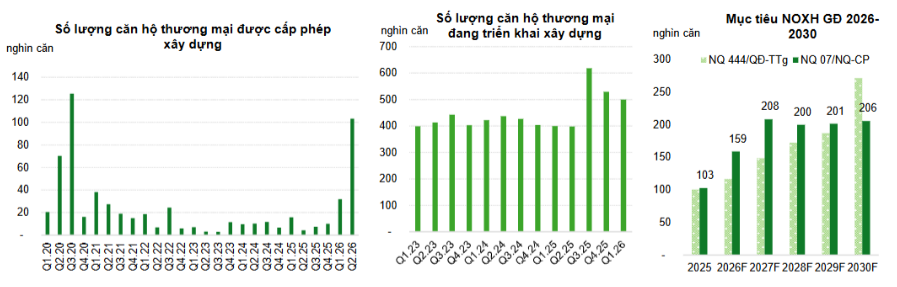
Các bộ luật mới (Luật đất đai, Luật Nhà ở, Luật kinh doanh BĐS) đang tháo gỡ triệt để các vấn đề pháp lý cho hàng loạt các dự án tồn đọng suốt thời gian qua. Khi được kích hoạt lại, chúng tôi kỳ vọng sẽ kích hoạt lại nhu cầu sử dụng thép xây dựng từ phân khúc dân dụng và thương mại. Tuy nhiên, đây sẽ là câu chuyện dài hạn, nhất là trong bối cảnh thị trường BĐS đang gặp nhiều thách thức như hiện nay. (Hình 6)
2. Siêu tổ hợp Dung Quất 2 đang đạt tới đỉnh công suất
Tính đến hết Quý 3/2026, tổng sản lượng HRC của doanh nghiệp đã đạt xấp xỉ 5,5 triệu tấn, chúng tôi ước tính tương đương mức vận hành khoảng 90% – 95% công suất thiết kế của tổ hợp Dung Quất 2. Sự đóng góp từ dự án trọng điểm này đã tạo ra bước nhảy vọt về quy mô, đưa tốc độ tăng trưởng doanh thu từ mức khiêm tốn 15-20%/quý (giai đoạn trước Q3/25 khi Dung Quất 2 chính thức vào hoạt động) bứt phá lên ngưỡng 40-70%/quý kể từ Q4/25 đến nay. Tuy nhiên, khi Dung Quất 2 đang tiến sát tới điểm tối đa công suất, dư địa tăng trưởng đột biến về mặt sản lượng sẽ dần thu hẹp. Trong kịch bản mặt bằng giá bán thép đầu ra không có sự cải thiện đáng kể so với cùng kỳ, tốc độ tăng trưởng doanh thu của doanh nghiệp nhiều khả năng sẽ bước vào nhịp điều tiết chậm lại. Đây là biến số trọng yếu mà giới đầu tư cần theo dõi chặt chẽ để đánh giá lại động lực tăng trưởng trong các kỳ tới.
3. Biên lãi trong Q4 phụ thuộc vào yếu tố đầu vào
Trong tháng 11, Hòa Phát đã điều chỉnh tăng giá bán thép cuộn cán nóng (HRC) nội địa thêm khoảng 10 USD/tấn (tương đương 100-300đ/kg như bên trên chúng tôi đã nhắc tới) nhằm phản ánh áp lực từ mặt bằng giá than cốc duy trì ở mức cao. Tuy nhiên, xét trên cấu trúc tài chính, quy mô hàng tồn kho cuối kỳ ở mức 46.949 tỷ đồng – tương đương khoảng 3 tháng giá vốn hàng bán sẽ tạo ra độ trễ trong việc hạch toán chi phí. Cụ thể, lượng nguyên vật liệu giá cao thu mua vào giai đoạn cuối Q3 sẽ bắt đầu thẩm thấu trực tiếp vào giá vốn của Q4. Với mức điều chỉnh giá bán đầu ra tương đối khiêm tốn, động thái tăng giá này nhiều khả năng chưa đủ sức bù đắp phần chi phí đầu vào gia tăng, qua đó đặt biên lợi nhuận gộp của doanh nghiệp trước áp lực thu hẹp trong quý cuối năm. Vì thế chúng tôi cho rằng cần theo dõi chặt chẽ diễn biến các nguyên liệu đầu vào để xác định xem liệu biên lãi gộp có đạt đỉnh trong Q3/26 vừa qua hay không.
4. Các dự án khác của HPG
Ngoài ra, chúng tôi cũng update một số thông tin liên quan đến các dự án của HPG như sau.
- Thép đường ray và thép đặc biệt: sau hơn 9 tháng từ lúc khởi công, dự án nhà máy sản xuất thép ray và thép đặt biệt tại Dung Quất (công suất 700.000tấn/năm) đã hoàn thành trên 50% tiến độ xây dựng. Dự kiến nhà máy sẽ chính thức cung cấp sản phẩm từ Q2/27. Dự án này được kỳ vọng đón đầu làn sóng đầu tư hạ tầng đường sắt trong nước.
- Dự án Thép chất lượng cao: Dự kiến nhà máy được chạy thử trong Q4/26 và chính thức đi vào hoạt động trong Q2/28. Công suất thiết kế 500.000tấn/năm, tập trung các dòng thép phục vụ ngành công nghiệp yêu cầu tính chất kỹ thuật cao như ô tô, cơ khí chính xác và hạ tầng chất lượng cao.
- Nhà máy thép tại Tây Ninh: Công suất thiết kế là 700.000 tấn/năm, dự kiến chạy thử cuối 2027 và vận hành chính thức đầu 2028.
- Về mảng Bất động sản: đang đẩy mạnh chiến lược mở rộng mảng bất động sản thông qua việc tham gia liên doanh (cùng Đại Quang Minh và Thaco) triển khai siêu dự án BT Đại lộ Trục sông Hồng (tổng vốn hơn 714 nghìn tỷ đồng, giai đoạn 2026–2038). Thông qua thương vụ hoán đổi cổ phần tại CTCP PT BĐS Hòa Phát vào tháng 9/2026, HPG đã nâng tỷ lệ sở hữu tại CTCP TĐ Tương lai sông Hồng lên 25,13% (tương đương 9.915 tỷ đồng).
Dự án vận hành theo cơ chế thi công hạ tầng đổi quỹ đất đối ứng và tách bạch dòng tiền với mảng thép, vừa đảm bảo nguồn việc cho mảng BĐS vừa tạo hệ sinh thái tiêu thụ sản phẩm thép trong trung và dài hạn. Hiện tại, liên doanh đã bắt đầu triển khai các dự án thành phần ban đầu tại Phú Thượng (công viên phường) và Thư Lâm – Đông Anh (KĐT tái định cư và KĐT đa chức năng).
III. Tổng kết, đánh giá
Tổng kết lại, báo cáo Q3/26 của HPG ghi nhận nhiều điểm nhấn tích cực đến từ tình hình kinh doanh cốt lõi. Chúng tôi ước tính LNST 2026 của HPG có thể ghi nhận khoảng 30.000 – 31.000 tỷ đồng, tương đương PE fwd đạt khoảng 5,7 – 6 lần. Xét riêng khả năng sinh lời, chúng tôi đánh giá đây là mức định giá thấp so với một doanh nghiệp có tốc độ tăng trưởng cao như HPG.
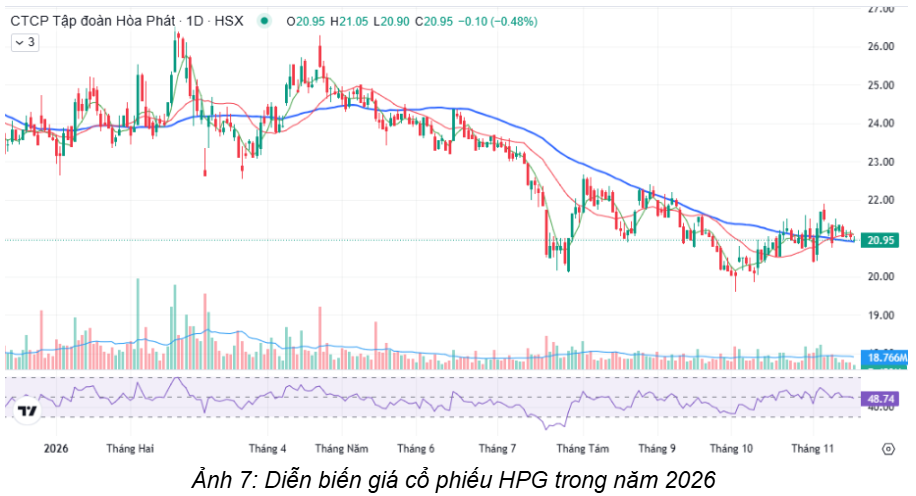
Tuy nhiên, diễn biến thị giá thực tế cho thấy cổ phiếu HPG mới chỉ phục hồi khiêm tốn khoảng 8% so với vùng đáy thiết lập cuối tháng 10. Chúng tôi cho rằng phản ứng thận trọng này phản ánh lo ngại của thị trường về: (1) Động lực tăng trưởng sản lượng dần đạt ngưỡng bão hòa khi Dung Quất 2 tiến sát công suất thiết kế; (2) Rủi ro thu hẹp biên lợi nhuận từ chênh lệch giá HRC và than cốc; và (3) Áp lực pha loãng với quy mô lên tới 8,44 tỷ cổ phiếu lưu hành. Trong bối cảnh thanh khoản thị trường chung duy trì ở mức thấp như hiện nay, lượng cung cổ phiếu trôi nổi lớn sẽ tạo ra lực cản đáng kể, khiến HPG khó có khả năng bứt phá mạnh mẽ về thị giá nếu đặt lên bàn cân với các nhóm cổ phiếu có cơ cấu cô đặc hơn.
Vì thế, kết hợp các yếu tố trên, chúng tôi cho rằng định giá phù hợp cho HPG trong giai đoạn cuối 2026 – đầu 2027 của HPG sẽ vào khoảng 22.000 – 23.000đ/cổ phiếu.
– Link room zalo miễn phí: https//zalo.me/g/ajxejn485
– Đăng kí dịch vụ tư vấn: https//langtubuonnuocmam.com/dich-vu
———-Team LTBNM tổng hợp và phân tích ————-
Nhập mã “LTBNM” để được giảm giá 10% khi mua acc tại wichart.vn. Áp dụng cùng với các chương trình khuyến mại khác nếu có.
Tuyên bố miễn trách nhiệm
Các thông tin và nhận định trong báo cáo này được cung cấp bởi team Lãng tử buôn nước mắm dựa vào các nguồn thông tin mà team coi là đáng tin cậy, có sẵn và mang tính hợp pháp. Tuy nhiên, chúng tôi không đảm bảo tính chính xác hay đầy đủ của các thông tin này.
Nhà đầu tư sử dụng báo cáo này cần lưu ý rằng các nhận định trong báo cáo này mang tính chất chủ quan của chuyên viên phân tích team. Nhà đầu tư sử dụng báo cáo này tự chịu trách nhiệm về quyết định của mình.
Team Lãng tử buôn nước mắm có thể dựa vào các thông tin trong báo cáo này và các thông tin khác để ra quyết định đầu tư của mình mà không bị phụ thuộc vào bất kỳ ràng buộc nào về mặt pháp lý đối với các thông tin đưa ra.