Sau nửa đầu năm ảm đạm khi tốc độ san lấp chậm khiến cho kế hoạch bàn giao đất KCN bị chậm lại thì KBC đã kịp triển khai và đưa vào hạch toán trong quý III/2026. Nhờ đó KQKD của KBC trong quý III đã bứt phá lớn so với cùng kỳ. Chi tiết như thế nào chúng ta sẽ cập nhật nhanh trong bài viết này. Do cũng mới phân tích KBC trong tháng trước nên bài viết này sẽ chủ yếu cập nhật tình trạng công ty sau bctc quý III mới nhất. Nếu cần xem chi tiết, quý nhà đầu tư có thể đọc lại báo cáo gần nhất của chúng tôi để nắm rõ hơn.
I. KQKD quý III/2026 bứt phá khi lượng lớn đất KCN được bàn giao
Kết thúc quý III/2026 KBC ghi nhận doanh thu thuần đạt 3.187 tỷ đồng, tăng 137% so với cùng kỳ. Lợi nhuận sau thuế công ty mẹ đạt 911 tỷ đồng, tăng mạnh 197% so với cùng kỳ. Lũy kế 9 tháng đầu năm công ty ghi nhận doanh thu đạt gần 5.112 tỷ đồng, tăng 4% so với cùng kỳ. Lợi nhuận sau thuế đạt 1.197 tỷ đồng, giảm 23% so với cùng kỳ do 2 quý đầu năm lợi nhuận công ty khá ảm đạm. (Hình 1)
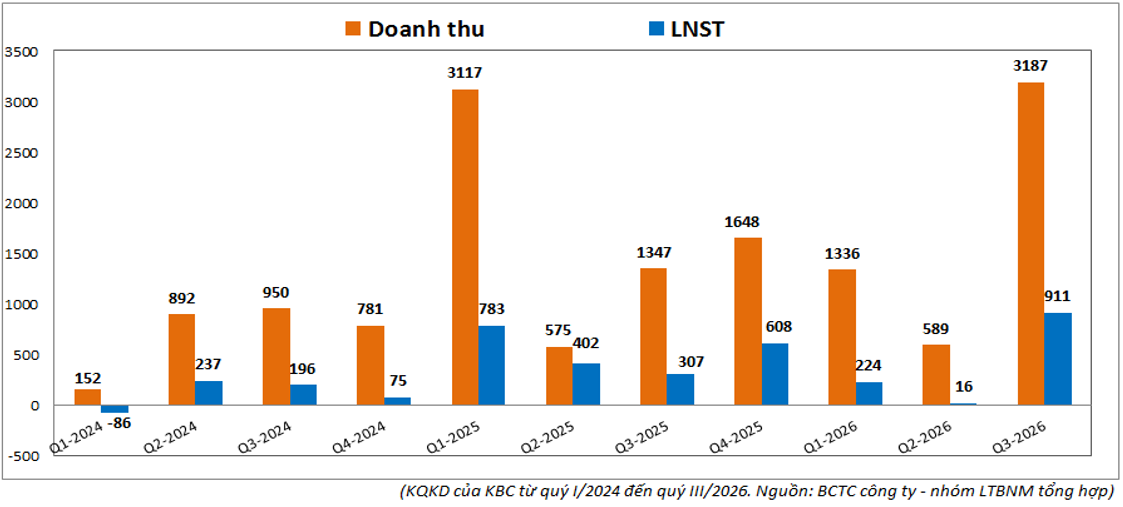
Theo thuyết minh cũng như giải trình của công ty, KQKD quý III/2026 tăng mạnh đến chủ yếu từ việc công ty bàn giao quỹ đất lớn trong quý III/2026. Cụ thể, trong quý III, công ty ghi nhận doanh thu từ cho thuê KCN đạt 2.465 tỷ đồng, cao hơn nhiều so với mức cùng kỳ với 855 tỷ đồng. Đáng chú ý trong 6 tháng đầu năm 2026 công ty cũng chỉ ghi nhận doanh thu hơn 828 tỷ đồng từ bàn giao đất KCN. Trong quý III/2026, KBC đã ghi nhận bàn giao khoảng 55ha đất cho đối tác, trong đó đa phần tới từ quỹ đất bàn giao cho Luxshare tại KCN Quế Võ mở rộng 2 với khoảng 50ha. Còn lại khoảng 5ha tới từ các KCN khác. Lũy kế 9 tháng đầu năm, KBC đã bàn giao khoảng 76ha.
Ngoài ra các mảng khác như BĐS hay dịch vụ KCN cũng đều có đóng góp tích cực trong quý III/2026 để hỗ trợ tăng trưởng cho công ty. Chi tiết hơn từng mảng chúng ta sẽ cập nhật thêm trong phần dưới.
Về tài chính, KBC vẫn duy trì tình trạng nợ vay ở mức cao để có vốn triển khai làm hạ tầng KCN cũng như các dự án BDS của mình. Tính đến cuối quý III/2026, tổng nợ vay của công ty đạt 33.823 tỷ đồng, tăng gần 5.200 tỷ đồng so với đầu năm. Tỉ lệ nợ vay/VCSH đạt 121%, mức cao so với trung bình ngành. (Hình 2)
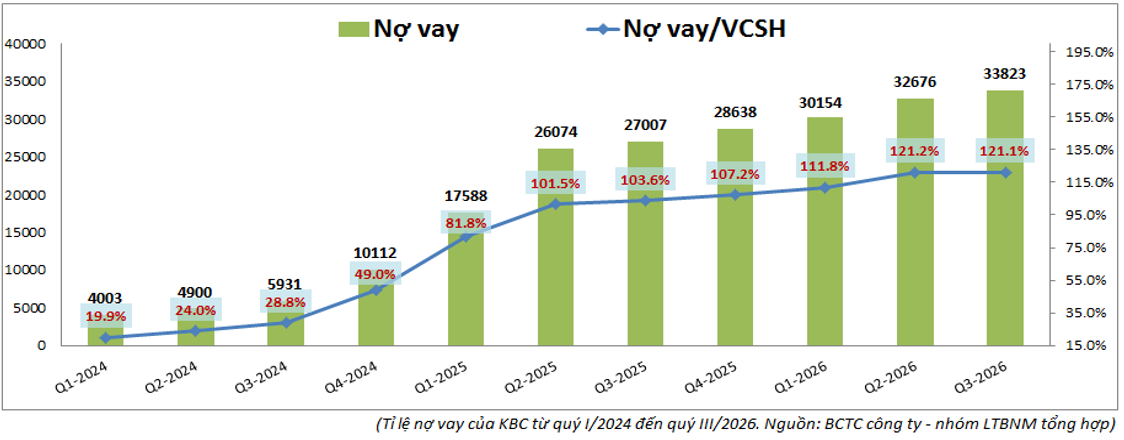
Với nợ vay ở mức cao cũng khiến cho chi phí lãi vay của công ty tăng lên và phần nào ảnh hưởng cũng như gây áp lực lên lợi nhuận hàng quý. Trong quý III, chi phí lãi vay cũng ở mức cao với 640 tỷ đồng, tăng 138% so với cùng kỳ.
II. Cập nhật tình trạng kinh doanh các mảng chính công ty
Do bài viết quý trước về KBC cũng mới gần đây nên chúng tôi sẽ cập nhật chính những thay đổi của công ty nhiều hơn là phân tích chi tiết từng mảng, dưới đây là những điểm nhấn đáng chú ý gần đây của từng mảng:
Mảng bàn giao đất KCN: Lũy kế 9 tháng, công ty đã bàn giao khoảng 76ha, trong đó riêng quý III bàn giao khoảng 55ha. Từ đầu năm tới nay, công ty cũng đã đầu tư xây dựng lớn tại các KCN Tràng Duệ, KCN Quế Võ mở rộng 2, KCN Lộc Giang, KCN Bình Giang, … Cụ thể tồn kho các KCN trên đều tăng khá nhiều so với đầu năm cho thấy tiến độ triển khai đã được đẩy mạnh khá nhiều sau quý III vừa qua (Hình 3):
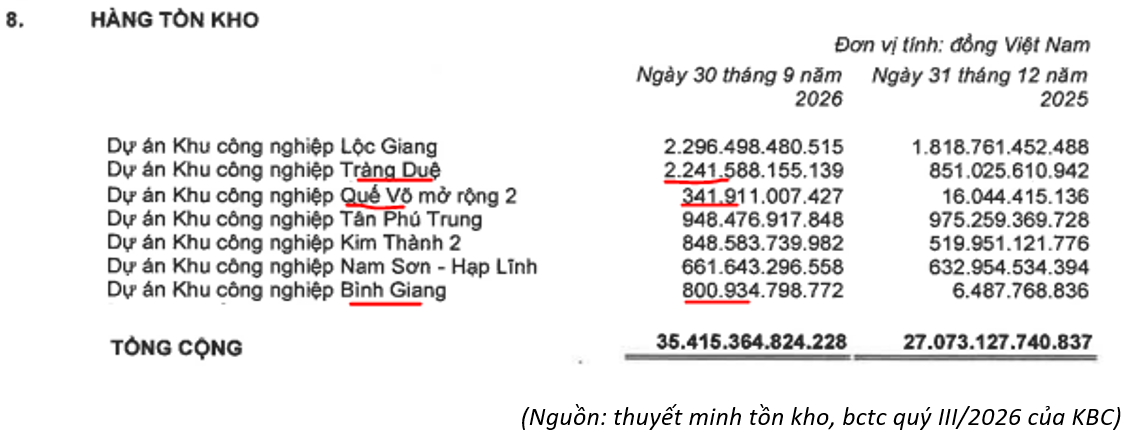
Tổng tồn kho cuối kỳ của công ty tăng lên hơn 35.400 tỷ đồng, tăng 30% so với đầu năm. Đây chính là lý do khiến nợ vay của công ty tăng khá nhiều thời gian gần đây khi công ty triển khai nhiều dự án lớn đồng thời. Với lượng backlog tối thiểu khoảng 110ha nên khả năng KBC có thể tiếp tục bàn giao trên 30ha trong quý IV cuối năm là hoàn toàn có thể, qua đó hỗ trợ lớn cho KQKD của công ty trong quý tiếp theo. Việc hạch toán sẽ phụ thuộc khá nhiều vào tiến độ hoàn thiện thủ tục pháp lý cũng như hạ tầng để bàn giao đất tại các KCN.
Mảng BĐS: Trong quý III/2026 mảng BĐS cũng ghi nhận doanh thu khá lớn với gần 500 tỷ đồng, tăng 74% so với cùng kỳ. Đóng góp chính vào doanh thu BĐS là việc bàn giao nhà tại dự án NOXH Nếnh và Tràng Duệ. Nhưng do dự án NOXH có biên lợi nhuận gộp thấp nên đóng góp vào lợi nhuận công ty là không quá lớn. Hiện tại KBC vẫn đang tập trung chủ yếu tại dự án Tràng Cát và đây cũng là dự án chiếm tỉ trọng lớn nhất trong tồn kho của công ty với 18.354 tỷ đồng, chiếm trên 50% tổng tồn kho của công ty. (Hình 4)
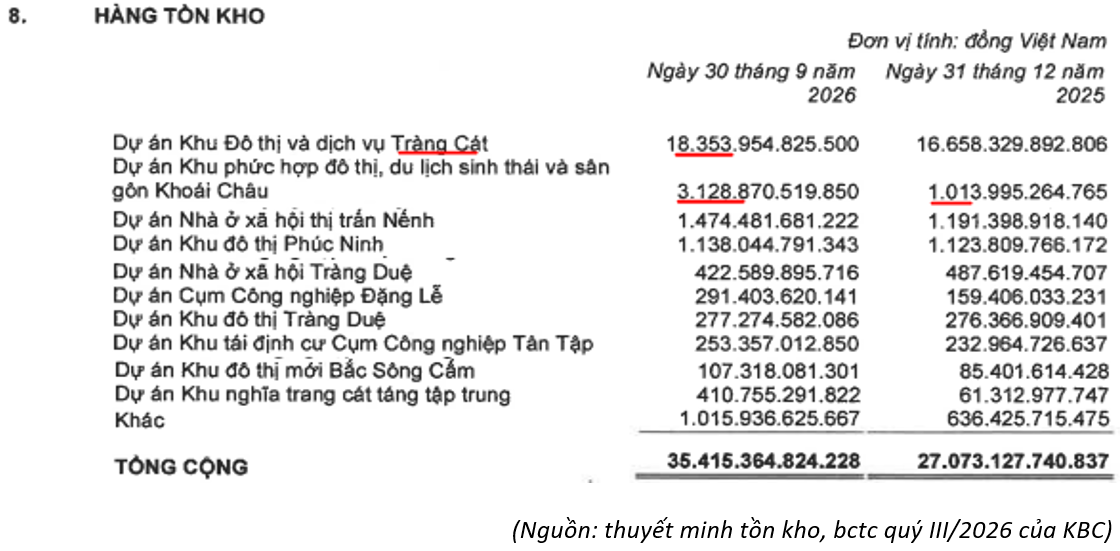
So với đầu năm tài sản tồn kho dự án cũng tăng đáng kể với gần 1.700 tỷ đồng. Ngoài ra dự án tại Khoái Châu (Trump Complex) cũng tăng tới hơn 2.100 tỷ đồng so với đầu năm. Phần tiền này chủ yếu là tiền công ty dùng để hoàn tất giải phóng mặt bằng GD1 dự án với khoảng 566ha (tổng dự án 990ha). Thời gian tới công ty sẽ triển khai các bước pháp lý tiếp theo để triển khai dự án. Tuy nhiên đây là dự án có tính dài hạn chưa thể kỳ vọng sớm. Trong ngắn hạn KBC vẫn chủ yếu chờ hạch toán tiếp các dự án NOXH và dự án Tràng Cát.
Mảng dịch vụ KCN + cho thuê xưởng: Trong quý III/2026 doanh thu 2 mảng này ghi nhận đạt 225 tỷ đồng, tăng 8.7% so với cùng kỳ. Với mảng dịch vụ KCN, đây là mảng phục vục các nhu cầu thiết yếu trong KCN như điện, nước, xử lý nước thải hay các dịch vụ khác nên thường tăng trưởng theo tốc độ bàn giao các KCN của công ty. Hiện đang duy trì khá tốt xu hướng tăng trưởng ổn định khoảng 10% hàng năm và sẽ là nguồn đóng góp ổn định doanh thu lợi nhuận cho công ty. Mảng cho thuê xưởng cũng là mảng đóng góp KQKD ổn định hàng quý với mức tăng trưởng không cao khoảng quanh 5%.
III. Tổng kết
Như vậy với những cập nhật trên chúng ta có thể thấy trong quý III/2026, KQKD của KBC được thúc đẩy chính bởi mảng cho thuê đất KCN khi bàn giao lượng lớn đất cho đối tác. Các mảng còn lại cũng có đóng góp vào tăng trưởng chung của công ty nhưng mức độ ít hơn. Trong quý IV tới việc backlog vẫn còn khá lớn được kỳ vọng sẽ tiếp tục giúp KBC có thể tiếp tục bàn giao trên khoảng 30ha nữa cùng với mảng BĐS bàn giao các dự án NOXH để có thể giúp doanh thu, lợi nhuận của KBC tiếp tục tăng trưởng trong quý IV/2026.
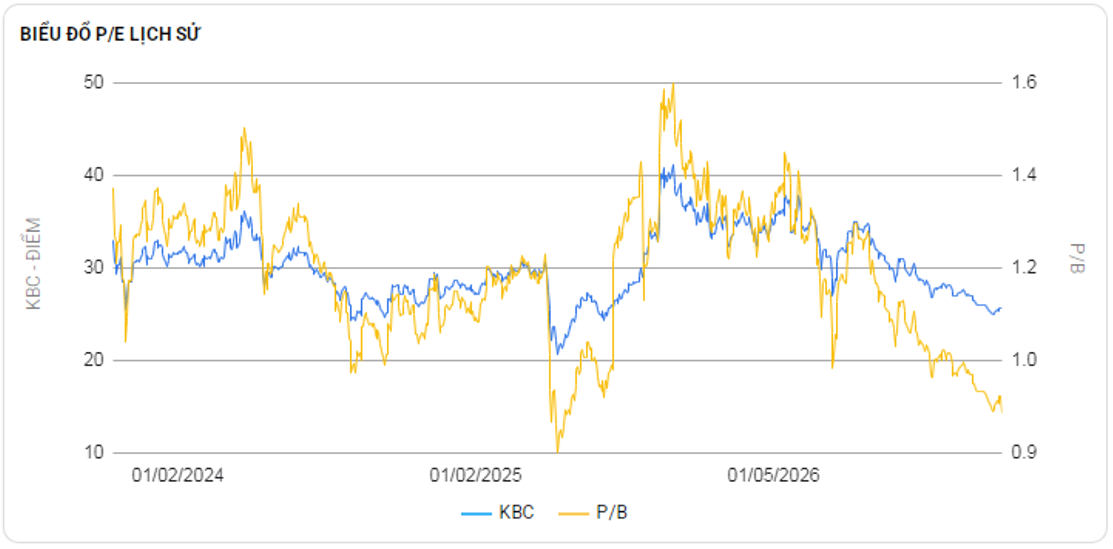
Hiện cổ phiếu đang giao dịch vùng giá 25.x k/cổ phiếu và cũng đã giảm khoảng 40% so với đỉnh tháng 9/2025. Hiện định giá theo P/B của KBC đang ở mức 0.98 lần, mức thấp gần tương đương đáy thuế quan 2025. Với những kỳ vọng khá sáng trong quý IV tới, cá nhân chúng tôi cho rằng mức định giá phù hợp với KBC sẽ là khoảng 30k/cp.