Thị trường chung đang có đà phục hồi khá tốt với mức độ lan tỏa lớn trên thị trường nhờ động lực tới từ những thay đổi chính sách của nhà nước trong thời gian gần đây ( yêu cầu hạ lãi suất, giảm giá điện, miễn thuế xăng dầu để kiểm soát lạm phát). Như vậy những cổ phiếu có tự doanh “ôm” nhiều cổ phiếu như VCI liệu có thể phục hồi mạnh hơn trong thời gian tới hay không?
I. KQKD Quý III/2026: Đi lùi trên mức nền cao – Cho vay tiếp tục dẫn dắt
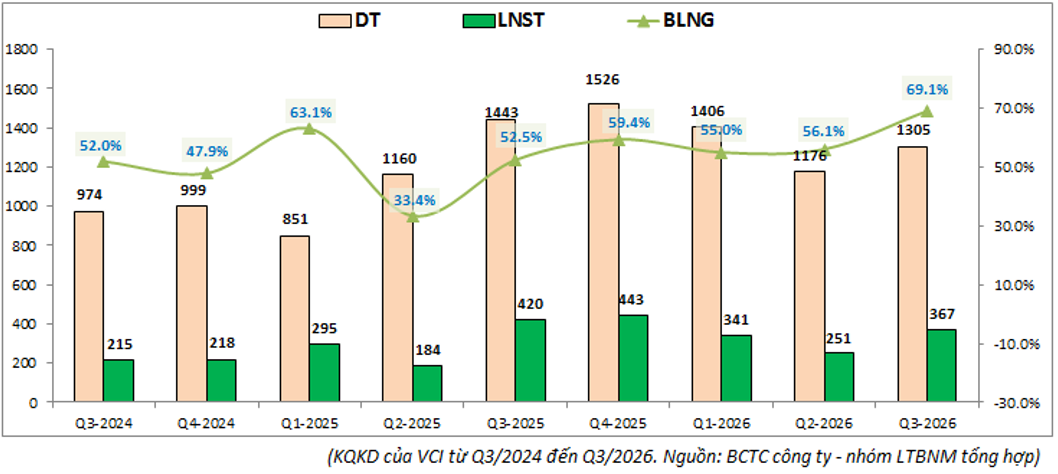
VCI đã kết thúc quý III/2026 với doanh thu hoạt động đạt 1.305 tỷ đồng, giảm 9,6% so với cùng kỳ. Lợi nhuận sau thuế đạt 367 tỷ đồng, giảm 12,6% so với cùng kỳ. Tuy nhiên điểm đáng tích cực là so với quý II/2026 liền trước, KQKD của VCI đã có phần hồi phục khá tốt trở lại dù vẫn đi lùi so với cùng kỳ do mức cùng kỳ cũng là khá cao. (Hình 1)
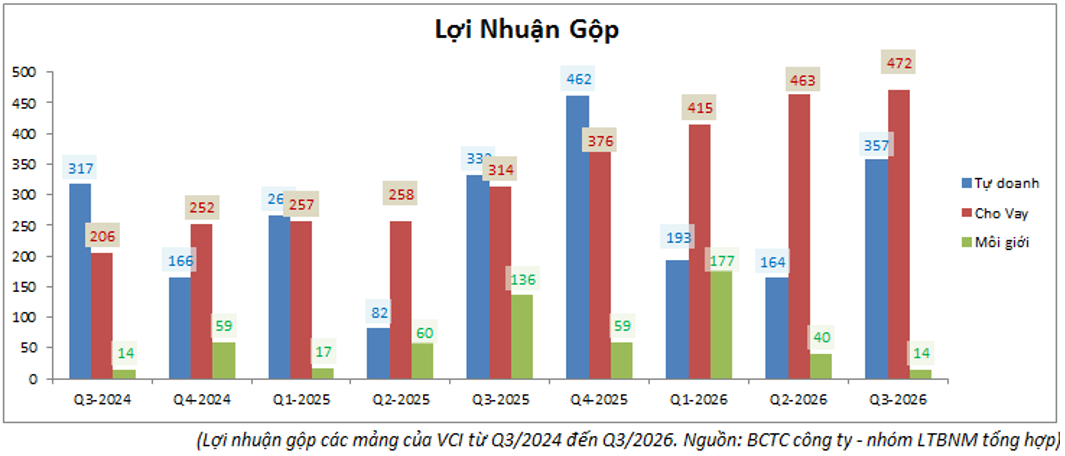
Bóc tách lợi nhuận từng mảng kinh doanh chính chúng ta sẽ thấy khá rõ bức tranh quý III vừa qua. Trong khi cho vay vẫn tiếp tục duy trì tăng trưởng đều mỗi quý để làm trụ cột và động lực dẫn dắt công ty đi lên thì tự doanh cũng ghi nhận tăng trưởng so với cùng kỳ sau 2 quý liền sụt giảm. Tuy nhiên mảng môi giới vẫn chưa cho thấy dấu hiệu phục hồi khi mức lợi nhuận ghi nhận chạm đáy trong 2 năm qua với chỉ vỏn vẹn 14 tỷ đồng lợi nhuận. Đây là mảng phụ thuộc nhiều vào thị trường chung nên cũng khó đòi hỏi có thể ngược dòng được khi thị trường đang ảm đạm như hiện nay cũng như tỉ trọng đóng góp không quá lớn nên cũng không quá ảnh hưởng tới KQKD của VCI. Chi tiết hơn về tình hình kinh doanh từng mảng chúng ta sẽ cập nhật rõ hơn trong phần dưới. (Hình 2)
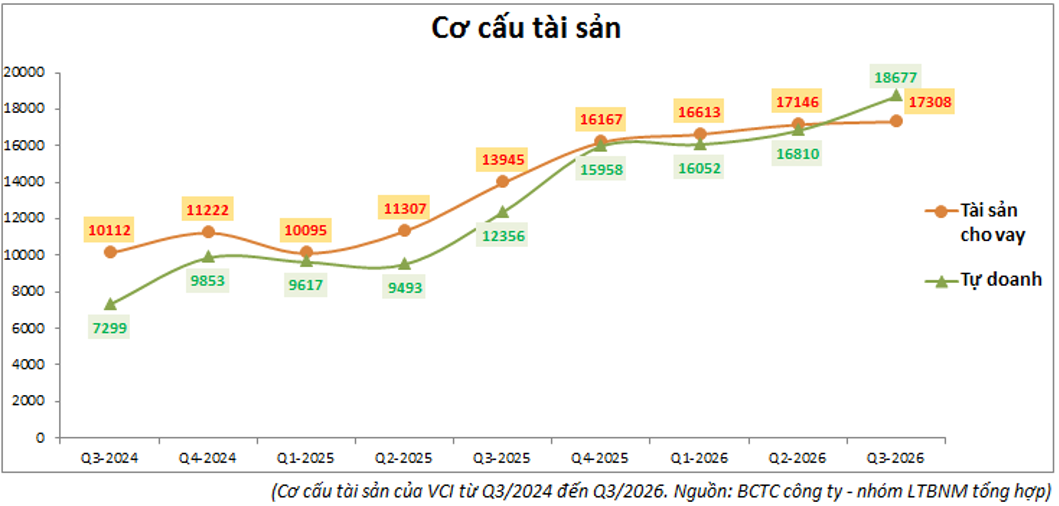
Về phân bổ tài sản, VCI tập trung gần như toàn bộ tài sản vào 2 mảng chính là tự doanh và cho vay với tỉ trọng gần như tương đương nhau khi tự doanh là 18.677 tỷ đồng, chiếm 46,2% tổng tài sản và tài sản cho vay đạt 17.308 tỷ đồng, chiếm 42,8% tổng tài sản. Như vậy cùng lượng tài sản phân bổ gần tương đương nhau nhưng chúng ta có thể thấy mảng cho vay đang mang lại hiệu suất lợi nhuận tốt hơn. (Hình 3)
II. Tiềm năng kinh doanh từng mảng
1. Cho vay tiếp tục tăng trưởng ổn định
Dù thị trường chung đang đối mặt nhiều khó khăn nhưng mảng cho vay của VCI vẫn đang kinh doanh khá tốt trong các quý gần đây. Tài sản cho vay của công ty vẫn liên tục tăng trưởng so với cả cùng kỳ cũng như quý liền trước dù mức độ tăng trưởng là không quá lớn. (Hình 4)
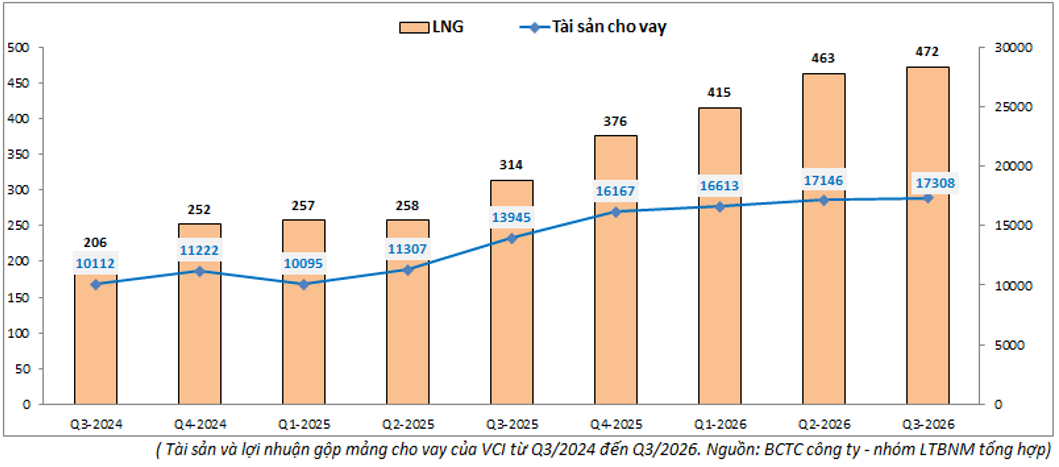
Nhờ đó mà lợi nhuận gộp mảng cho vay liên tục tăng sau mỗi quý. Trong quý III/2026, lợi nhuận gộp ghi nhận 472 tỷ đồng, tăng mạnh 50,3% so với cùng kỳ. Đáng chú ý, lợi nhuận mảng cho vay của VCI liên tục duy trì quý sau cao hơn quý trước trong suốt hơn 2 năm vừa qua bất chấp thị trường chung biến động không ngừng.
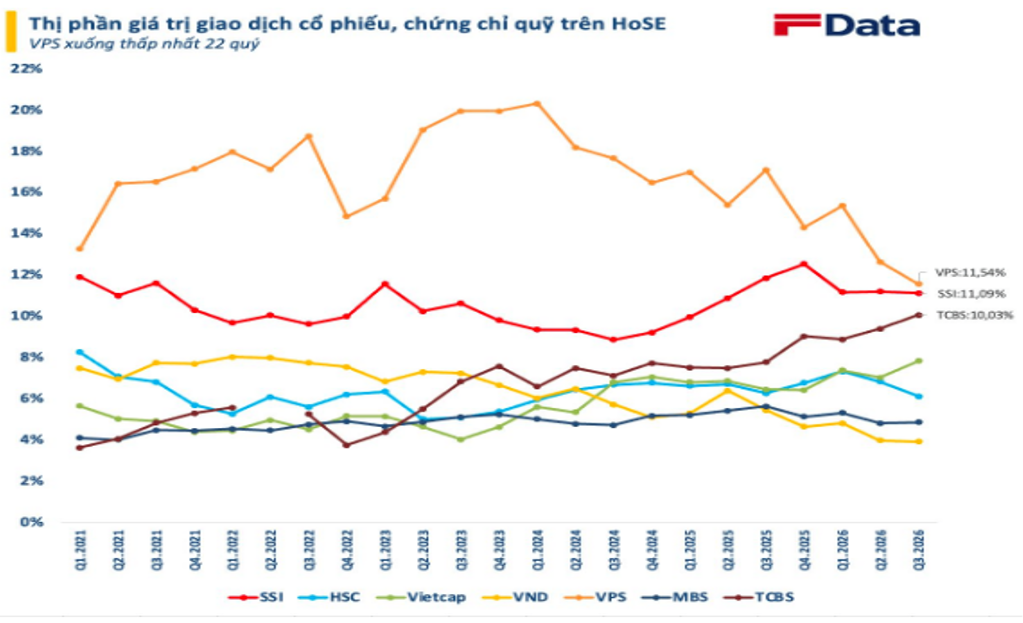
Động lực chính giúp cho VCI duy trì được tăng trưởng cho vay tới từ thị phần của công ty tăng trưởng tốt trong các quý gần đây, thậm chí tính tới cuối quý III/2026 công ty còn đạt thị phần cao nhất từ trước tới nay với 7,8% trên sàn HOSE, vươn lên và giữ vững vị trí thứ 4 trên sàn khi bỏ cách HSC ở vị trí thứ 5 tới 1,7%. (Hình 5)
Ngoài ra công ty cũng liên tục tìm kiếm các đối tác cho vay bên ngoài để thúc đẩy mảng cho vay của mình. Vì vậy chúng tôi đánh giá cao mảng cho vay của VCI và gần như chắc chắn lợi nhuận mảng cho vay các quý tới vẫn sẽ duy trì tăng trưởng tốt để làm động lực chính thúc đẩy tăng trưởng cho công ty.
2. Tự doanh kỳ vọng phục hồi nhờ “ôm” cổ phiếu
Với việc nắm giữ tỉ trọng cổ phiếu cao trong danh mục tự doanh ở các quý trước nên kết quả kinh doanh mảng tự doanh của công ty bị ảnh hưởng rất lớn từ thị trường chung tiêu cực. Cụ thể, tính tới cuối quý III/2026 danh mục cổ phiếu VCI nắm giữ vẫn lên tới 11.984 tỷ đồng, tăng nhẹ hơn 100 tỷ đồng so với cuối quý II và chiếm 64% tỉ trọng danh mục tự doanh của công ty. Tài sản tăng lên trong quý III/2026 (tăng thêm gần 2k tỷ đồng) chủ yếu được VCI gia tăng vào trái phiếu (chiếm 32% tỉ trọng) và tiền gửi (chiếm 4% tỉ trọng tự doanh). (Hình 6)
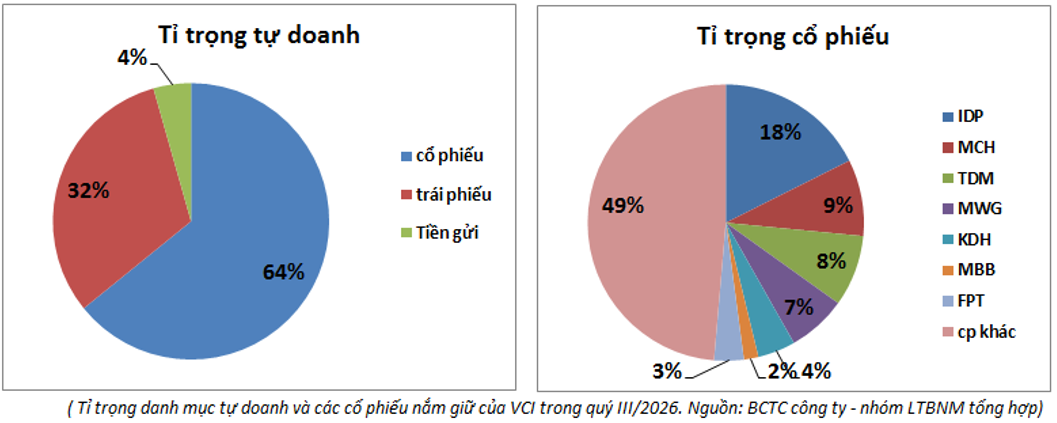
Về danh mục cổ phiếu nắm giữ, không có nhiều biến động khi các cổ phiếu vẫn là IDP, MCH, TDM, MWG, KDH, MBB, …Ngoài ra 49% danh mục là các cổ phiếu khác mà công ty cũng không thuyết minh hết.
Hiện tại các cổ phiếu trên thị trường đều đang phục hồi ít nhiều theo thị trường chung nhờ động lực tới từ các yếu tố vĩ mô và chính sách từ nhà nước trong thời gian gần đây giúp kỳ vọng tiền được bơm trở lại thị trường. Nếu duy trì được đà phục hồi đến cuối quý IV/2026 sẽ là động lực rất lớn để hỗ trợ cho KQKD mảng tự doanh phục hồi trở lại. Do mảng tự doanh nắm giữ nhiều cổ phiếu nên KQKD sẽ bị ảnh hưởng rất nhiều bởi biến động từ thị trường chung. Vì vậy chúng ta sẽ cần theo dõi thị trường đến cuối quý để có thể dự phóng được KQKD chính xác hơn. Tuy nhiên ít nhất tới thời điểm hiện tại với những gì đang diễn ra, chúng ta có thể kỳ vọng mảng tự doanh sẽ phục hồi trong quý IV.
III. Kết luận
Với cập nhật trên về VCI sau quý III/2026 chúng ta có thể thấy công ty cũng đang cố gắng kinh doanh tốt dù vẫn khó khăn do tỉ trọng cổ phiếu khá nhiều dẫn tới tự doanh chưa thực sự tích cực. Nhưng hiện tại thị trường đang cho VCI thêm kỳ vọng phục hồi tốt hơn trong quý IV và có thể đây sẽ trở thành động lực giúp VCI trở lại bên cạnh mảng cho vay vẫn đang kinh doanh tốt.
Tuy nhiên dù kỳ vọng là có nhưng về định giá thì chúng tôi cho rằng do định giá của VCI so với các công ty chứng khoán cùng nắm giữ tỉ trọng cổ phiếu cao như SHS hay VIX thì VCI vẫn đang ở mức khá cao dẫn tới phản ứng giá trong nhịp phục hồi vừa qua là không quá lớn. Vì vậy trong giai đoạn tới dù FA đang tích cực lại nhưng định giá lại là rào cản với VCI khi P/B của cổ phiếu hiện tại đã gần mức 1.4 lần. Chúng tôi cho rằng mức định giá phù hợp với VCI trong quý IV sẽ là 21-22k/cp.
– Link room zalo miễn phí: https//zalo.me/g/ajxejn485
– Đăng kí dịch vụ tư vấn: https//langtubuonnuocmam.com/dich-vu
———-Team LTBNM tổng hợp và phân tích ————-
Nhập mã “LTBNM” để được giảm giá 10% khi mua acc tại wichart.vn. Áp dụng cùng với các chương trình khuyến mại khác nếu có.
Tuyên bố miễn trách nhiệm
Các thông tin và nhận định trong báo cáo này được cung cấp bởi team Lãng tử buôn nước mắm dựa vào các nguồn thông tin mà team coi là đáng tin cậy, có sẵn và mang tính hợp pháp. Tuy nhiên, chúng tôi không đảm bảo tính chính xác hay đầy đủ của các thông tin này.
Nhà đầu tư sử dụng báo cáo này cần lưu ý rằng các nhận định trong báo cáo này mang tính chất chủ quan của chuyên viên phân tích team. Nhà đầu tư sử dụng báo cáo này tự chịu trách nhiệm về quyết định của mình.
Team Lãng tử buôn nước mắm có thể dựa vào các thông tin trong báo cáo này và các thông tin khác để ra quyết định đầu tư của mình mà không bị phụ thuộc vào bất kỳ ràng buộc nào về mặt pháp lý đối với các thông tin đưa ra.