VDS đã công bố KQKD quý III/2026 với điểm nhấn lớn nhất là lợi nhuận sụt giảm mạnh và ghi nhận thấp nhất kể từ quý II/2022 cho tới nay. Vậy điều gì khiến VDS lao dốc nhanh vậy? Dưới đây là những cập nhật và phân tích chi tiết nhất về VDS trong quý III và xu hướng các quý tới.
I. KQKD quý III/2026: Tự doanh là “tội đồ”
Kết thúc quý III/2026 VDS ghi nhận doanh thu đạt 193 tỷ đồng, giảm 58.9% so với cùng kỳ. Lợi nhuận sau thuế của công ty còn sụt giảm rất mạnh khi ghi nhận âm tới 83 tỷ đồng, giảm tới gần 350 tỷ đồng so với cùng kỳ (cùng kỳ lãi 264 tỷ đồng). (Hình 1)
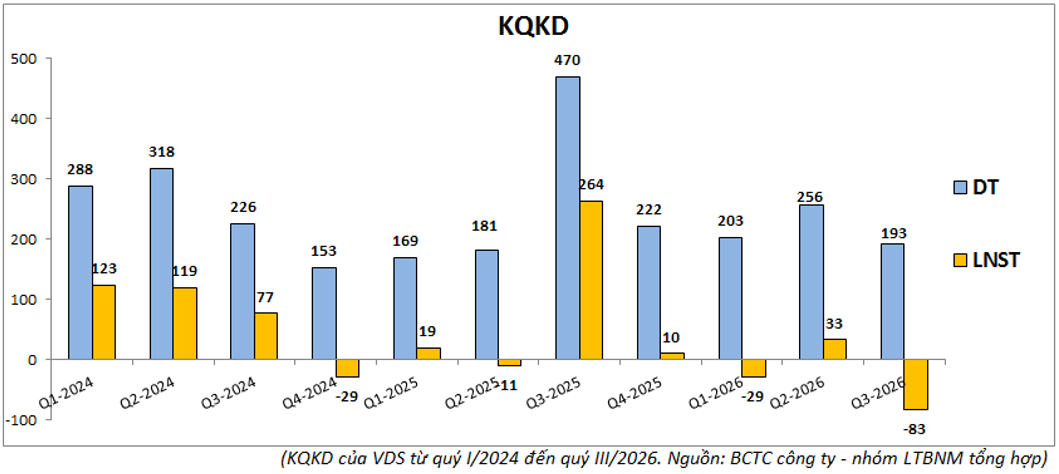
Mức sụt giảm mạnh trên được cộng hưởng từ cả hai phía khi mức nền cùng kỳ 2025 là rất cao do thị trường bùng nổ trong quý III/2025, còn ngược lại quý III/2026 KQKD của VDS lại rất kém khi lợi nhuận ghi nhận mức thấp nhất trong vài năm gần đây.
Bóc tách đóng góp của từng mảng vào KQKD của VDS chúng ta sẽ thấy khá rõ bức tranh kinh doanh của công ty trong quý III vừa qua cũng như nhìn ra đâu là mảng đã khiến cho KQKD của công ty sụt giảm mạnh tới như vậy. Cụ thể như biểu đồ phía dưới về lợi nhuận gộp từng mảng của công ty từ 2024 tới nay chúng ta sẽ thấy chi tiết như sau:
- Mảng tự doanh trong quý III ghi nhận lợi nhuận âm tới 98 tỷ đồng trong khi cùng kỳ ghi nhận 306 tỷ đồng. Mức sụt giảm rất lớn khiến cho mảng tự doanh chính là “tội đồ” khiến cho lợi nhuận của VDS sụt giảm mạnh vậy trong quý III. Nguyên nhân do mảng tự doanh của VDS đang đầu tư tỉ trọng lớn vào cổ phiếu nên mức độ ảnh hưởng bởi thị trường là rất lớn. Chi tiết chúng ta sẽ phân tích trong phần dưới.
- Mảng cho vay vẫn duy trì được mức tăng khá tốt so với cùng kỳ (+22% yoy). Tuy nhiên mức tăng vậy là chưa đủ để bù đắp được cho sụt giảm của các mảng kinh doanh khác.
- Mảng môi giới cũng gặp khó khăn khi chỉ ghi nhận 9.2 tỷ đồng lợi nhuận, giảm 65% so với cùng kỳ. Thị trường chung đang khó khăn cả về biến động giá cũng như thanh khoản khiến cho mảng môi giới cũng chịu ảnh hưởng khá lớn. (Hình 2)
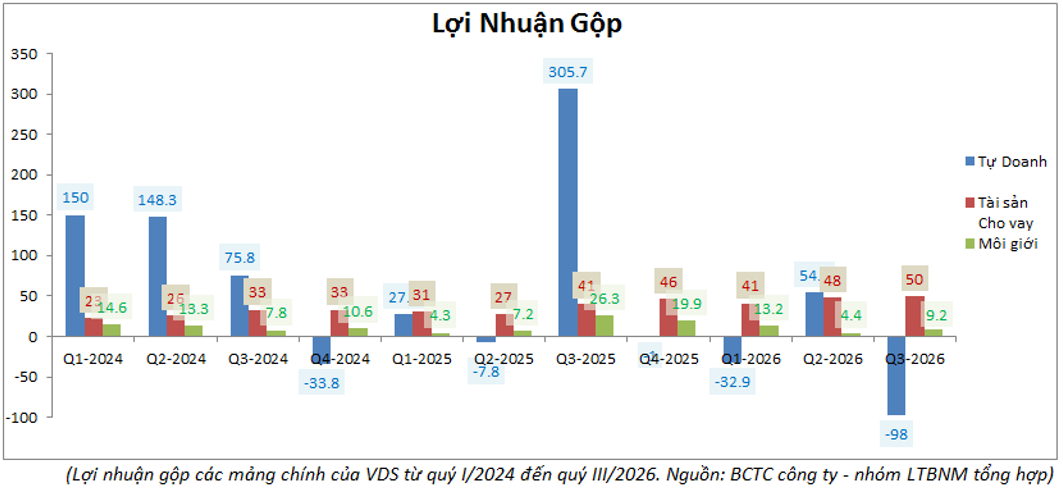
Như vậy có thể thấy tự doanh chính là mảng chính khiến cho KQKD của VDS sụt giảm mạnh trong quý III vừa qua.
Về biến động và phân bổ tài sản công ty, VDS vẫn duy trì xu hướng tập trung nhiều tài sản của mình vào mảng cho vay, tuy nhiên sau khi bứt phá trong quý III/2025 nhờ thị trường chung tốt thì cho tới nay công ty chưa thể gia tăng tiếp tài sản vào mảng cho vay để gia tăng lợi nhuận, thậm chí có phần sụt giảm trong quý III/2026 vừa qua. Trong khi cho vay và lượng tiền + tương đương tiền có xu hướng đi ngang thì tài sản tự doanh của công ty đang có phần sụt giảm dần từ quý III/2025 tới nay. Một phần do việc đầu tư khó khăn khiến các lớp tài sản cổ phiếu bị giảm dần sau mỗi quý do đánh giá lại. (Hình 3)
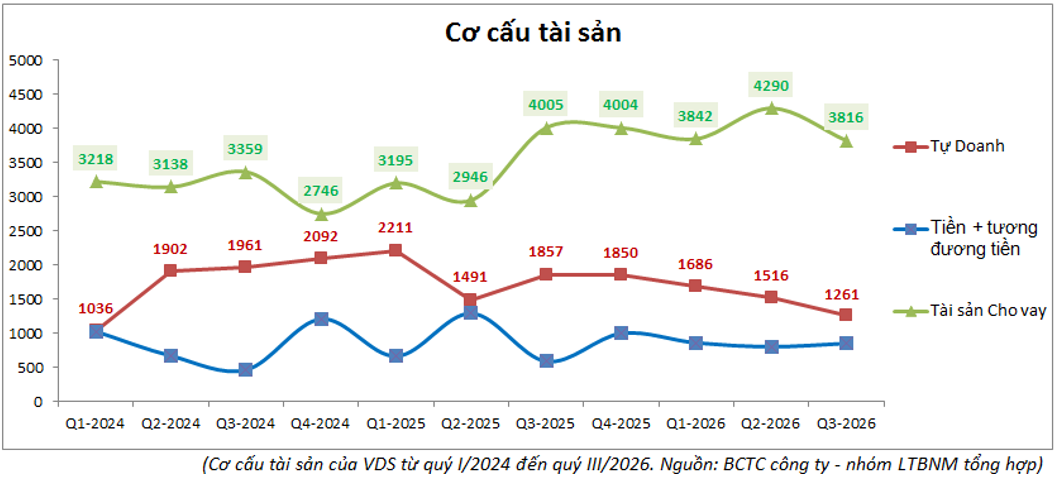
Chi tiết hơn việc kinh doanh và tiềm năng từng mảng ra sao chúng ta sẽ cập nhật rõ hơn trong phần dưới.
II. Cập nhật việc kinh doanh từng mảng
1. Mảng tự doanh gặp khó
Đây là mảng gây ra biến động lớn nhất tới KQKD của VDS dù về tài sản, tỉ trọng mảng này là không quá lớn với chỉ khoảng 1.261 tỷ đồng cuối quý III/2026, chiếm 17% tỉ trọng tài sản công ty. (Hình 4)
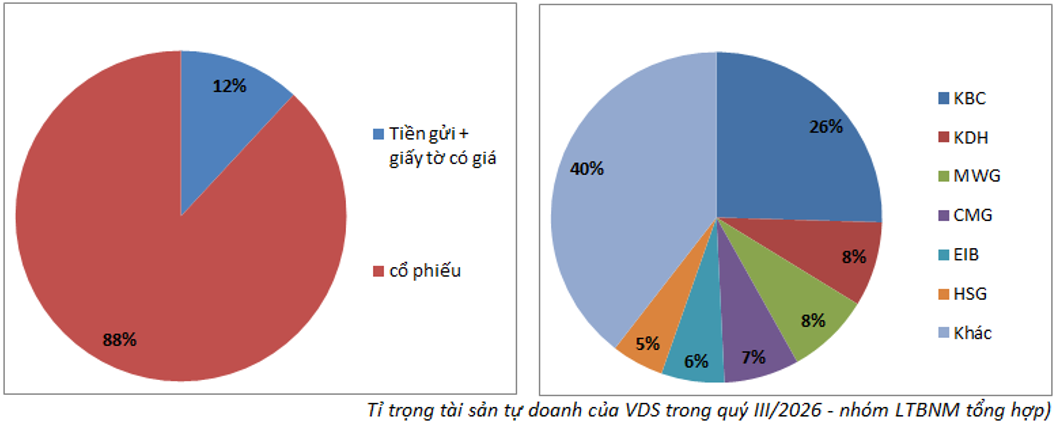
Nguyên nhân là do mảng tự doanh của VDS được đầu tư chủ yếu vào nhóm tài sản cổ phiếu với tỉ trọng lên tới 88% tổng tài sản tự doanh. Đây là nhóm tài sản có biến động rất lớn theo biến động giá cổ phiếu trên sàn. Trong 3-4 quý gần đây giá cổ phiếu trên sàn đa phần diễn biến tiêu cực nên cũng khiến tự doanh của VDS ảnh hưởng tiêu cực với mức độ lớn theo. Ngoài ra tiền gửi có kỳ hạn chiếm 12% tỉ trọng còn lại của công ty.
Về tài sản cổ phiếu, VDS nắm giữ chủ yếu là các cổ phiếu như KBC (26% tỉ trọng), KDH (8%), MWG (8%), CMG (7%),… Chi tiết như hình phía trên. Đa phần các cổ phiếu trên đều có diễn biến chung là đều đang trong kênh downtrend và cũng chưa thấy tín hiệu tích cực nào xuất hiện cho tới hiện tại. Trong quý IV tới khi áp lực về lãi suất vẫn còn thì việc kỳ vọng KQKD mảng tự doanh của VDS sẽ khởi sắc là rất khó. Vì vậy chúng tôi cho rằng khả năng cao tự doanh của VDS sẽ vẫn tiếp tục khó khăn và thậm chí có thể tiếp tục lỗ trong quý IV/2026.
2. Mảng cho vay làm trụ đỡ
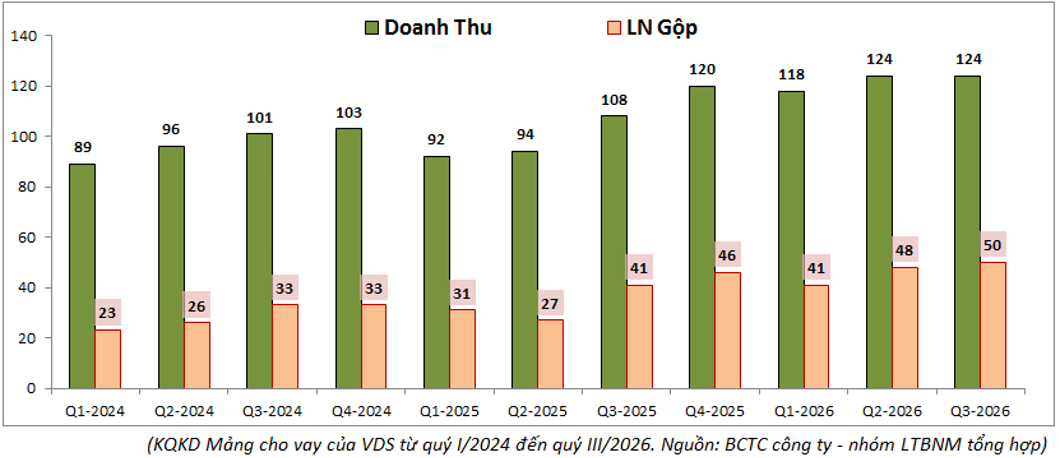
Mảng cho vay đang là mảng chiếm tỉ trọng lớn nhất trong cơ cấu tài sản của VDS với 3.816 tỷ đồng tính tới cuối quý III/2026, chiếm 51.4% tổng tài sản của công ty. Mảng cho vay cũng là mảng giúp mang lại nguồn lợi nhuận ổn định nhất cho công ty bất chấp thị trường đang khó khăn. Trong quý III/2026 mảng cho vay ghi nhận doanh thu 124 tỷ đồng, tăng 14,8% so với cùng kỳ. Lợi nhuận gộp ghi nhận 50 tỷ đồng, tăng 22% so với cùng kỳ. Đáng chú ý, cả doanh thu và lợi nhuận mảng cho vay của VDS đều ghi nhận ở mức cao nhất lịch sử công ty. (Hình 5)
Tuy nhiên tài sản mảng cho vay trong quý III/2026 lại giảm khá nhiều so với quý II liền trước khi chỉ còn 3.816 tỷ đồng, giảm 474 tỷ đồng (-11%). Điều này cho thấy tình trạng kinh doanh ngành chứng khoán đang ngày càng khó khăn trong quý III vừa qua và nếu các công ty không có lợi thế cạnh tranh riêng sẽ rất khó để duy trì được đà tăng trưởng của tài sản cho vay. (Hình 6)
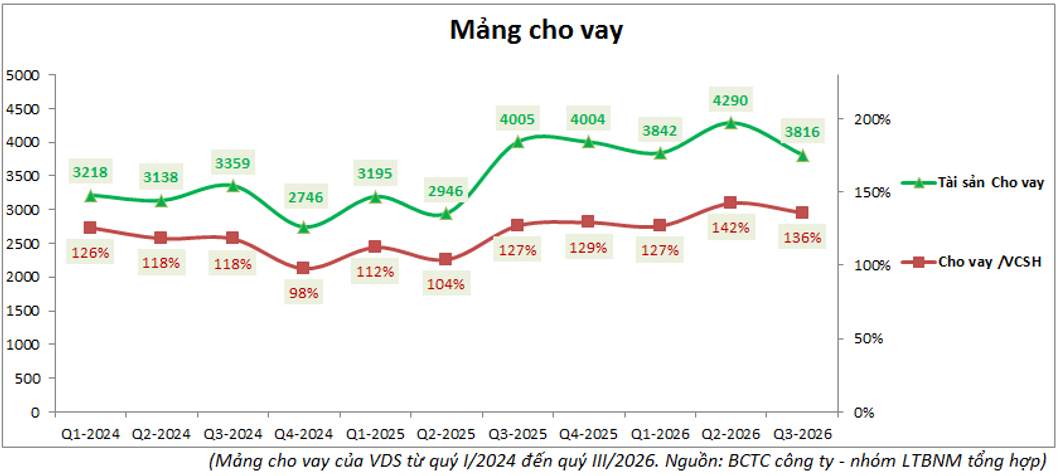
Với việc tài sản cho vay có phần suy giảm trong quý III/2026 sẽ là rủi ro và có thể khiến KQKD mảng cho vay các quý tới sẽ bị chững lại. Kịch bản dễ xảy ra nhất sẽ là đi ngang so với kết quả cùng kỳ trong 2-3 quý tới nếu thị trường chung chưa thể tích cực hơn.
3. Mảng môi giới
Mảng môi giới là mảng có vận động sát với tình hình thị trường chung nhất, Vì vậy trong các quý gần đây KQKD mảng môi giới có phần sụt giảm khi thị trường chung đi xuống cả về thanh khoản và điểm số. (Hình 7)
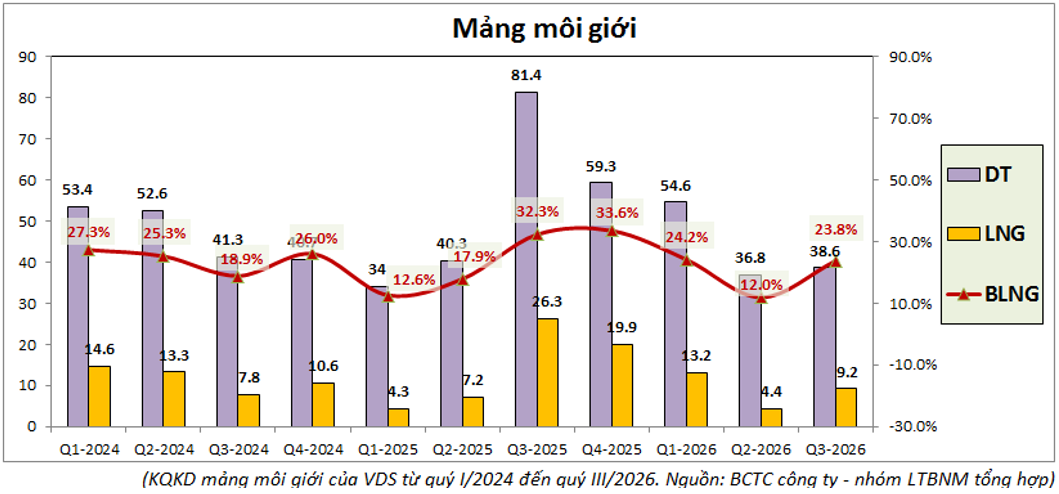
Điểm tích cực phần nào là KQKD quý III/2026 có phần nào hồi phục so với quý II liền trước và chúng ta có thể kỳ vọng KQKD của mảng này có thể đi ngang trong 2 quý tới sau khi không còn mức nền cùng kỳ quá cao nữa. Tuy nhiên để hỗ trợ tăng trưởng trở lại ngay là khá khó và có thể phải chờ sang giữa 2027.
III. Tổng kết
Với những cập nhật trên về bctc quý III mới nhất của VDS chúng ta có thể thấy tình trạng và nguyên nhân khiến cho tình hình kinh doanh của công ty gặp nhiều khó khăn như vậy. Chúng tôi cho rằng với chiến lược vẫn quyết “ôm” tỉ trọng cổ phiếu cao trong danh mục tự doanh là chiến lược chưa đúng đắn trong thị trường hiện tại và đó là nguyên nhân khiến cho KQKD của VDS đi xuống rất nhiều trong các quý vừa qua và sẽ còn tiếp tục khó khăn trong các quý tới. 2 mảng còn lại là cho vay và môi giới khả năng cao sẽ chỉ có thể đi ngang trong các quý tới chứ khó duy trì tăng trưởng được khi các động lực là không có nhiều. Vì vậy về cơ bản VDS đang đối mặt khá nhiều khó khăn và khó trở lại ngay được trong ngắn hạn.
Hiện cổ phiếu đang giao dịch vùng giá gần 10k/cổ phiếu tương ứng mức định giá theo P/B là khoảng 0.95 lần. Đây là mức định giá dưới giá trị sổ sách và khá rẻ so với lịch sử công ty. Tuy nhiên so với các công ty khác trong ngành chúng tôi cho rằng mức định giá này là chưa đủ rẻ khi tình trạng kinh doanh của VDS là kém khả quan hơn. Vì vậy định giá cho 2026 chúng tôi cho rằng mức định giá phù hợp với VDS là khoảng 8-8.5k/cổ phiếu.
– Link room zalo miễn phí: https//zalo.me/g/ajxejn485
– Đăng kí dịch vụ tư vấn: https//langtubuonnuocmam.com/dich-vu
———-Team LTBNM tổng hợp và phân tích ————-
Nhập mã “LTBNM” để được giảm giá 10% khi mua acc tại wichart.vn. Áp dụng cùng với các chương trình khuyến mại khác nếu có.
Tuyên bố miễn trách nhiệm
Các thông tin và nhận định trong báo cáo này được cung cấp bởi team Lãng tử buôn nước mắm dựa vào các nguồn thông tin mà team coi là đáng tin cậy, có sẵn và mang tính hợp pháp. Tuy nhiên, chúng tôi không đảm bảo tính chính xác hay đầy đủ của các thông tin này.
Nhà đầu tư sử dụng báo cáo này cần lưu ý rằng các nhận định trong báo cáo này mang tính chất chủ quan của chuyên viên phân tích team. Nhà đầu tư sử dụng báo cáo này tự chịu trách nhiệm về quyết định của mình.
Team Lãng tử buôn nước mắm có thể dựa vào các thông tin trong báo cáo này và các thông tin khác để ra quyết định đầu tư của mình mà không bị phụ thuộc vào bất kỳ ràng buộc nào về mặt pháp lý đối với các thông tin đưa ra.