Một trong những ngành được hưởng lợi khi giá cả hàng hóa tăng giá mạnh trong giai đoạn này có thể kể đến nhóm cao su. Là một doanh nghiệp đầu ngành, GVR cũng được kì vọng sẽ đem lại một báo cáo kinh doanh tăng trưởng tích cực trong Q3/26 tới đây. Vậy liệu vùng định giá nào là phù hợp với cổ phiếu này khi giá cao su đang neo cao như hiện nay? Chúng tôi sẽ bóc tách trong báo cáo này.
I. Kết quả kinh doanh Q2/2026
Trong Q2/26, GVR ghi nhận doạnh thu thuần đạt 7.097 tỷ (+21% yoy), chủ yếu đến từ việc giá bán cao su vẫn duy trì mức cao trong quý vừa qua. Chi tiết doanh thu các mảng chính như sau:
- Mảng cao su: Đạt 5,6 nghìn tỷ (+20% yoy) chủ yếu nhờ sản lượng tiêu thụ tăng 12% lên 117 nghìn tấn trong bối cảnh nguồn cung cao su Thái Lan bị thắt chặt mà nguồn cầu từ Trung Quốc duy trì tích cực. Giá bán bình quân trong quý đạt 50,1 triệu (+8% yoy), biên lãi gộp cải thiện lên mức 30% nhờ giá bán tăng.
- Mảng chế biến gỗ cao su: Đạt 716 tỷ đồng, tăng 442% trên mức nền thấp cùng kỳ. Sản lượng gỗ đạt hơn 574.000m3, trong khi biên lãi gộp đạt 15,6% – tăng gần 4 điểm phần trăm so với cùng kỳ.
- Mảng KCN: Đạt 274 tỷ đồng và vẫn ghi nhận đà tăng trưởng tích cực, chủ yếu nhờ KCN Hiệp Thạnh (Tây Ninh cũ) bắt đầu vận hành thương mại từ Q1/26. Biên lãi gộp đạt 44% – giảm so với cùng kỳ do các KCN mới đi vào vận hành có biên lãi thấp hơn so với các KCN hiện hữu.
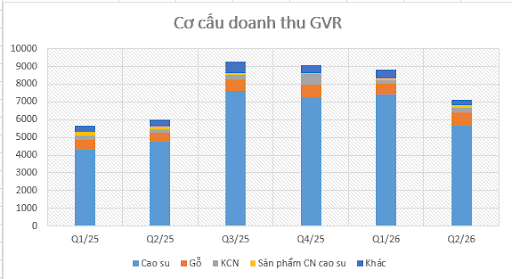
Bên cạnh mảng kinh doanh chính, thì thu nhập đền bù từ cao su cũng ghi nhận tăng mạnh trong 6T26, đặc biệt trong Q2 vừa qua với 817 tỷ đồng, chủ yếu nhờ các khoản bồi thường GPMB từ dự án VSIP 3 và các dự án tại khu vực Long Thành, Đồng Nai. Những năm gần đây hoạt động thanh lý gỗ cao su và nhận tiền đền bù từ thu hồi đất đang trở thành một trong những động lực tăng trưởng bên cạnh mảng cao su.
Kết quý, LNST ròng của GVR đạt 2,1 nghìn tỷ (+50% yoy) và trở thành quý ghi nhận lợi nhuận cao nhất từ trước tới nay. Biên lãi ròng đạt 30,5% và cao nhất trong 6 quý gần đây.
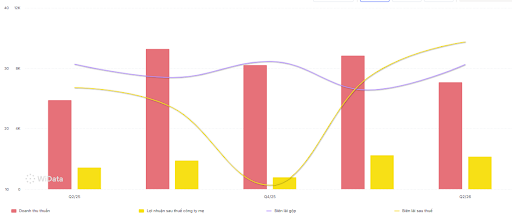
Lũy kế 6T26, doanh thu và LNST của GVR đạt lần lượt 15,9 nghìn tỷ (+38% yoy) và 5,56 nghìn tỷ (+67% yoy), cho thấy đà tăng trưởng lợi nhuận tiếp tục mạnh mẽ, được hỗ trợ bơi giá cao su neo ở mức cao và sự đóng góp tích cực từ thu nhập nhờ đền bù đất cao su. Với kết quả này, GVR hoàn thành 80% kế hoạch lợi nhuận cho năm 2026.
II. Tiềm năng kinh doanh các mảng chính
1. Mảng kinh doanh mủ cao su
Đây là mảng đóng góp nhiều nhất cả về cơ cấu doanh thu và lợi nhuận của GVR, vì thế tình hình kinh doanh của mảng này sẽ ảnh hưởng lớn nhất tới kết quả kinh doanh của doanh nghiệp. KQKD của mảng cao su sẽ phụ thuộc chính vào 2 yếu tố là sản lượng và giá bán.
- Đối với sản lượng: Chúng tôi kì vọng sản lượng tiêu thụ trong nửa cuối 2026 tiếp tục tăng mạnh, khi nguồn cung cao su tại Thái Lan vẫn bị thắt chặt. Ngoài ra, nửa cuối năm là mùa cao điểm khai thác mủ – thông thường đóng góp khoảng 60% doanh thu cả năm, củng cố cho kì vọng của chúng tôi.
- Đối với giá bán: Hiện giá cao su đang chịu ảnh hưởng bởi 2 yếu tố. Một là chu kỳ thiếu hụt nguồn cung toàn cầu đang hình thành, với mức thâm hụt được dự báo khoảng gần 2 triệu tấn vào năm 2030 khi nguồn cung đang thâm hụt đáng kể từ 2020 mà nguồn nhu cầu đang tăng khi sản lượng sản xuất xe phục hồi. Hai là giá cao su diễn biến đồng pha với giá dầu – sản phẩm đang tăng rất mạnh khi chiến sự giữa Mỹ – Iran đang tiếp tục căng thẳng. Vì thế, chúng tôi đánh giá rằng giá cao su không chỉ phục hồi nhất thời mà đang bước vào một chu kỳ tăng có cấu trúc, và đây là giai đoạn tăng mạnh nhất do có ảnh hưởng từ chiến sự. Trên thực tế, giá bán cao su đang ở mức khoảng $250/kg – vượt đỉnh 10 năm.
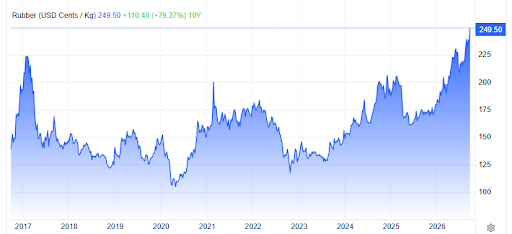
Ảnh: giá cao su 10 năm.
Dựa trên cơ sở đó, chúng tôi ước tính giá bán bình quân cao su trong Q3/26 sẽ vào khoảng 55 triệu, tiếp tục là đầu tàu tăng trưởng cho mảng kinh doanh cao su nói riêng và cả tập đoàn cao su nói chung.
2. Mảng đền bù đất và thanh lý cây cao su – thúc đẩy tăng trưởng lợi nhuận
Chúng tôi kỳ vọng GVR sẽ ghi nhận các khoản thu đáng kể từ thanh lý cây cao su và đền bù đất, với điểm rơi cao nhất vào giai đoạn 2026 – 2027. Sau khi hoàn trả quỹ đất cho Nhà nước để thực hiện chuyển đổi mục đích, GVR có thể ghi nhận thu nhập từ 2 nguồn: bồi thường quyền sử dụng đất cao su và tiền thanh lý cây cao su trên diện tích bị thu hồi.
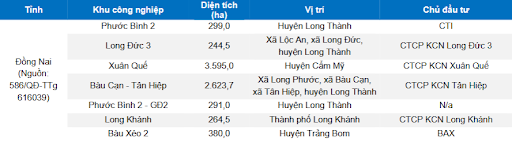
Đối với thu nhập từ chuyển đổi đất: Việc chuyển đổi đất cao su sang đất khu công nghiệp là động lực quan trọng nhất giúp gia tăng giá trị quỹ đất trong trung và dài hạn, đặc biệt là tại các KCN phía nam như tp.HCM, Bình Dương và Đồng Nai. Cho tới năm 2030, GVR đang đẩy nhanh các thủ tục phê duyệt cho khoảng 23.444 ha đất khu công nghiệp, vì thế dư địa để ghi nhận khoản đền bù này là rất lớn. Chúng tôi liệt kê các KCN chuyển đổi đất nằm trong quy hoạch tính đến 2030 của các địa phương nơi GVR và các công ty con đang quản lý quỹ đất cao su lớn:
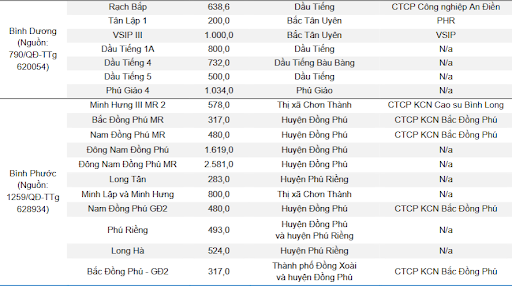
Đối với mảng thanh lý cây cao su: Chúng tôi ước tính mảng thanh lý cây cao su dự kiến đạt đỉnh trong 2026. Theo kế hoạch được GVR công bố, tổng diện tích thanh lý dự kiến đạt 7.400 ha (+9% yoy) với giá thanh lý trung bình khoảng 200 triệu/ha. Riêng tại Đồng Nai, diện tích thanh lý khoảng 4.300ha và tập trung ở các dự án kết nối hạ tầng với Sân bay Long Thành. Doanh thu sẽ đạt khoảng hơn 3.000 tỷ đồng.
Tuy nhiên, nhà đầu tư cần lưu ý đây là dòng thu nhập gắn với tiến độ hành chính của từng dự án thu hồi đất, không phát sinh đều đặn giữa các quý. Trên thực tế, đã từng có nhiều lần dòng tiền đền bù không xuất hiện như kỳ vọng, nên nhà đầu tư cần lưu ý để đưa ra các đánh giá về rủi ro và lợi nhuận.
3. Mảng KCN: lợi thế quỹ đất lớn
Hiện GVR đang sở hữu và vận hành 14 KCN lớn trên cả nước với tổng diện tích 4.200 ha. Tỷ lệ lấp đầy trung bình tại các KCN đạt khoảng 86,7%. Đồng thời GVR cũng đang triển khai đầu tư thêm 5 KVN đã được Chính phủ chấp thuận chủ trương, nâng tổng số KCN vận hành lên 19 khu, với diện tích gần 6.300ha trải dài tại các địa phương có nền kinh tế năng động như TP.HCM, Bình Dương, Đồng Nai, Tây Ninh, Hải Phòng,… Dưới đây là 4/5 cái tên được chấp thuận chủ trương đầu tư trong giai đoạn 2024 – 2025 và dự kiến đi vào hoạt động trong 2025 – 2027. Đây sẽ là động lực tăng trưởng trong dài hạn của GVR, đi song hành cùng mảng kinh doanh cao su truyền thống.
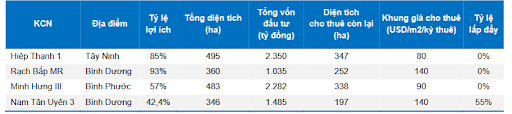
Cập nhật tiến độ triển khai trong năm 2026: 4 KCN là Bắc Đồng Phú, Minh Hưng III, An Điền và Hiệp Thạch đã triển khai hạ tầng từ Q3/26, tiêng dự án Bắc Đồng Phú mở rộng dự kiến khởi công trong tháng 9/26 và cho thuê từ Q1/27. Chi phí dở dang ghi nhật 6.740 tỷ đồng – giảm 7% so với đầu năm.
III. Đánh giá, định giá
Xét về giao dịch của GVR, thì nhịp tăng giá gần đây phần lớn đến từ kỳ vọng chính sách sau khi Quyết định 40/2026/QĐ-TTg (quy định tiêu chí phân loại doanh nghiệp để cơ cấu lại vốn Nhà nước). Nếu nhịp tăng đầu năm liên quan Nghị quyết 79 đã giúp GVR có một nhịp tăng vượt đỉnh với giá tăng gần 65%, thì QĐ40 không còn là câu chuyện mới với thị trường, nên GVR chỉ tăng được khoảng 30%. Vùng giá hiện tại đang cách đỉnh cũ thiết lập trong Q1/26 khoảng 35%.
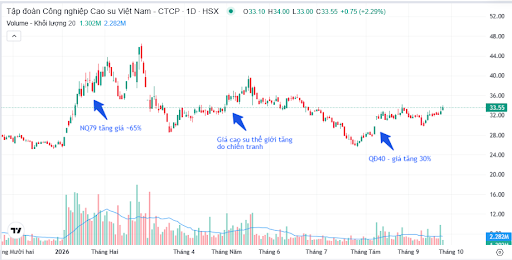
Ảnh: các nhịp tăng giá trong giao đoạn gần đây của GVR
Xét về định giá, chúng tôi kì vọng KQKD của GVR trong năm 2026 sẽ tăng 40 – 45% nhờ ghi nhận các khoản đền bù chuyển đổi đất và thanh lý cây trồng, đi kèm với việc giá cao su tăng vượt đỉnh 10 năm. Ước tính, LNST của GVR sẽ đạt 7.500 – 8.000 tỷ đồng, tương đương PE fwd khoảng 16,3 – 17,4 lần cho năm 2026, thấp hơn đáng kể mức trung bình 3 năm là 21,7 lần.
Vì thế, chúng tôi cho rằng mức định giá phù hợp với GVR với kỳ vọng giá cao su tự nhiên vẫn neo cao và các khoản đền bù vẫn tương đương 1H26 sẽ vào khoảng 36.000 – 40.00đ/cổ phiếu. Nếu các thông tin về việc thoái vốn được rõ ràng hơn, hoặc giá cao su tiếp tục đà tăng, thì giá cổ phiếu sẽ có phản ứng tích cực hơn và có thể về đỉnh cũ quanh mức 42.000 – 45.000đ/cổ phiếu.
– Link room zalo miễn phí: https//zalo.me/g/ajxejn485
– Đăng kí dịch vụ tư vấn: https//langtubuonnuocmam.com/dich-vu
———-Team LTBNM tổng hợp và phân tích ————-
Nhập mã “LTBNM” để được giảm giá 10% khi mua acc tại wichart.vn. Áp dụng cùng với các chương trình khuyến mại khác nếu có.
Tuyên bố miễn trách nhiệm
Các thông tin và nhận định trong báo cáo này được cung cấp bởi team Lãng tử buôn nước mắm dựa vào các nguồn thông tin mà team coi là đáng tin cậy, có sẵn và mang tính hợp pháp. Tuy nhiên, chúng tôi không đảm bảo tính chính xác hay đầy đủ của các thông tin này.
Nhà đầu tư sử dụng báo cáo này cần lưu ý rằng các nhận định trong báo cáo này mang tính chất chủ quan của chuyên viên phân tích team. Nhà đầu tư sử dụng báo cáo này tự chịu trách nhiệm về quyết định của mình.
Team Lãng tử buôn nước mắm có thể dựa vào các thông tin trong báo cáo này và các thông tin khác để ra quyết định đầu tư của mình mà không bị phụ thuộc vào bất kỳ ràng buộc nào về mặt pháp lý đối với các thông tin đưa ra.