Trong bối cảnh thị trường chung rất ảm đạm thì TCX vẫn cho thấy vị thế của mình khi tiếp tục duy trì tăng trưởng tốt so với cùng kỳ dù chúng ta đã biết mức nền cùng kỳ cao ra sao. Động lực lớn nhất vẫn nằm ở cho vay với mức tăng trưởng khủng để kéo toàn bộ KQKD của công ty đi lên. Vậy điều gì đang giúp TCX trở nên mạnh mẽ như vậy? Chúng ta sẽ cùng bóc tách chi tiết hơn trong phần dưới.
I. KQKD quý III/2026: tăng trưởng tốt so với mức cao cùng kỳ
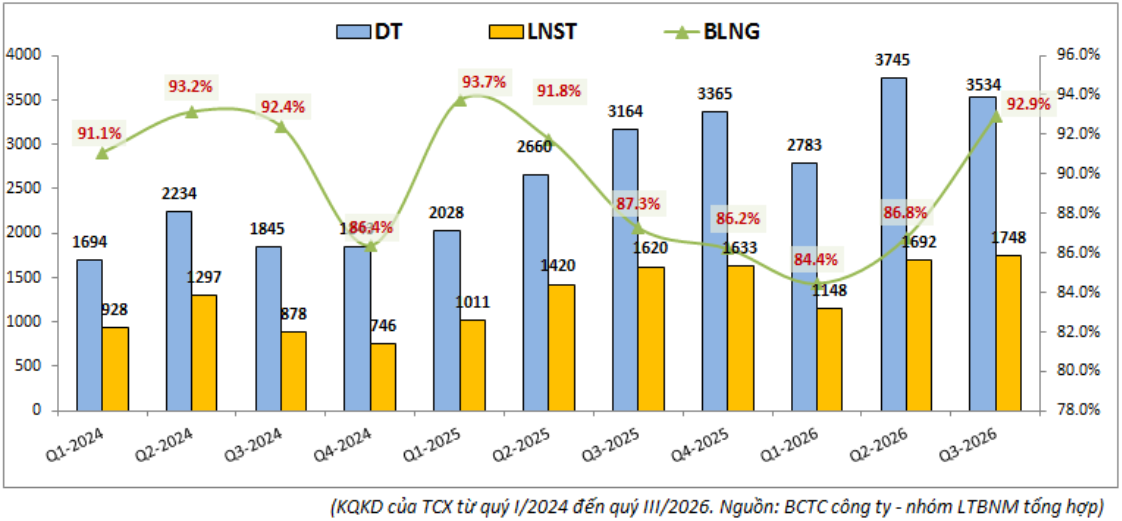
TCX đã công bố KQKD quý III/2026 tăng trưởng tốt dù cùng kỳ thị trường bùng nổ giúp các công ty chứng khoán đều ghi nhận lợi nhuận khủng. Cụ thể trong quý III/2026, công ty ghi nhận doanh thu đạt 3.534 tỷ đồng, tăng 11.7% so với cùng kỳ. Lợi nhuận sau thuế đạt 1.748 tỷ đồng, tăng 7.9% so với cùng kỳ. Đáng chú ý đây đã là quý thứ 13 liên tục TCX duy trì được tăng trưởng so với cùng kỳ kể từ quý III/2023 cho tới nay. Nếu chỉ nhìn vào kết quả tăng trưởng đơn thuần chúng ta sẽ có cảm nhận mức tăng trưởng trên là mức bình thường và thậm chí thấp hơn nhiều các mức tăng trưởng các quý trước. Tuy nhiên nếu nhìn chi tiết hơn về bối cảnh kinh doanh trong quý III/2026 và cùng kỳ chúng ta sẽ thấy mức độ nỗ lực và tích cực rất lớn của TCX. Cùng kỳ 2025 thanh khoản thị trường bùng nổ, cổ phiếu tăng giá mạnh sau cú sốc thuế quan còn quý III/2026 thanh khoản thị trường gần như chạm đáy, cổ phiếu liên tục sụt giảm và tạo đáy mới trong môi trường lãi suất cao và thiếu hụt dòng tiền trầm trọng. (Hình 1)
Bóc tách lợi nhuận từng mảng kinh doanh chúng ta sẽ thấy công ty có 4 mảng chính và được chia thành 2 bức tranh có phần trái chiều nhau: (Hình 2)
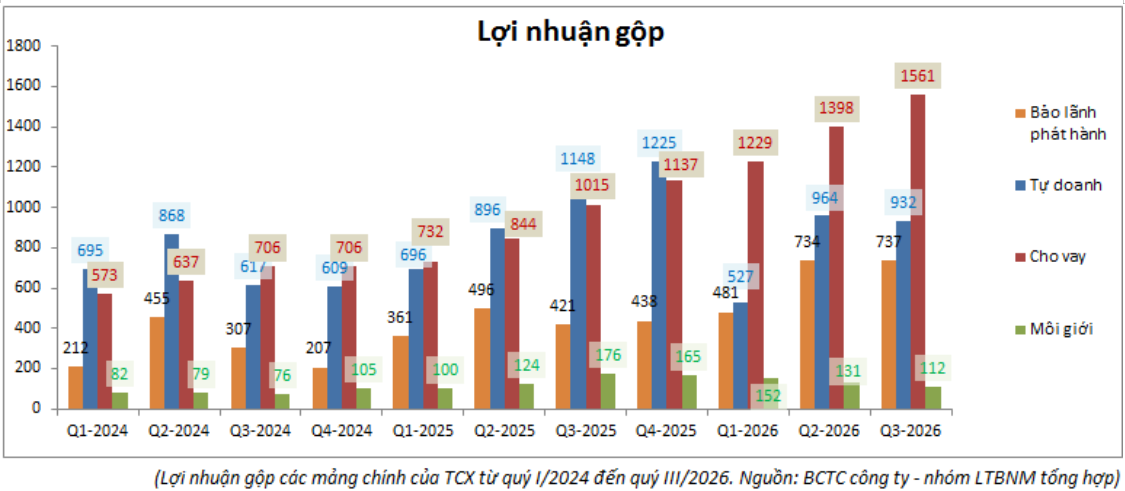
- Đầu tiên là mảng bảo lãnh phát hành và mảng cho vay duy trì đà tăng trưởng tốt bất chấp thị trường chung hiện tại. Đây là 2 mảng đã giúp KQKD chung của công ty vẫn tăng trưởng được trong quý III/2026 vừa qua.
- Với mảng tự doanh và môi giới đã ghi nhận sụt giảm so với cùng kỳ do mức nền cùng kỳ khá cao cũng như 2 mảng này vẫn chịu ảnh hưởng ít nhiều từ thị trường chung ảm đạm trong vài quý gần đây.
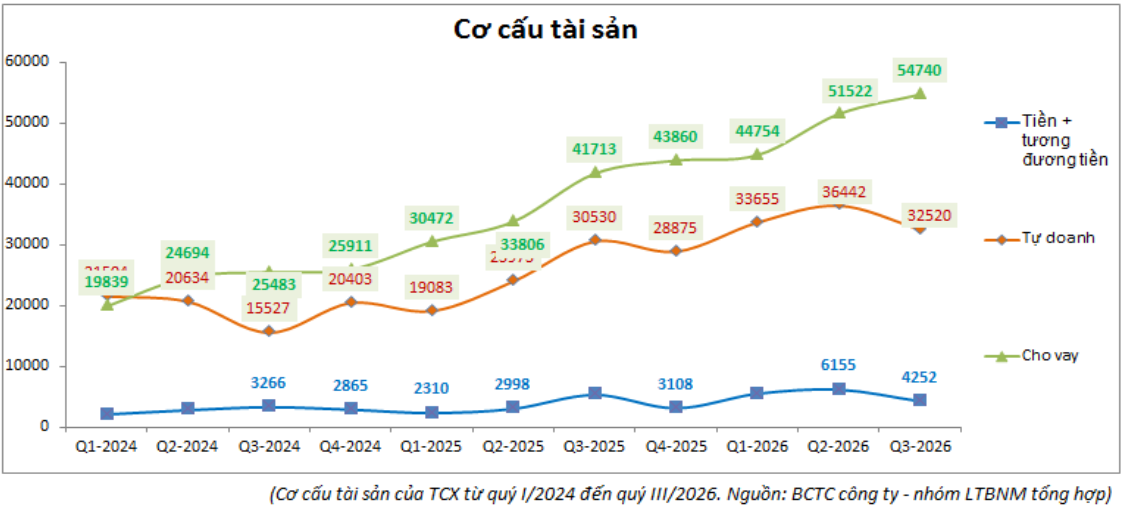
Về phân bổ tài sản, TCX vẫn duy trì tập trung chính tài sản của mình vào 2 kênh là cho vay với tự doanh, trong đó cho vay chiếm tỉ trọng lớn nhất với 54.740 tỷ đồng (chiếm 56.4% tổng tài sản), tiếp theo là tự doanh với 32.520 tỷ đồng (chiếm 33.5%). Trong quý III/2026, trong khi tài sản cho vay tiếp tục gia tăng đáng kể so với đầu năm và cả quý liền trước thì tài sản tự doanh có phần sụt giảm so với quý II trước đó. Điều này theo chúng tôi là sự dịch chuyển chủ động tài sản của công ty từ tự doanh sang cho vay để tối ưu hóa lợi nhuận cho công ty (mảng cho vay thường có lãi suất cao hơn so với gửi tiết kiệm của tự doanh). (Hình 3)
II. Hoạt động kinh doanh của từng mảng
1. Cho vay tiếp tục bứt phá
Đa phần các công ty chứng khoán trên sàn đã công bố bctc cho đến thời điểm hiện tại đều ghi nhận việc tài sản cho vay chững lại trong quý III/2026 do nhu cầu vay margin giảm cũng như áp lực cạnh tranh lớn trên thị trường. Nhưng TCX lại đang cho thấy tiềm lực rất lớn khi vẫn duy trì được tài sản cho vay tiếp tục gia tăng mạnh trong quý III. Lợi nhuận cũng theo đó tiếp tục tăng mạnh như một hệ quả tất yếu. (Hình 4)
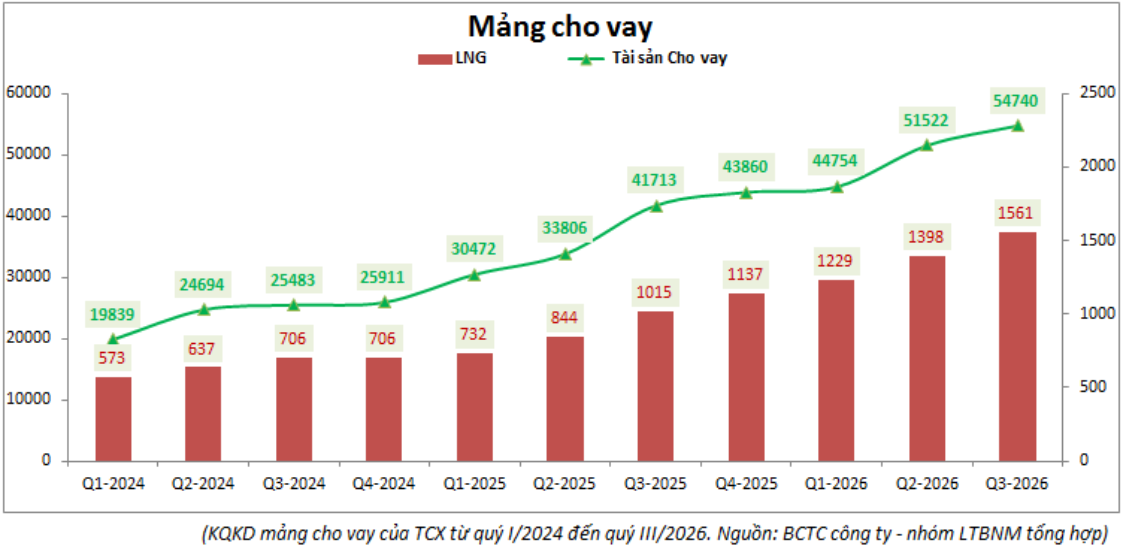
Cụ thể tới cuối quý III/2026, tài sản cho vay của TCX đạt 54.740 tỷ đồng, tăng mạnh 24.8% so với đầu năm. Lợi nhuận gộp ghi nhận 1.561 tỷ đồng, tăng mạnh 53.8% so với cùng kỳ. Ngoài việc cung cấp nhu cầu vay margin trên thị trường bình thường, hiện tại các deal cho vay doanh nghiệp cầm cố bằng cổ phiếu cũng tăng lên giúp cho công ty có thể gia tăng tài sản cho vay dù cho thị trường chung vẫn khó khăn. Việc chủ động tìm các thị trường ngách trong thời kỳ khó khăn là động lực rất lớn hỗ trợ cho mảng cho vay của công ty tiếp tục duy trì được tăng trưởng tốt.
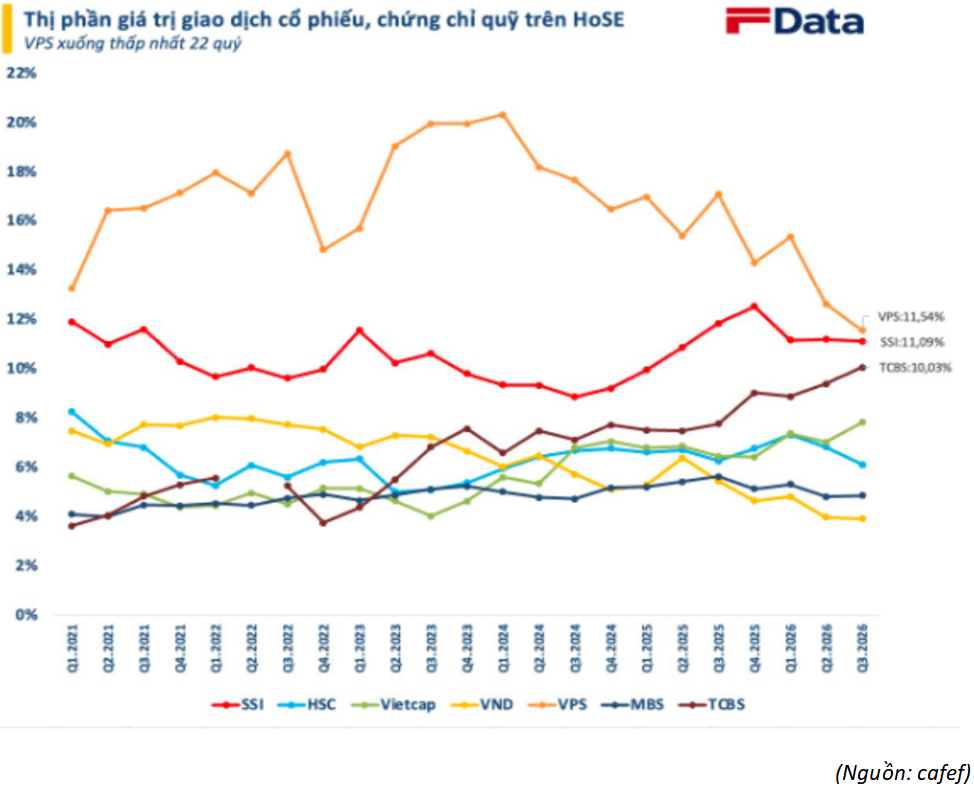
Ngoài ra TCX cũng liên tục gia tăng được thị phần trong các quý gần đây giúp cho công ty duy trì vững chắc vị trí thứ 3 trên sàn và thậm chí có thể thách thức 2 vị trí phía trên là VPS và SSI trong các quý tới. Đến hết quý III/2026 thị phần của TCX đã tăng lên 10.03%, áp rất sát 2 vị trí dẫn đầu là VPS với 11.54% và SSI với 11.09%. Việc liên tục gia tăng thị phần cũng giúp cho hoạt động cho vay của TCX thuận lợi hơn khi được tiếp cận tệp khách hàng lớn hơn. (Hình 5)
Như vậy với việc tài sản cho vay tiếp tục gia tăng mạnh trong quý III/2026 sẽ là động lực lớn để giúp cho lợi nhuận mảng cho vay của TCX có thể tiếp tục tăng trưởng tốt trong các quý tới và hoàn toàn có thể vượt mức 1.700 tỷ đồng lợi nhuận trong quý IV tới.
2. Mảng tự doanh hướng tới lớp tài sản an toàn
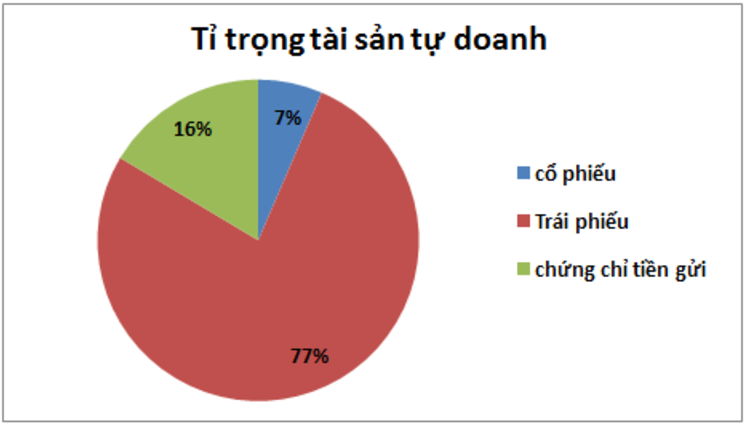
Tự doanh của TCX là mảng chiếm tỉ trọng tài sản lớn thứ 2 và cũng là mảng đóng góp lớn thứ 2 về lợi nhuận cho công ty. Tự doanh của TCX được hướng tới sự an toàn thay vì chấp nhận quá nhiều rủi ro, nhất là trong bối cảnh hiện tại. Cụ thể chiếm phần lớn tài sản tự doanh là trái phiếu với 77% tỉ trọng, tiếp theo là chứng chỉ tiền gửi với 16% và còn lại cổ phiếu với chỉ 7% (đa phần để phục vụ hoạt động chứng quyền). Như vậy đa phần tài sản tự doanh của TCX là các lớp tài sản giúp sinh lời ổn định chứ không phụ thuộc quá nhiều bởi thị trường chung. Điều này giúp giảm thiểu tối đa thiệt hại từ thị trường giá xuống như hiện tại. (Hình 6)
Tuy nhiên như đã cập nhật ở phần trên, tài sản tự doanh trong quý III/2026 có phần sụt giảm so với quý liền trước do một phần tài sản trái phiếu khi đáo hạn không được tái đầu tư lại kênh tự doanh mà được chuyển sang phục vụ mảng cho vay với lợi suất tốt hơn. Điều này có thể khiến lợi nhuận mảng tự doanh trong các quý tới sẽ khó tăng trưởng hơn nhưng về tổng thể vẫn giúp lợi nhuận công ty được tối ưu hơn.
3. Các mảng còn lại
Hai mảng kinh doanh còn lại của TCX là môi giới và bảo lãnh phát hành. Dưới đây là một số điểm nhấn chính của 2 mảng này:
- Mảng bảo lãnh phát hành đang cho thấy mức tăng trưởng tốt, đặc biệt là 2 quý gần đây với hơn 700 tỷ đồng lợi nhuận mỗi quý. (Hình 7)
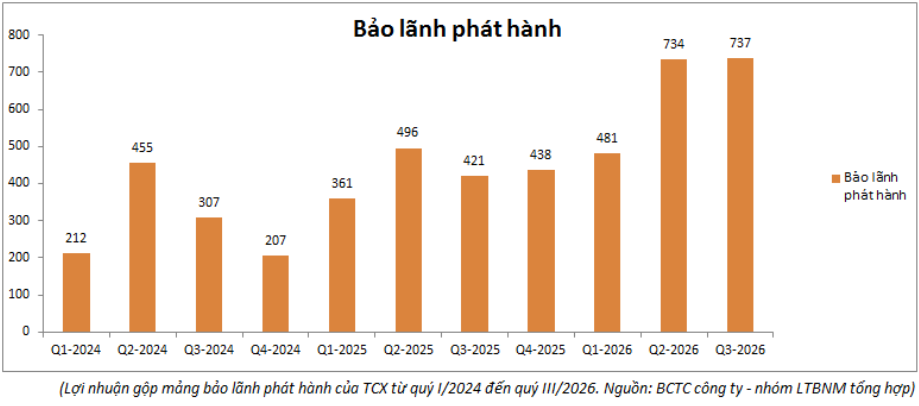
Mảng bảo lãnh phát hành chủ yếu liên quan tới nghiệp vụ phát hành trái phiếu. Đây là mảng mà TCX có thế mạnh so với các công ty trong ngành và nhu cầu giao dịch trái phiếu cũng gia tăng trong thời gian gần đây khi lãi suất tăng cao cũng như các kênh đầu tư đều khó khăn nên trái phiếu được chú ý đến khá nhiều. Với mức nền 2 quý tới vẫn còn khá thấp cũng như lãi suất vẫn duy trì mức cao sẽ là động lực có thể giúp mảng bảo lãnh phát hành của TCX có thể duy trì được tăng trưởng trong 2 quý tới.
- Mảng môi giới ngược lại đang gặp khó do thị trường chung ảm đạm về cả thanh khoản lẫn điểm số. Tuy nhiên TCX vẫn ghi nhận lợi nhuận 112 tỷ đồng, giảm 36.4% so với cùng kỳ. Mức giảm này so với các công ty đã ra báo cáo thì vẫn là mức đáng tích cực. Trong các quý tới khi mức nền cùng kỳ thấp hơn, chúng tôi kỳ vọng mảng môi giới có thể duy trì kết quả tích cực hơn với việc có thể ít nhất đi ngang so với cùng kỳ.
Như vậy về cơ bản các mảng kinh doanh của TCX đều khá tích cực so với mặt bằng chung của các công ty trong ngành. Điều này đã phần nào giúp TCX đang là công ty có KQKD quý III/2026 tốt nhất được công bố cho tới thời điểm hiện tại.
III. Tổng kết
Với những cập nhật trên chúng ta có thể thấy TCX vẫn đang kinh doanh tốt bất chấp thị trường chung đối mặt với nhiều khó khăn trong môi trường lãi suất cao cũng như dòng tiền thiếu hụt. Chúng tôi đánh giá cao nền tảng và tiềm năng của TCX trong các quý tới. Nền tảng này có thể giúp TCX tiếp tục duy trì tăng trưởng tốt trong thời gian tới và hoàn toàn có thể vươn lên trở thành công ty số một thị phần trong tương lai không xa.
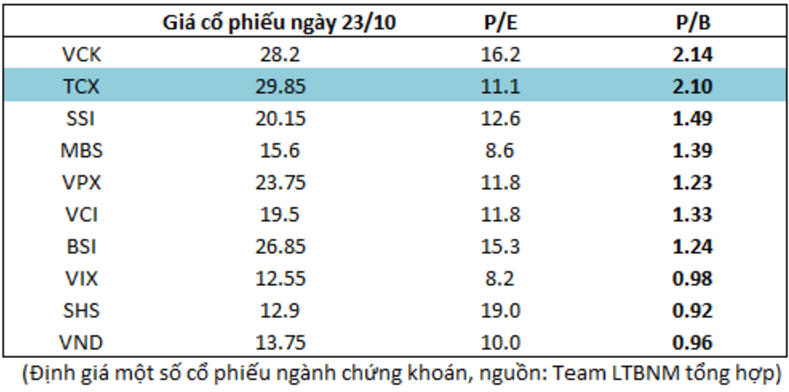
Về định giá, hiện TCX đang giao dịch trong vùng giá 29.x k/cổ phiếu tương ứng mức định giá theo P/B khoảng 2.1 lần. Đây là mức định giá khá cao so với mặt bằng định giá các cổ phiếu khác trong ngành nhưng cũng phần nào phản ánh FA có phần vượt trội so với mặt bằng chung. Vì vậy chúng tôi cho rằng mức định giá này là phù hợp với tiềm năng công ty. Mức định giá phù hợp với TCX cho chu kỳ quý IV tới sẽ là khoảng 33-35k/cổ phiếu.