VPB đã ghi nhận KQKD quý III/2026 tăng trưởng tốt với động lực rất lớn tới từ tăng trưởng tín dụng vượt trội của mình bất chấp môi trường lãi suất cao. Vậy đâu là động lực dẫn dắt cho tín dụng của ngân hàng cũng như các quý tới liệu VPB có còn duy trì được những động lực trên?
I. KQKD quý III/2026 tích cực dù kinh doanh ngoài lãi sụt giảm
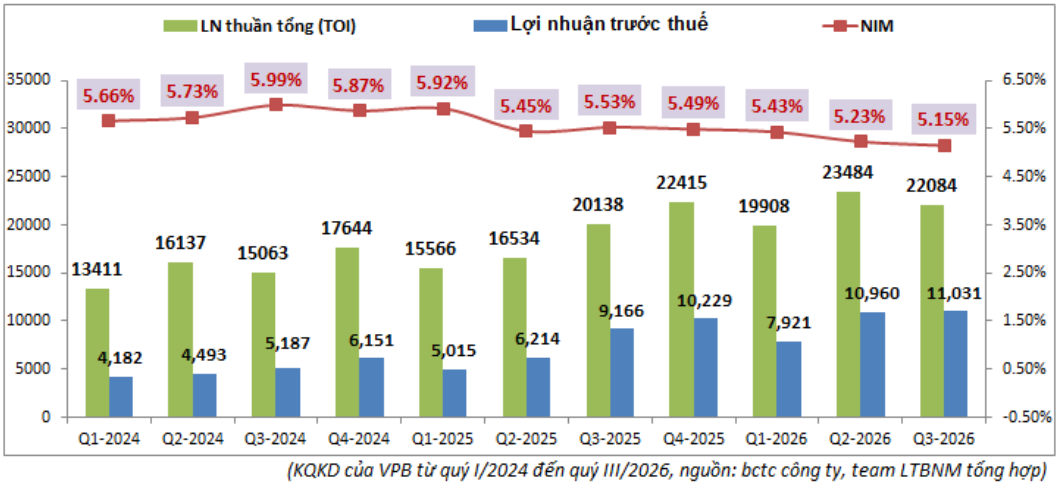
Kết thúc quý III/2026 VPB ghi nhận lợi nhuận thuần tổng (TOI) đạt 22.084 tỷ đồng, tăng 9,7% so với cùng kỳ. Lợi nhuận trước thuế đạt 11.031 tỷ đồng, tăng 20,3% so với cùng kỳ. Tuy nhiên NIM của ngân hàng vẫn đang trong xu hướng giảm từ 2024 cho tới nay do áp lực chi phí đầu vào cao hơn trong môi trường lãi suất cao. Nhưng mức NIM của VPB vẫn đang ở mức cao hơn khá nhiều so với trung bình ngành hiện nay. (Hình 1)
Bóc tách kết quả kinh doanh của ngân hàng chúng ta sẽ thấy động lực chính dẫn dắt tăng trưởng đến từ mảng kinh doanh lãi khi ghi nhận thu nhập lãi thuần đạt 18.158 tỷ đồng, tăng 20,6% so với cùng kỳ. Thậm chí thu nhập lãi còn ghi nhận tăng trưởng mạnh 50.1% so với cùng kỳ. Trái ngược với mảng kinh doanh lãi thì mảng ngoài lãi lại chỉ ghi nhận lợi nhuận 3.926 tỷ đồng trong quý III/2026, giảm 22,7% so với cùng kỳ. Điểm nhấn chính khiến mảng kinh doanh ngoài lãi sụt giảm tới từ khoản chứng khoán đầu tư và hoạt động kinh doanh ngoại hối của ngân hàng. Chi tiết hơn chúng ta sẽ cập nhật ở phần dưới.
II. Chi tiết tình trạng kinh doanh từng mảng
1. Mảng tín dụng
Mảng kinh doanh lãi của VPB duy trì tăng trưởng tốt so với cùng kỳ bất chấp NIM vẫn đang trên đà sụt giảm do áp lực chi phí đầu vào tăng lên. Động lực lớn nhất tới từ tăng trưởng tín dụng rất tốt của ngân hàng sau 9 tháng đầu năm. Cụ thể sau 9 tháng, tổng tăng trưởng tín dụng của ngân hàng đạt 28,4%, cao hơn rất nhiều so với mức trung bình ngành (khoảng 11.59%). (Hình 2)
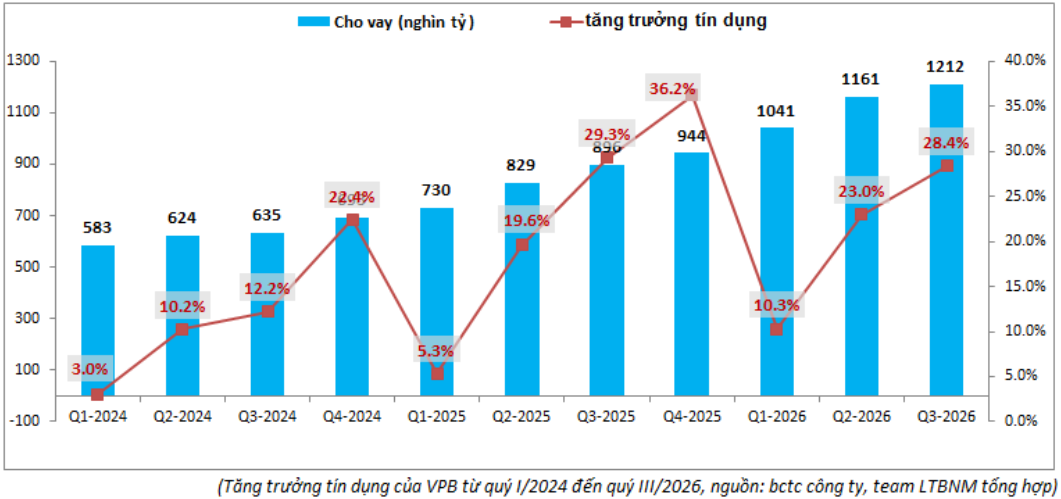
Các mảng chính dẫn dắt tăng trưởng tín dụng của ngân hàng là BĐS (+40,3%), tiêu dùng cá nhân (+34%) và bán lẻ (+31%). VPB là một trong 4 ngân hàng tham gia đề án tái cấu trúc ngân hàng yếu kém trong các năm trước nên được giao chỉ tiêu tăng trưởng tín dụng hàng năm ở mức rất cao và đây chính là một trong những điểm cộng rất lớn đối với ngân hàng để có thể duy trì tăng trưởng tốt hàng năm nhờ cho vay tăng trưởng mạnh. Cả năm 2026 chúng tôi kỳ vọng tăng trưởng tín dụng có thể đạt mức khoảng 35%, thấp hơn một chút so với 2025 nhưng vẫn là rất cao so với toàn ngành và có thể đảm bảo cho tăng trưởng thu nhập lãi thuần của ngân hàng duy trì trên 20%.
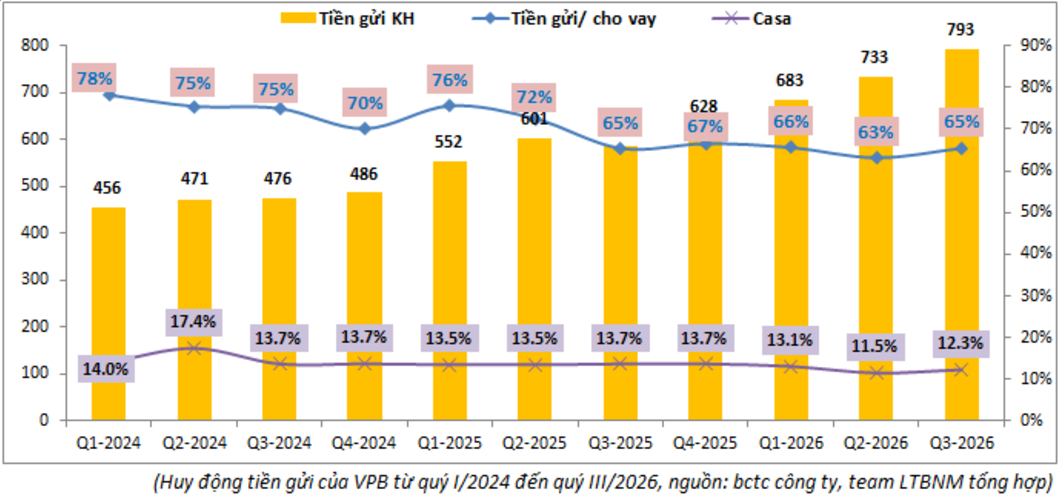
Về huy động, VPB ghi nhận tiền gửi khách hàng sau quý III/2026 đạt khoảng 793 nghìn tỷ đồng, tăng 26% so với đầu năm, gần bằng so với tăng trưởng tín dụng của ngân hàng. Đây là điều đáng ghi nhận trong bối cảnh huy động đang khá khó khăn trên thị trường. Đa phần các ngân hàng đều phải huy động thêm qua các kênh khác như liên ngân hàng, phát hành giấy tờ có giá hay thị trường nước ngoài, … để có đủ tiền giải ngân cho vay. Với việc duy trì tăng trưởng huy động tiền gửi tốt vẫn đang đảm bảo cho VPB có đủ nguồn tiền giải ngân trong thời gian tới dù áp lực huy động là vẫn còn. (Hình 3)
2. Mảng kinh doanh ngoài lãi
Mảng kinh doanh ngoài lãi ghi nhận sụt giảm so với cùng kỳ trong quý III/2026 khi ghi nhận diễn biến khá trái chiều. Trong khi hoạt động dịch vụ và hoạt động khác ghi nhận tăng trưởng tốt thì kinh doanh ngoại hối và chứng khoán đầu tư lại sụt giảm mạnh kéo tụt kết quả chung của ngân hàng. Dưới đây là chi tiết từng mảng:
- Hoạt động dịch vụ: Ghi nhận lợi nhuận 3.089 tỷ đồng, tăng mạnh 29,1% so với cùng kỳ. Động lực chính thúc đẩy tăng trưởng hoạt động dịch vụ tới từ mảng bảo hiểm ( ghi nhận 2.272 tỷ đồng, tăng mạnh 44,5% so với cùng kỳ) và mảng hoạt động bảo lãnh phát hành (1.022 tỷ đồng sau 9 tháng, cùng kỳ không ghi nhận). Trong 2 quý tới với mức nền thấp, hoạt động dịch vụ vẫn được kỳ vọng sẽ tiếp tục tăng trưởng cao để hỗ trợ KQKD mảng ngoài lãi.
- Hoạt động khác: Đây là mảng liên quan tới nghiệp vụ thu hồi nợ xấu và hiện VPB đang hoạt động rất tốt mảng này khi lợi nhuận liên tục gia tăng giúp tỉ lệ nợ xấu cũng giảm dần sau mỗi quý. Động lực tới từ NQ42 được luật hóa giúp các thủ tục pháp lý thuận lợi hơn trong việc thu hồi và hoàn nhập nợ xấu.
- Kinh doanh ngoại hối và chứng khoán: Đây là 2 mảng ghi nhận sụt giảm lớn so với cùng kỳ khi ghi nhận lợi nhuận mức âm với lần lượt -729 tỷ đồng và -363 tỷ đồng ( cùng kỳ ghi nhận 3,6 tỷ và 1.287 tỷ đồng lợi nhuận) làm kéo tụt mạnh KQKD mảng ngoài lãi của ngân hàng. Nguyên nhân tới từ thị trường chung ảm đạm khiến hoạt động kinh doanh chứng khoán gặp nhiều khó khăn và mức nền cùng kỳ cũng ở mức rất cao khiến mức sụt giảm càng lớn hơn. Trong các quý tới khi mức nền cùng kỳ thấp trở lại sẽ giúp 2 mảng trên có thể ghi nhận tăng trưởng trở lại, qua đó không còn gây ảnh hưởng tiêu cực chung lên mảng kinh doanh ngoài lãi của ngân hàng.
Như vậy với những cập nhật trên thì trong các quý tới khi mức nền thấp cùng động lực tăng trưởng tốt của mảng dịch vụ và mảng khác sẽ giúp cho mảng kinh doanh ngoài lãi của VPB tăng trưởng trở lại.
3. FE Credit cũng đi vào giai đoạn ổn định và tích cực dần sau tái cấu trúc
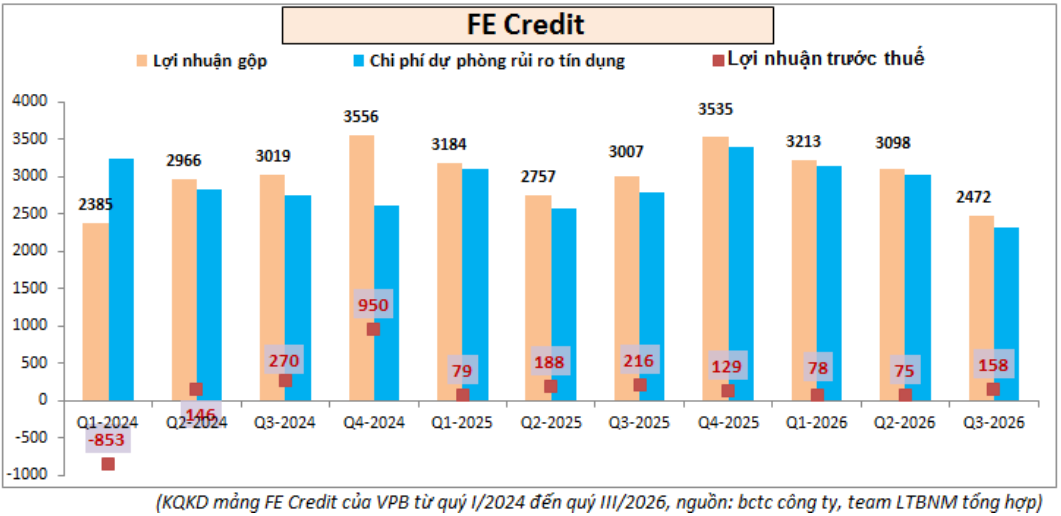
Mảng FE Credit (công ty con VPB nắm 50% lợi ích) sau giai đoạn tái cấu trúc 2024 đã dần đi vào hoạt động ổn định với lợi nhuận dương sau 9 quý liên tục. Tại quý III/2026 công ty ghi nhận lợi nhuận đạt 158 tỷ đồng, cao hơn 2 quý đầu năm 2026 và kỳ vọng sẽ duy trì tích cực trong các quý tới khi VPB đã quy chuẩn lại tệp khách hàng cũng như kiểm soát chặt chẽ hơn trong quy trình cho vay để đảm bảo an toàn tín dụng cho ngân hàng. (Hình 4)
III. Bức tranh tài chính tích cực dần
Bức tranh tài chính của VPB đang có xu hướng tích cực dần khi tỉ lệ nợ xấu vẫn tiếp tục được kiểm soát và liên tục giảm trong các quý gần đây. Kêt thúc quý III/2026 tỉ lệ nợ xấu của ngân hàng đạt 3.12%, giảm 0,21% so với đầu năm và giảm 0,4% so với cùng kỳ. Tính xa hơn, tỉ lệ nợ xấu đã giảm gần 2% so với giai đoạn đỉnh 2024. Đây là điều rất tích cực và là động lực để ngân hàng có thể duy trì hoặc giảm dần trích lập trong các năm tới giúp lợi nhuận của ngân hàng tăng trưởng tích cực hơn. (Hình 5)
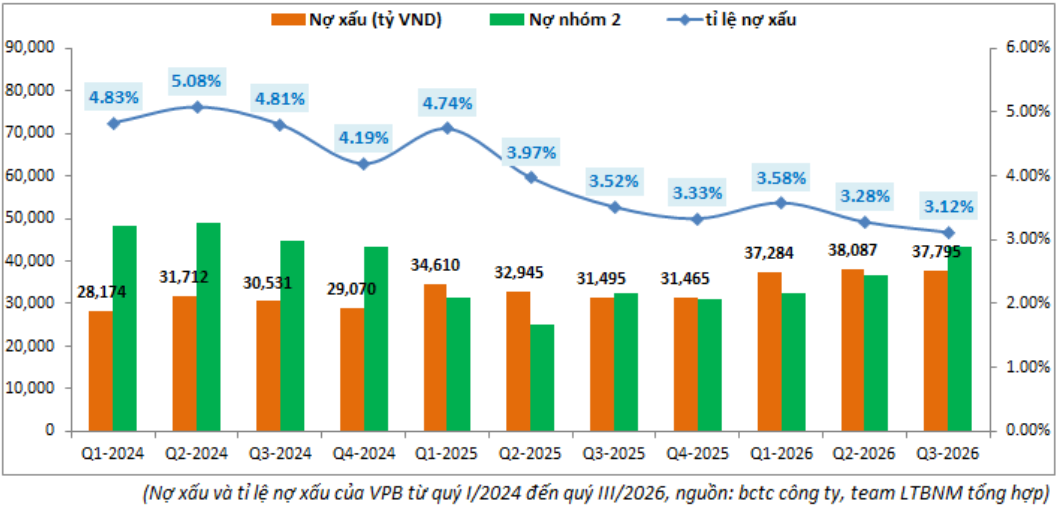
Tuy nhiên trong quý III/2026, nợ nhóm 2 đang tăng khá nhiều với 43.182 tỷ đồng, tăng hơn 12k tỷ đồng so với đầu năm và nếu không kiểm soát tốt trong các quý tới sẽ ảnh hưởng khá nhiều tới nợ xấu của ngân hàng.
Nhờ kiểm soát tốt nợ xấu đã giúp cho VPB dễ thở hơn trong trích lập dự phòng. Trong quý III/2026 chi phí dự phòng của ngân hàng đã giảm xuống còn 6.245 tỷ đồng, giảm 4.6% so với cùng kỳ và bộ đệm dự phòng vẫn duy trì mức nền đi ngang với tỉ lệ bao phủ nợ xấu ở mức quanh 54%. Tỉ lệ bao phủ nợ xấu của VPB là khá thấp so với các ngân hàng top đầu hiện nay nhưng ngân hàng vẫn có xu hướng duy trì ở mức nền thấp trên trong nhiều năm. (Hình 6)
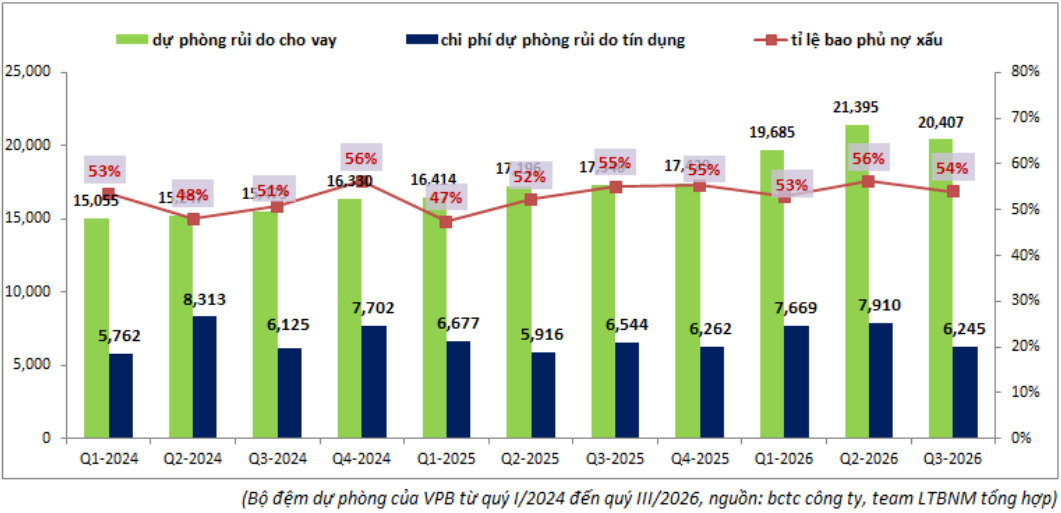
Vì vậy khả năng cao thời gian tới VPB sẽ vẫn duy trì mức trích lập đi ngang hoặc giảm nhẹ để hỗ trợ KQKD tăng trưởng tốt hơn mà vẫn đảm bảo an toàn dự phòng nhờ kiểm soát tốt nợ xấu của mình.
IV. Tổng kết
Với những cập nhật chi tiết ở trên chúng tôi đánh giá cao triển vọng kinh doanh trong 2 quý tới của VPB nhờ những động lực khá rõ ràng sau:
- Tăng trưởng tín dụng tích cực và vượt trội so với trung bình ngành nhờ dòng tiền tốt cũng như được giao chỉ tiêu tăng trưởng cao do tham gia tái cấu trúc ngân hàng yếu kém.
- Mảng kinh doanh ngoài lãi sẽ tăng trưởng trở lại nhờ mức nền cùng kỳ thấp hơn khá nhiều cùng tăng trưởng tích cực từ 2 mảng cốt lõi là dịch vụ và mảng khác.
- Kiểm soát tốt nợ xấu giúp chi phí trích lập được duy trì đi ngang cùng kỳ giảm áp lực lên KQKD của ngân hàng.
Vì vậy dù thị trường lãi suất đang duy trì mức cao VPB vẫn có thể duy trì tăng trưởng tốt nhờ nhu cầu vốn lớn cho các dự án hạ tầng và dự án BĐS trong các quý tới.
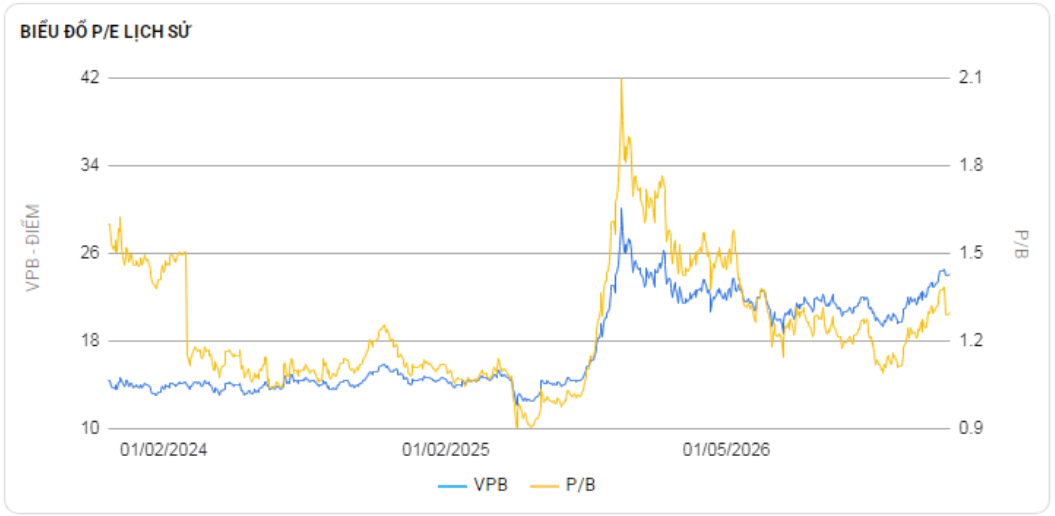
Hiện cổ phiếu đang giao dịch trong vùng giá khoảng 24k/cổ phiếu, tương ứng mức định giá theo P/B khoảng 1.2 lần. Với đa phần các công ty và ngân hàng thì mức định giá hiện tại đều ở vùng thấp nhất trong 3-4 năm gần đây nhưng với VPB thì mức định giá hiện tại vẫn cao hơn giai đoạn 2024 và đầu 2025. Phần nào đến từ tiềm năng rất lớn của ngân hàng sau giai đoạn tái cấu trúc thành công FE credit cũng như tái cấu trúc ngân hàng yếu kém giai đoạn 2024 trở về trước. Từ 2025 trở đi chính là giai đoạn VPB hưởng thành quả của mình nên việc được định giá tốt hơn bất chấp thị trường cũng là dễ hiểu. Tuy nhiên do phần nào đã phản ánh kỳ vọng tương lai nên định giá giai đoạn tới của ngân hàng cũng sát với giá hiện tại hơn. Chúng tôi cho rằng mức giá phù hợp với VPB trong quý IV tới là khoảng 25-26k/cổ phiếu.