PDR vẫn đang tiếp tục trên con đường tái cấu trúc mạnh mẽ từ cuối 2022 cho tới nay và phần nào thấy được nhiều tín hiệu tích cực trên con đường hiện tại. Tuy nhiên khó khăn phía trước vẫn còn rất nhiều và công ty hiện vẫn phải dựa vào chuyển nhượng dự án để có dòng tiền tái cấu trúc chứ chưa thể có nguồn thu ổn định từ dự án BDS của mình. Chi tiết quá trình tái cấu trúc và chuyển mình của PDR như thế nào chúng ta sẽ cập nhật nhanh trong bài viết này.
I. KQKD Q2-2026: Vẫn phụ thuộc vào thoái vốn
Trong 6 tháng đầu năm 2026 nguồn lợi nhuận chính của PDR vẫn phụ thuộc chính vào việc thoái vốn hoặc bán dự án để có lợi nhuận. Ngược lại mảng hạch toán dự án BĐS gần như không có đóng góp khi không có dự án được hạch toán. Cụ thể trong Q2-2026 PDR ghi nhận doanh thu đạt 53.5 tỷ đồng, tăng 168% yoy. Lợi nhuận sau thuế đạt 80.6 tỷ đồng, tăng 24.1% yoy. Đáng chú ý lợi nhuận đạt cao hơn so với doanh thu nhờ việc đóng góp tới 370 tỷ đồng từ lợi nhuận tài chính trong Q2. (Hình 1)
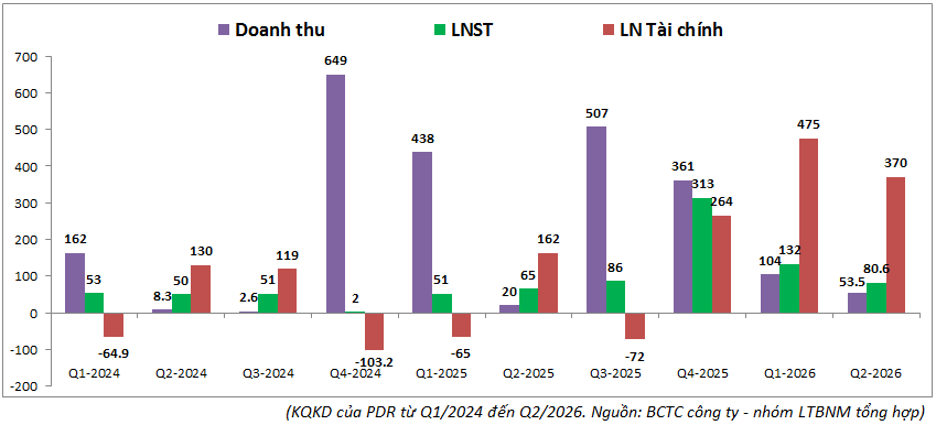
Về doanh thu, trong tổng doanh thu 53.5 tỷ đồng trong Q2 thì có 51 tỷ đồng tới từ dịch vụ tại La Pura và không có doanh thu tới từ hạch toán dự án BĐS. Đây đã là quý thứ 2 liên tiếp công ty không có dự án được hạch toán.
Tiếp theo là mảng tài chính, trong Q2-2026 công ty ghi nhận doanh thu tài chính đạt 474 tỷ đồng và gần như toàn bộ khoản này tới từ thanh lý khoản đầu tư với việc chuyển nhượng toàn bộ cổ phần tại Serenity (sở hữu dự án Phước Hải Serenity) cho Fotis ngày 5/6/2026 để thu về 2,500 tỷ (sẽ được hạch toán dần). Tiếp theo là bán 33 triệu cổ phiếu Tam Hiệp cho B-ONE Tech ngày 19/04/2026 để thu về 637.5 tỷ đồng, qua đó giảm tỉ lệ sở hữu từ 35% xuống còn 5%.
Tuy nhiên chi phí quản lý doanh nghiệp bất ngờ tăng lên 232 tỷ đồng, tăng 478% yoy khiến lợi nhuận sau thuế của công ty chỉ còn hơn 80 tỷ đồng. Khoản tăng bất ngờ này tới từ việc trong Q2-2026 công ty phải trích lập 164.4 tỷ đồng chi phí dự phòng liên quan tới việc rủi ro về tổn thất giá trị đầu tư tại 2 dự án hạ tầng bị tp.HCM thu hồi hoặc chấm dứt theo thông báo 129/TB-VP. 2 dự án trên là trung tâm TDTT Phan Đình Phùng và khu cù lao Bà Sang.
Như vậy có thể thấy trong các quý tiếp theo PDR sẽ tiếp tục hạch toán doanh thu từ việc thoái vốn và khả năng cao đây vẫn là động lực lớn nhất đóng góp vào lợi nhuận của công ty trong 2026. Hiện công ty vẫn còn khá nhiều dự án dự kiến sẽ tiếp tục được đưa vào thoái vốn hoặc chuyển nhượng dự án để lấy dòng tiền lớn (khoảng 10k tỷ đồng) để phục vụ cho đại dự án mà PDR vừa mới chính thức tham gia góp vốn (35% tại ECO Smart City). Chi tiết hơn chúng ta sẽ cập nhật trong phần dưới.
Về tài chính, PDR đang duy trì nền tảng tài chính ổn định với tỉ lệ nợ vay/VCSH quanh mức khoảng 40%, mức trung bình và an toàn trong ngành BĐS. (Hình 2)
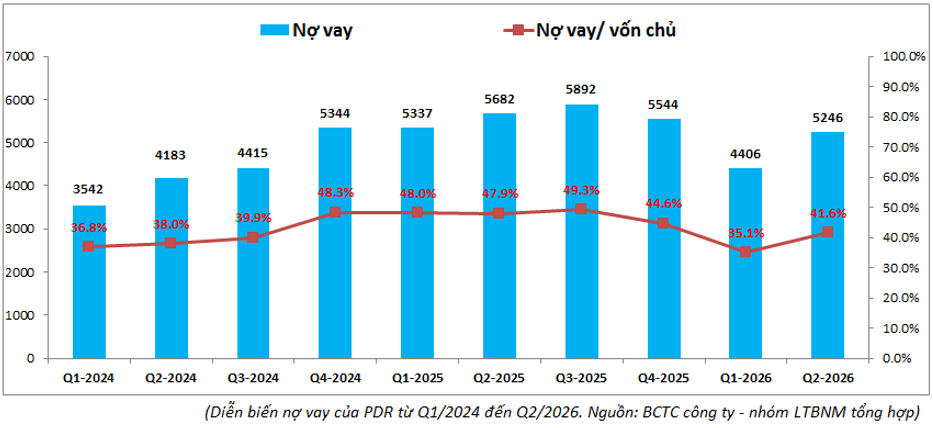
Sau 2 quý giảm được nợ vay trước đó nhờ dòng tiền bán dự án thì nợ vay của PDR đã tăng trở lại trong Q2-2026 khi công ty góp thêm 900 tỷ để cọc dự án ECO Smart City (khoản này tăng lên trong báo cáo tài chính có kiểm toán còn với báo cáo tài chính tự lập chưa có do khoản chuyển nhượng diễn ra vào cuối quý). Điều này cho thấy trong thời gian tới có thể nợ vay của PDR sẽ tăng lên trong ngắn hạn khi công ty góp vốn khoảng hơn 10k tỷ đồng vào dự án mới với đối tác. Các khoản thoái vốn và bán dự án sẽ giúp bù lại nợ vay sau đó để dần cân bằng trở lại vùng an toàn quanh 40%.
II. Kế hoạch tái cấu trúc và tham vọng của PDR
1. Kế hoạch tái cấu trúc
Chúng ta đã có nhiều bài phân tích về quá trình tái cấu trúc của PDR trong những bài viết gần đây nhưng chúng tôi vẫn xin cập nhật lại các bước để nhà đầu tư nắm tổng quan hơn con đường công ty đã và sẽ đi trong những năm tới:
- Đầu tiên là tái cấu trúc nợ khi chuyển đổi nợ trái phiếu sang nợ ngân hàng và sau đó giảm dần các khoản nợ nhờ bán dự án và đưa dự án có tính thanh khoản cao vào hạch toán (2022-2024)
- Tiếp tục bán dự án để lấy dòng tiền triển khai các dự án có thanh khoản cao. Ngoài ra chuyển đổi dần các dự án gối đầu khi thoái hoặc bán các dự án không có khả năng về thanh khoản ( tính nhu cầu thực thấp như coldotel, bds nghỉ dưỡng,…) và chuyển sang thâu tóm, đấu giá các dự án tại vùng trung tâm có tính thanh khoản cao, nhu cầu thực lớn để triển khai (2024-2025)
- Tập trung dòng tiền và nguồn vốn để triển khai dự án lớn có tính nhu cầu thực cao tại vùng trung tâm giúp mang lại lợi nhuận sớm, kèm theo đó là hướng tới khai thác, vận hành các BĐS dịch vụ tại dự án để mang lại nguồn tiền ổn định và có tính chất dài hạn trong tương lai. Nguồn vốn sẽ tiếp tục đến từ việc thoái các dự án nhỏ và dự án kém thanh khoản. (2026 trở đi)
Như vậy con đường mà PDR đang đi và đang thực hiện theo chúng tôi là đúng khi hướng tới BĐS có nhu cầu thực cũng như BĐS mang lại dòng tiền ổn định trong dài hạn.
2. Dự án Eco smart city và kế hoạch thu xếp vốn
Trước tiên chúng ta sẽ cập nhật về dự án được coi là quan trọng nhất của PDR trong thời gian gần đây và cũng được công ty coi là dự án có thể giúp công ty chuyển mình trong thời gian tới là Eco Smart City. Đây là dự án mới được PDR ký kết hợp tác với Lotte Proerties HCMC (Lotte) để tham gia triển khai khu phức hợp quy mô lớn nhất tại phân khu 2A, Khu đô thị mới Thủ Thiêm, tp HCM. (Hình 3)
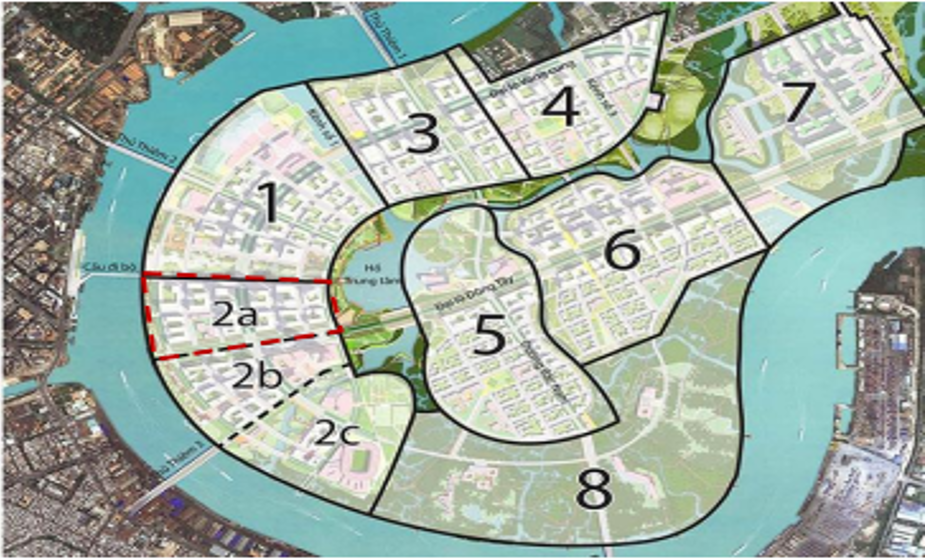
Đây là dự án có tổng quy mô khoảng 7.45ha nằm tại Thủ Thiêm và có vị trí đắc địa khi nằm tại lõi trung tâm tp.HCM với 2 ga metro nằm trong ranh giới dự án và nằm trọn trong ranh giới khu trung tâm tài chính quốc tế (IFC) Việt Nam. Để được tham gia dự án, PDR đã góp vốn khoảng 10.4 nghìn tỷ đồng để sở hữu 35% vốn điều lệ tại Lotte, qua đó sở hữu 35% lợi ích dự án. Ngoài 35% lợi ích từ các lô chung cư cao cấp, PDR sẽ nắm giữ toàn bộ 100% lợi ích từ các khối văn phòng thương mại 2-1 và 2-3, khối đế thương mại và tầng hầm. Đại loại đây sẽ là các công trình dịch vụ để cho thuê, kinh doanh mang lại nguồn tiền ổn định về sau cho công ty khi đi vào vận hành.
Hiện tại công ty đang kỳ vọng dự án có thể mang về nguồn doanh thu và lợi nhuận rất lớn khi bàn giao (kỳ vọng khoảng 60k tỷ đồng doanh thu và 6k tỷ đồng lợi nhuận). Công ty dự kiến có thể sớm khởi công dự án với khối căn hộ vào cuối 2026, mở bán từ 2027 với quy mô GD1 khoảng 1,143 căn hộ. Như vậy chúng ta có thể thấy phần nào quy mô của dự án cũng như lịch trình triển khai các năm tới và để có thể hạch toán mang lại lợi nhuận cho công ty thì sớm cũng phải là giai đoạn 2029-2030.
Tiếp theo là việc công ty làm thế nào để có được dòng tiền khoảng gần 10k tỷ đồng (hiện đã cọc 900 tỷ trong tổng 10.4k tỷ đồng phải góp) để triển khai đại dự án Eco Smart City. Chúng tôi cho rằng sẽ có 2 phương án chính là chuyển nhượng dự án và phát hành cổ phiếu để tăng vốn.
Đầu tiên là về chuyển nhượng dự án, dưới đây chúng ta sẽ cập nhật nhanh các dự án theo chúng tôi có thể sẽ được PDR đưa vào danh sách chuyển nhượng trong thời gian tới để thu lại dòng tiền lớn:
- Các dự án đã được thoái và chuyển nhượng như Thuận An 1 (1,900 tỷ đồng), Serenity (2,500 tỷ), cp Tam Hiệp (637.5 tỷ đồng) được hạch toán nốt.
- Thông qua thoái toàn bộ cp tại ctcp Cao Ốc Hòa Phú với doanh thu ước tính trên 3k tỷ đồng
- Ngoài ra một số dự án cũng sẽ tiếp tục được cho vào danh sách có thể chuyển nhượng như Thuận An 2, Hàn Reverside và 2 dự án tại Đồng Nai mà công ty vừa mới trúng đấu thầu cũng có thể được chuyển giao ngay nếu có lợi nhuận tốt.
Tiếp theo là việc công ty dự kiến sẽ phát hành tối đa 199.6 triệu cổ phiếu cho cổ đông hiện hữu trong 2026 để thu về khoảng gần 2k tỷ đồng qua đó cùng việc thoái các dự án kể ở trên sẽ giúp PDR có ngân quỹ đủ để góp vào triển khai dự án Eco Smart City với Lotte.
3. Các dự án còn lại
Với đại dự án Eco Smart City được kỳ vọng là dự án giúp PDR có thể chuyển mình, tuy nhiên để hạch toán và mang lại dòng tiền thì cũng cần ít nhất 3-4 năm nữa nên công ty cũng không thể chờ đợi quá lâu như vậy vào một dự án cả. Hiện công ty cũng đang còn sở hữu khá nhiều dự án nằm ngoài các dự án dự kiến thoái hoặc chuyển nhượng. Dưới đây là một số thông tin chính về các dự án này:
- Thuận An 1&2: Thuận An 1 hiện đã bán 80% cho đối tác nhật và 20% sẽ chờ hạch toán trong giai đoạn tới khi đã mở bán. Thuân An 2 cũng đang tìm kiếm đối tác chuyển nhượng trong thời gian tới.
- Hàn Riverside: Dự án Codotel nên rất khó về thanh khoản và đang được PDR tìm đối tác chuyển nhượng. Ngoài ra 2 dự án vừa được PDR đấu giá thành công tại Đồng Nai cũng có thể cân nhắc đưa vào chuyển giao nếu được giá để lấy dòng tiền triển khai dự án Eco Smart City.
- 239 Cách mạng tháng tám: Đã hoàn tất nhận chuyển nhượng dự án (nằm tại tp.HCM) thông qua mua cổ phần tại AKYN từ Đại Quang Minh với diện tích 3,000m². Dự án đang trong giai đoạn chuẩn bị đầu tư và được công ty lên kế hoạch triển khai từ 2026 tới 2030 với vốn đầu tư khoảng 5,500 tỷ đồng để xây chung cư cao tầng.
- Poulo Condo, Tropicana Long Hải, KDC làng nghề Hàm Ninh: Cả 3 dự án đã hoàn thành phê duyệt 1/500 và đang tiếp tục thực hiện các thủ tục điều chỉnh quyết định chủ trương đầu tư. Tuy nhiên đây đều là các dự án coldotel và khách sạn du lịch nên khả năng cao sẽ còn chậm trễ do tính thanh khoản không cao và thậm chí có thể đưa vào chuyển nhượng nếu cần.
- Ngoài ra công ty sẽ hướng thêm sang việc triển khai các dự án BT để đổi lấy quỹ đất cũng như tiếp tục đấu giá các quỹ đất tiềm năng tại các khu vực trung tâm nếu có cơ hội trong thời gian tới.
Như vậy chúng ta có thể thấy ngoài Thuận An 1&2 đang trong giai đoạn sắp kinh doanh và có thể mang lại dòng tiền hạch toán dự án (dù không cao do đã bán phần lớn lợi ích) thì các dự án còn lại đa phần đều không có tính thanh khoản cao (dự án coldotel, khách sạn), hoặc nằm trong danh mục chuyển nhượng nếu cần dòng tiền. Điều này đồng nghĩa với việc trong 2-3 năm tới khả năng cao KQKD của PDR vẫn phụ thuộc chính vào việc thanh lý dự án thay vì mảng kinh doanh cốt lõi là bàn giao dự án BĐS.
III. Kết luận
Với những cập nhật chi tiết trên chúng ta đã thấy PDR vẫn đang trên con đường tái cấu trúc và hiện tại đang tới đoạn thoái các dự án có tính thanh khoản kém và dồn dòng tiền sang triển khai và thâu tóm các dự án có tính thanh khoản cao để mang lại dòng tiền ngay khi mở bán. Tuy nhiên để từ nay tới thời điểm có thể hạch toán các dự án chuẩn bị triển khai hiện tại vẫn cần 2-3 năm nữa chứ không thể nhanh được. Vì vậy trong ngắn hạn công ty vẫn chưa thể ghi nhận nhiều KQKD tới từ mảng kinh doanh cốt lõi được mà chủ yếu sẽ thông qua kênh thoái vốn hoặc chuyển giao dự án để ghi nhận KQKD.
Hiện PDR đang giao dịch vùng giá 11.x k/cp tương ứng với vùng định giá theo P/B khoảng 0.92 lần. Đây là mức định giá đang dưới vùng giá trị sổ sách. Với đại dự án phía trước nếu tiến độ đảm bảo có thể sẽ là động lực đưa cổ phiếu trở lại vùng giá trị trên sổ sách. Tuy nhiên dù gì những kỳ vọng trên vẫn là dài hạn nên trong ngắn hạn khi lãi suất neo ở vùng cao sẽ là bất lợi cho PDR. Vì vậy tựu chung lại chúng tôi cho rằng mức định giá phù hợp với PDR trong 2026 sẽ là khoảng 13-14k/cp.
– Link room zalo miễn phí: https//zalo.me/g/ajxejn485
– Đăng kí dịch vụ tư vấn: https//langtubuonnuocmam.com/dich-vu
———-Team LTBNM tổng hợp và phân tích ————-
Nhập mã “LTBNM” để được giảm giá 10% khi mua acc tại wichart.vn. Áp dụng cùng với các chương trình khuyến mại khác nếu có.
Tuyên bố miễn trách nhiệm
Các thông tin và nhận định trong báo cáo này được cung cấp bởi team Lãng tử buôn nước mắm dựa vào các nguồn thông tin mà team coi là đáng tin cậy, có sẵn và mang tính hợp pháp. Tuy nhiên, chúng tôi không đảm bảo tính chính xác hay đầy đủ của các thông tin này.
Nhà đầu tư sử dụng báo cáo này cần lưu ý rằng các nhận định trong báo cáo này mang tính chất chủ quan của chuyên viên phân tích team. Nhà đầu tư sử dụng báo cáo này tự chịu trách nhiệm về quyết định của mình.
Team Lãng tử buôn nước mắm có thể dựa vào các thông tin trong báo cáo này và các thông tin khác để ra quyết định đầu tư của mình mà không bị phụ thuộc vào bất kỳ ràng buộc nào về mặt pháp lý đối với các thông tin đưa ra.