Từng khẳng định vị thế là một trong những doanh nghiệp sản xuất photphat hàng đầu Việt Nam, nhưng Công ty Cổ phần Tập đoàn Hóa chất Đức Giang (DGC) hiện đang trải qua giai đoạn thử thách nhất trong lịch sử hoạt động. Những biến động từ thị trường kinh doanh cũng như từ nội bộ doanh nghiệp đã phản ánh trực tiếp qua các chỉ số tài chính, đồng thời để lại áp lực mà chúng tôi dự báo rằng có thể tiếp diễn trong kết quả kinh doanh quý 3/2026. Bài viết này sẽ đi sâu vào bức tranh tài chính hiện tại của DGC, từ đó đưa ra những góc nhìn và nhận định cho giai đoạn sắp tới.
Lưu ý: bài viết này sẽ tập trung giới hạn vào các khía cạnh kinh doanh và tài chính; mọi vấn đề liên quan đến nhân sự cấp cao sẽ không được đề cập.
Link báo cáo cũ:
https://langtubuonnuocmam.com/dgc-q1-2026-kho-khan-bat-dau-the-hien-ra-kqkd/
I. Kết quả kinh doanh Q2/26
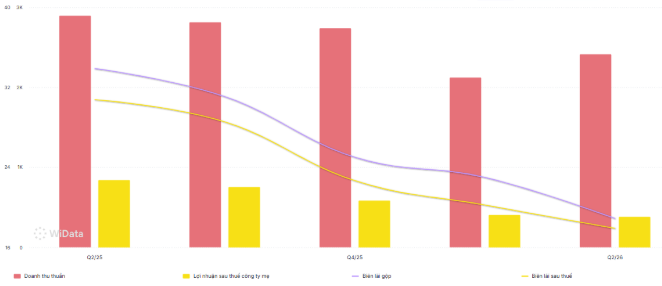
Kết quả kinh doanh Q2/26 tiếp tục cho thấy những con số tiêu cực. Doanh thu thuần đạt 2.415 tỷ đồng – giảm 17% yoy. Lãi gộp đạt 456 tỷ đồng (-53% yoy), biên lãi gộp chỉ đạt 18,9% – thấp hơn so với con số 33,9% của cùng kỳ. Nguyên nhân cho việc lãi gộp sụt giảm mạnh là do: Chi phí đầu vào tăng do nhập khẩu quặng trong quá trình điều tra; và mặt hàng phân bón kém tích cực do xung đột chính trị tại Trung Đông vẫn leo thang, khiến giá lưu huỳnh đầu vào tăng mạnh. Các chi phí giá vốn đều có xu hướng tăng khiến giá sản xuất cao hơn giá tiêu thụ.
Về mặt tài chính, doanh thu hoạt động tài chính trong quý đạt 194 tỷ đồng – tăng 5% yoy, chủ yếu đến từ lãi tiền gửi trên danh mục đầu tư nắm giữ với quy mô lớn. Chi phí lãi vay cũng được chủ động giảm xuống còn 8 tỷ đồng (-19% yoy). Có thể thấy trong bối cảnh khó khăn hiện nay thì lượng tiền gửi lớn của DGC đang là một trong những con bài tẩy để cứu cánh cho lợi nhuận đang sụt giảm nghiêm trọng khi tình hình kinh doanh kém khả quan.
Với tình hình trên, LNST của DGC đạt 441 tỷ đồng – gần như đi ngàn so với cùng kỳ. Biên lãi ròng đạt 18,2% – thấp hơn nhiều so với mức 30,8% của cùng kỳ. (Hình 1)
Lũy kế 6T26, DGC ghi nhận doanh thu thuần đạt 4.540 tỷ đồng – giảm 20% yoy và hoàn thành 45% kế hoạch năm. Lãi ròng đạt 789,5 tỷ đồng – giảm mạnh 52% yoy cho thấy cơn bão khó khăn vẫn đang gây áp lực lên doanh nghiệp này.
II. Các mảng kinh doanh: bức tranh sáng tối đan xen
Nhìn chung, bối cảnh kinh doanh trong ngắn hạn của DGC vẫn khá bi quan, nhưng nếu nhìn ở bức tranh trung hạn thì chúng tôi vẫn thấy có những mảng sáng đan xen. Vậy những mảng sáng đó có đủ để bù đắp cho mảng tối đang hiện hữu hay không?
1. Mảng photpho: vẫn còn nhiều khó khăn
Trả lời trong cuộc họp ĐHĐCĐ thường niên hồi tháng 8 vừa qua, Ban lãnh đạo DGC cho biết doanh nghiệp này đã đảm bảo đủ nguồn cung apatit đến hết Q1/27, với các hợp đồng đã được kí kết và các lô hàng đang được chờ giao. Về dài hạn, DGC dự kiến sẽ đa dạng hóa nguồn apatit nhập khẩu ngoài Ai Cập sang các nhà cung cấp tại Morocco và Kazakhstan khi quặng trong nước đang khan hiếm và có chất lượng thấp.
Động thái chủ động nhập khẩu dài hạn cho mảng photpho cho thấy hệ quả từ các cuộc điều tra mỏ vẫn chưa có hồi kết, dự kiến tiếp tục kéo dài qua hết năm 2026 và có thể sang cả năm 2027.
Trước đây, DGC tự chủ được đến 80% tổng lượng apatit đầu vào từ hai mỏ quặng tự chủ là khai trường 25 – Lào Cai (vận hành trực tiếp từ T3/2021 với khoảng 1,6 triệu tấn quặng loại I – kéo dài trong 06 năm) và Khai trường 19B – Lào Cai (vận hành hợp tác từ T11/2022 với khoảng 2,0 triệu tấn quặng loại I). Hiện nay, DGC tạm thời mất quyền kiểm soát với 2 nguồn cung này, cũng như tiến độ gia hạn giấy phép cũng chưa rõ ràng khiến lợi thế tự chủ nguyên vật liệu và chuỗi sản xuất khép kín của Đức Giang bị suy giảm, từ đó gây áp lực làm suy yếu biên lợi nhuận.
2. Mảng Bất động sản: các thủ tục đang bị chậm lại
DGC cho biết vẫn tiếp tục theo đuổi các dự án BĐS, nhưng do việc tái cơ cấu bộ máy hành chính tại các cơ quan liên quan đã khiến thủ tục xin giấy phép bị chậm lại. BLĐ cho biết công ty có đủ năng lực tài chính để đẩy nhanh tiến độ xây dựng, nhưng môi trường lãi suất cao như hiện nay đang không ủng hộ cho ngành này. Do đó, DGC dự kiến sẽ cân đối tiến độ phát triển với nhu cầu thị trường, cũng như điều chỉnh tiến độ dự án tương ứng.
3. Mảng xút – clo: Tổ hợp Nghi Sơn đã hoàn thành
BLĐ DGC khẳng định kế hoạch chạy thử tổ hợp hóa chất Nghi Sơn sẽ diễn ra trong Q4/26 khi các phần xây dựng cơ bản đã hoàn thành, các công tác lắp đặt thiết bị hoàn thành khoảng 90%. Các vấn đề về thủ tục phê duyệt xuất khẩu kéo dài đã được giải quyết nên việc chạy thử trong Q4 sẽ được thực hiện.
Chúng tôi cho rằng đây sẽ là động lực tăng trưởng trong trung – dài hạn của DGC để gánh cho mảng photpho đang có nhiều khó khăn. Theo chúng tôi tìm hiểu thì nhu cầu xút tại Việt Nam vẫn ở mức cao, với sản lượng nhập khẩu là 600 – 800 nghìn tấn/năm. Theo công suất khi chạy full công suất thì tổ hợp này sẽ đem vào khoảng 150.000 tấn xút quy đặc 100% vào thị trường, nên hoàn toàn có thể hấp thụ bởi nhu cầu của thị trường.
Tuy vậy, việc liên tục bị kéo dài thời điểm vận hành khiến thời gian thu hồi vốn bị đẩy lùi, trong khi các chi phí khấu hao và vận hành vẫn có thể phát sinh trước khi công suất được khai thác đầy đủ, tiếp tục gây áp lực lên hiệu quả sử dụng vốn cũng như biên lợi nhuận vốn đang trên đà thu hẹp của DGC.
4. Mảng ethanol: Đã tìm được đối tác thoái vốn
BLĐ cho biết ethanol không thuộc năng lực sản xuất cốt lõi của DGC, trong khi ethanol nhập khẩu từ Mỹ đang có giá thấp hơn đáng kể so với sản xuất trong nước, qua đó làm giảm mức độ hấp dẫn của việc vận hành mảng kinh doanh này. Vì thế mặc dù nhà máy vẫn có thể hoạt động có lãi do định hướng thúc đẩy nhiên liệu sinh học của Chính phủ, nhưng mức sinh lời kì vọng là chưa đủ hấp dẫn để DGC tiếp tục vận hành. DGC cho biết đã tìm được đối tác để chuyển nhượng và thoái vốn tại mảng này, dự kiến sẽ hoàn thành trong năm 2026. Sau khi thoái vốn thành công, lượng tiền mặt đem về sẽ tiếp tục giúp DGC củng cố vị thế tài chính vững chắc của mình.
III. Tổng kết đánh giá
Nhìn chung, gạt bỏ yếu tố rủi ro pháp lý, bản thân hoạt động cốt lõi của DGC hiện cũng đang đối mặt với không ít thách thức. Dù vậy, ban lãnh đạo công ty đang triển khai các bước đi quyết liệt nhằm tái cấu trúc và tinh gọn bộ máy; như việc cắt giảm danh mục sản phẩm chưa đủ hấp dẫn và chuẩn bị đưa tổ hợp Nghi Sơn vào vận hành trong quý 4 để đảm bảo tiến độ hoàn vốn. Chúng tôi đánh giá đây là những điểm sáng đáng ghi nhận trong bối cảnh bức tranh kinh doanh của Đức Giang vẫn còn nhiều gam màu trầm.
Xét về phương diện định giá, cổ phiếu DGC hiện đang giao dịch trong vùng giá 35 – 36.x đồng, tương ứng với P/E khoảng 6,3 lần – thấp hơn nhiều so với mức mặt bằng chung quanh mức 10.x trước đây. Mặc dù vậy, trong bối cảnh các thách thức chưa phơi bày hết và đà giảm của lợi nhuận vẫn chưa có dấu hiệu tạo đáy, mức định giá này chưa thể xem là hấp dẫn với chúng tôi, đặc biệt khi đặt trong bối cảnh mặt bằng lãi suất duy trì ở mức cao như hiện nay.