Mới đây HDS đã có thông báo dự kiến sẽ IPO gần 12.8 triệu cổ phiếu lên sàn trong Q4-2026 và với việc là công ty con của ngân hàng HDB thì HDS đang có gì trong tay tại thời điểm này? Chúng ta sẽ bóc tách chi tiết trên các dữ kiện đang có hiện tại để cùng tìm hiểu xem HDS đang hoạt động ra sao ở hiện tại và dự kiến các quý tới sẽ như thế nào?
I. Diễn biến KQKD các năm gần đây
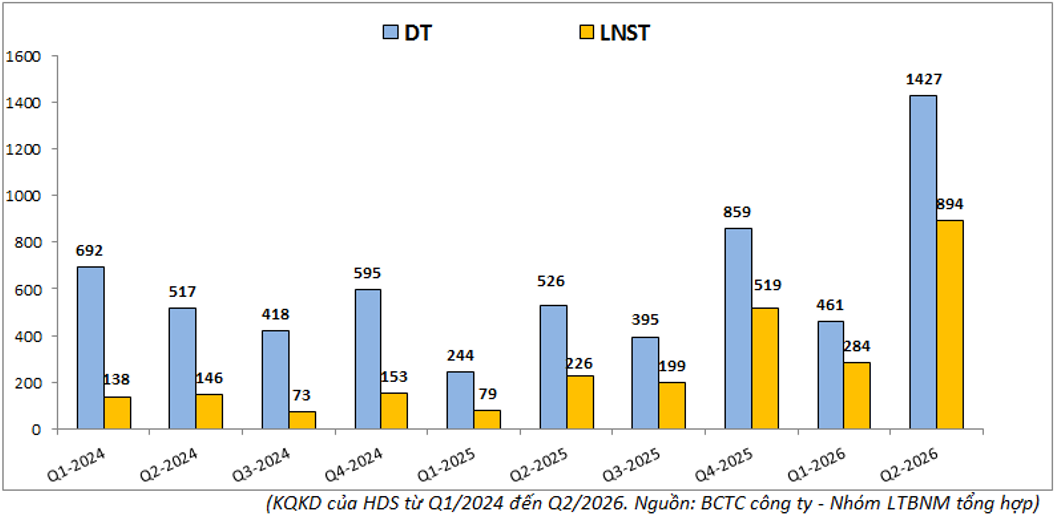
Đầu tiên chúng ta sẽ cập nhật nhanh KQKD các quý gần đây của HDS để xem công ty đang hoạt động như thế nào. Kết thúc Q2-2026 HDS ghi nhận KQKD tăng trưởng ấn tượng với doanh thu đạt 1,427 tỷ đồng, tăng 171% yoy. Lợi nhuận sau thuế đạt 894 tỷ đồng, tăng mạnh 296% yoy. (Hình 1)
Đây là KQKD vượt trội nếu so với các công ty khác trong ngành đang niêm yết trên sàn. Bóc tách chi tiết cơ cấu lợi nhuận của công ty, chúng ta có thể thấy đóng góp chính vào lợi nhuận gộp của HDS trong Q2-2026 tới từ 3 mảng chính là tự doanh, cho vay và bảo lãnh phát hành-lưu ký, tư vấn tài chính. Ngoài 2 mảng chúng ta đã khá quen thuộc tại các công ty chứng khoán khác là tự doanh và cho vay thì với HDS công ty có thêm đóng góp rất lớn từ mảng bảo lãnh phát hành, lưu ký và tư vấn tài chính, thậm chí đây là mảng đóng góp tỉ trọng lớn nhất trong Q2 với lợi nhuận gộp lên tới 718 tỷ đồng, chiếm tới 56.6% tỉ trọng vào lợi nhuận gộp. Tuy nhiên mảng này có xu hướng lợi nhuận không ổn định mà theo từng quý khá khó nắm bắt cũng như dự phóng. Tiếp theo là tự doanh với 467 tỷ đồng, chiếm 36.8% tỉ trọng và còn lại là cho vay với 6.6%. Như vậy với HDS mảng cho vay chiếm tỉ trọng khá nhỏ trong cơ cấu lợi nhuận của công ty. (Hình 2)
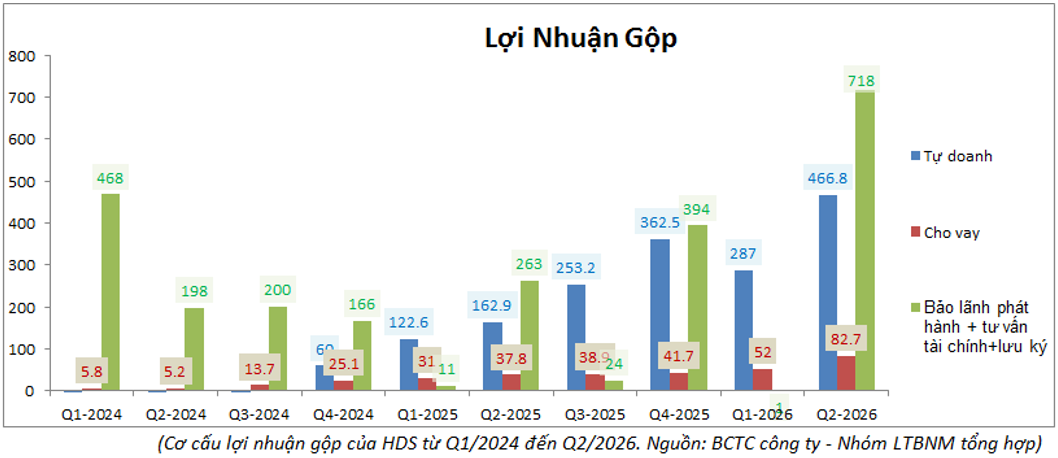
Như vậy KQKD trong Q2-2026 tăng trưởng mạnh so với cùng kỳ ngoài tăng trưởng ghi nhận từ 2 mảng là tự doanh (+186%) và cho vay (+119%) thì còn có sự đóng góp rất lớn từ mảng Bảo lãnh phát hành + tư vấn tài chính của công ty. Chi tiết hơn về động lực tăng trưởng của từng mảng chúng ta sẽ cùng bóc tách chi tiết hơn trong phần dưới.
II. Động lực dẫn dắt tăng trưởng.
1. Mảng tự doanh
Đây tuy không phải mảng đóng góp tỉ trọng lớn nhất vào lợi nhuận trong Q2-2026 nhưng là mảng có tỉ trọng tài sản lớn nhất và đóng góp cũng ổn định nhất theo từng quý cho HDS. Tính đến cuối Q2-2026, tổng tài sản của mảng tự doanh đạt 12,997 tỷ đồng, chiếm 64.1% tổng tài sản của công ty. (Hình 3)
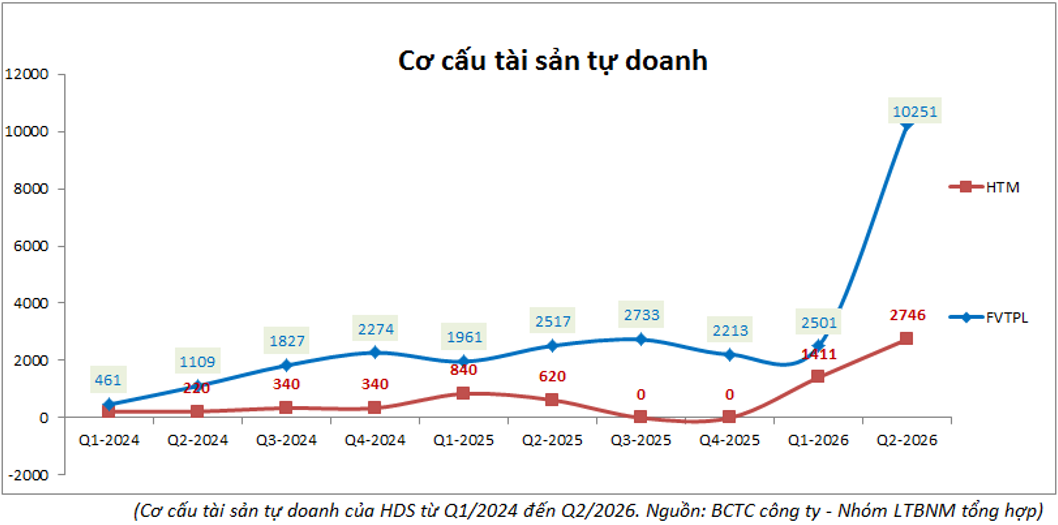
Đáng chú ý tài sản tự doanh của HDS chỉ thực sự tăng vọt trong Q2-2026 từ 3,912 tỷ đồng, tức tăng hơn 3.3 lần chỉ sau 1 quý vừa qua. Điều này có được là nhờ HDS đã vừa hoàn thành tăng vốn mạnh trong Q2-2026 vừa qua khi tăng vốn điều lệ từ 1,461 tỷ đồng lên 10,961 tỷ đồng (tăng mạnh 7.5 lần) thông qua:
- Phát hành hơn 73 triệu cổ phiếu để trả cổ tức.
- Chào bán gần 877 triệu cổ phiếu với giá 10k/cp cho cổ đông hiện hữu.
Việc tăng vốn với tốc độ lớn đã giúp cho HDS có thêm nguồn tiền lớn để bổ sung vào vốn kinh doanh của công ty. Phần vốn mới này được HDS chủ yếu bổ sung vào kênh trái phiếu và tiền gửi trong Q2. Đây đều là các lớp tài sản có tính an toàn cao, mang lại nguồn lợi nhuận ổn định cho công ty bất chấp thị trường đang nhiều khó khăn như hiện nay. (Hình 4)
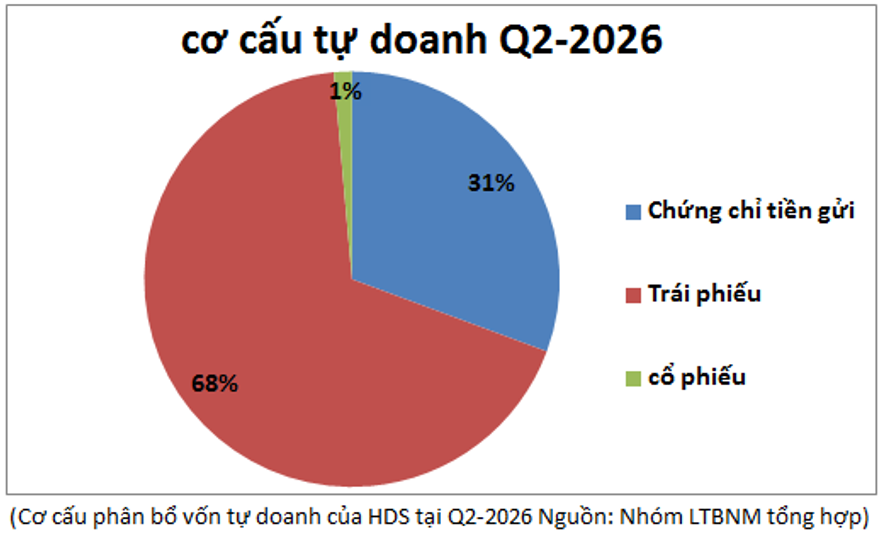
Với việc gia tăng mạnh tài sản tự doanh cũng như tập trung vào các lớp tài sản an toàn sẽ là tiền đề để giúp cho KQKD mảng tự doanh của HDS bứt phá mạnh hơn từ Q3 tới khi lợi nhuận từ lãi tiền gửi được ghi nhận từ đầu quý.
2. Mảng cho vay
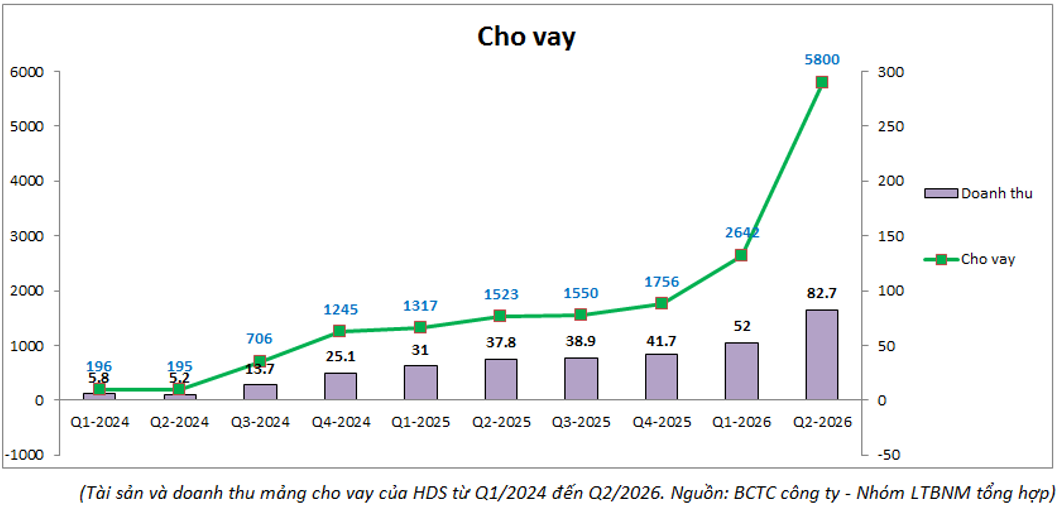
Với các công ty đang niêm yết trên sàn hiện nay thì mảng cho vay đang là mảng có vai trò quan trọng cũng như là trọng tâm được ưu tiên phát triển. Tuy nhiên với HDS hiện nay có vẻ mảng cho vay và phần nào là cả mảng môi giới đang chưa được chú trọng và ưu tiên quá nhiều. Trong khi mảng môi giới vẫn đang kinh doanh dưới vốn với doanh thu thấp thì mảng cho vay cũng có tỉ trọng đóng góp khá khiêm tốn vào KQKD của công ty. Hiện tính đến cuối Q2-2026, tổng tài sản cho vay của HDS chỉ ở mức 5,800 tỷ đồng. Dù mức này đã ghi nhận tăng trưởng mạnh 281% yoy nhưng so với tổng tài sản công ty thì tỉ trọng tài sản cho vay hiện mới chỉ khoảng 28.6%. (Hình 5)
Với kế hoạch sẽ IPO trong thời gian tới, chúng tôi cho rằng sau khi lên sàn HDS khả năng cao sẽ tập trung và ưu tiên hơn cho việc phát triển và duy trì tăng trưởng cho mảng cho vay của mình để phần nào tối ưu được lợi nhuận từ nguồn vốn có hạn của công ty.
Trong các quý tới với việc gia tăng được tài sản cho vay ở mức cao so với cùng kỳ (nhờ mức nền cùng kỳ thấp cùng quy mô vốn công ty được gia tăng trong Q2-2026) sẽ là động lực để giúp cho mảng cho vay của HDS có thể duy trì tăng trưởng tốt trên mức nền thấp trong các quý tới.
3. Mảng bảo lãnh phát hành, lưu ký chứng khoán và tư vấn tài chính
Đây là mảng khá đặc thù của HDS khi có đóng góp vào KQKD khá lớn cho công ty. Với mảng bảo lãnh phát hành, đây là mảng liên quan tới hoạt động phân phối trái phiếu. Hiện HDS đang có hệ thống giao dịch trái phiếu dẫn đầu khi công ty đang là một trong số ít đơn vị tiên phong xây dựng hệ thống giao dịch trái phiếu riêng biệt để phục vụ trải nghiệm của khách hàng. Với hệ thống giao dịch trái phiếu vượt trội đã giúp HDS có thể duy KQKD rất tốt trong các năm gần đây, nhất là hiện tại khi lãi suất tăng cao khiến cho nhu cầu giao dịch trái phiếu tăng lên.
Tuy nhiên nhược điểm rất lớn lại tới từ việc những đóng góp này không duy trì đều hàng quý mà quý đóng góp lớn, quý lại gần như không có đóng góp gì mấy do các đợt phát hành cách xa nhau và không liên tục. Điều này sẽ khiến cho KQKD của công ty khá khó đoán cũng như biến động lớn sau mỗi quý.
Với đặc thù nằm trong hệ sinh thái của HDB cũng như phần nào liên quan tới VJC sẽ giúp cho HDS có thể có những nguồn thu hỗ trợ khá lớn trong hệ sinh thái với mảng lưu ký và tư vấn tài chính ngoài việc vẫn duy trì các hoạt động kinh doanh bình thường của mình.
III. Lộ trình IPO và mức định giá phù hợp
Sau khi tìm hiểu khá chi tiết về tình trạng kinh doanh của HDS chúng ta sẽ đi cập nhật rõ hơn về kế hoạch IPO sắp tới của HDS. Hiện cũng còn nhiều thông tin chưa được công bố chính thức nên chúng tôi sẽ đánh giá dựa trên các thông tin đang có.
Cụ thể, HDS dự kiến sẽ IPO lên sàn Hose (hoặc nếu chưa đủ điều kiện thì niêm yết trên Upcom) với việc chào bán thêm gần 121.8 triệu cổ phiếu, qua đó đưa tổng số cổ phiếu lưu hành sau khi IPO lên khoảng 1,217 triệu cổ phiếu, tức vốn điều lệ đạt mức 12,178 tỷ đồng).
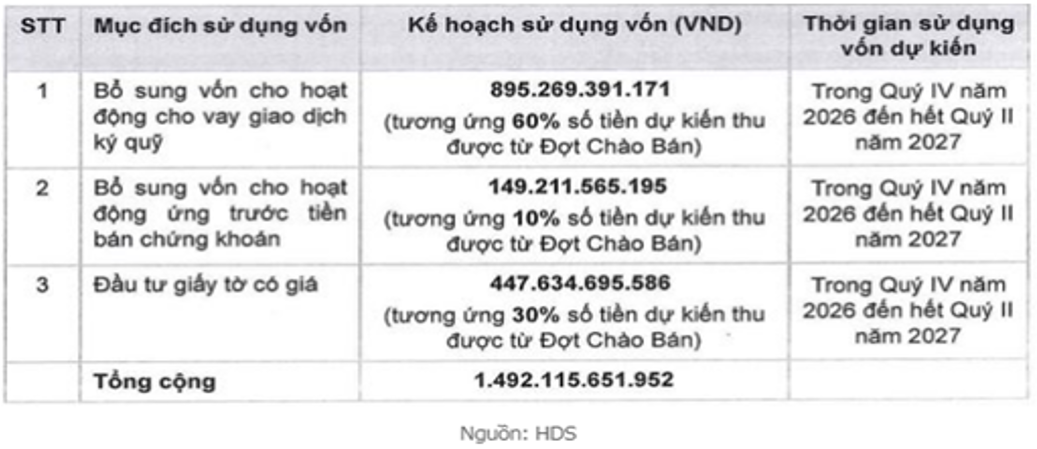
Thời gian IPO dự kiến trong Q4-2026 thông qua 2 đại lý phân phối được chỉ định là SSI và HSC. Giá IPO hiện chưa được xác định nhưng dự kiến sẽ không dưới giá trị sổ sách (hiện Q2 là khoảng 12.25k/cp). Số tiền thu được từ IPO sẽ được đưa vào phục vụ cho các hoạt động kinh doanh của công ty như cho vay, tự doanh, chi tiết như hình 6 dưới:
Thời điểm hiện tại chúng ta có thể thấy rằng định giá của các doanh nghiệp trên sàn, trong đó có ngành chứng khoán đang ở mức thấp nhất trong vài năm qua. Thực tế các doanh nghiệp lên sàn gần đây đều giảm khá nhiều do định giá ban đầu khá cao như LPS cùng ngành chứng khoán là ví dụ (chúng tôi cũng có bài cập nhật gần đây). Vì vậy với HDS việc IPO trong Q4 có thể sẽ là khó khăn trong ngắn hạn nếu mức giá IPO quá cao hay lấy 2025 là tham chiếu để định giá.
Hiện trên sàn các công ty có quy mô vốn tương đương HDS nhưng có thị phần tốt hơn cũng chỉ đang giao dịch trong vùng định giá theo P/B khoảng 1.2-1.4 lần. Vì vậy dù tiềm năng khá lớn với mảng phân phối trái phiếu cũng như có cơ cấu tự doanh khá an toàn thì mức định giá của HDS cũng khó vượt trên con số trên với vĩ mô hiện tại. Vì vậy chúng tôi đánh giá rằng mức giá phù hợp với HDS nếu trên sàn hiện tại sẽ là khoảng 16-18k/cp.