Căng thẳng địa chính trị và sự thắt chặt nguồn cung toàn cầu đang tiếp tục đẩy giá dầu thô thế giới neo ở mức cao. Trên thị trường chứng khoán, ngành dầu khí là ngành nhận được sự quan tâm lớn mỗi khi giá dầu tăng mạnh. Đặc biệt với BSR, việc biên lọc dầu (crack spread) duy trì ở mức cao trong năm 2026 và có thể kéo dài qua 2027 sẽ là một điểm có thể đem đến lợi nhuận đột biến. Chúng tôi sẽ phân tích và dự báo kết quả kinh doanh của doanh nghiệp này, cũng như đưa ra định giá chúng tôi cho là phù hợp trong bối cảnh thị trường hiện tại.
I. Kết quả kinh doanh Q2/26
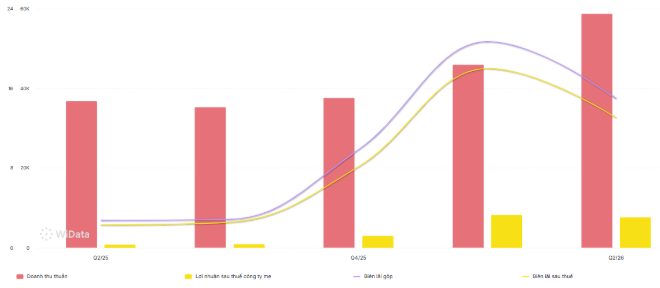
Nhờ giá xăng dầu thành phẩm tăng mạnh từ xung đột Trung Đông mà BSR đã ghi nhận một kỳ kinh doanh tích cực. Cụ thể, doanh thu thuần đạt 58,7 nghìn tỷ – tăng mạnh 60% yoy và là quý thứ 6 tăng trưởng liên tục. BSR được hưởng lợi lớn từ mức biên chênh lệch giữa giá xăng dầu thành phẩm tại thị trường Châu á và giá Brent, và với lợi thế nguồn cung dầu thô trong nước đã giúp nhà máy hoạt động và ghi nhận con số tăng đột biến. LN gộp ghi nhận 8,6 nghìn tỷ đồng – tăng gấp 7,5 lần so với cùng kỳ, biên lãi ròng vì thế đạt 15% – tuy thấp hơn con số của Q1/26 nhưng vẫn đang thiết lập mặt bằng chung cao hơn rất nhiều so với giai đoạn trước (từ 2 – 4%).
Cụ thể tình hình kinh doanh các mặt hàng chính như sau:
- Diesel: doanh thu đạt 25,6 nghìn tỷ (+60% yoy). LN gộp đạt 5,4 nghìn tỷ (+462% yoy), biên lãi gộp đạt 20%.
- Xăng: Doanh thu đạt 22,5 nghìn tỷ (+56% yoy). LN gộp đạt 1,9 nghìn tỷ (trong khi cùng kỳ lỗ), biên lãi gộp đạt 8,5%. Đây là mặt hàng có doanh thu gần xấp xỉ Diesel nhưng do có biên lãi gộp thấp hơn, nên đã kéo biên lãi gộp chung của BSR xuống còn 15% so với con số 20% đã thiết lập hồi Q1/26.
- Jet A1: Doanh thu đạt 5 nghìn tỷ (+99% yoy). LN gộp đạt 1.365 tỷ (+341% yoy), biên lãi gộp đạt 27,2%.
- Có thể thấy, Diesel và Jet A1 là 2 trụ cột lợi nhuận chính, bù đắp cho các nhóm hoạt động kém hiệu quả hơn. Diesel đang dịch chuyển từ vai trò sản phẩm có doanh thu lớn sang vai trò sản phẩm đóng góp lợi nhuận chủ lực của BSR.
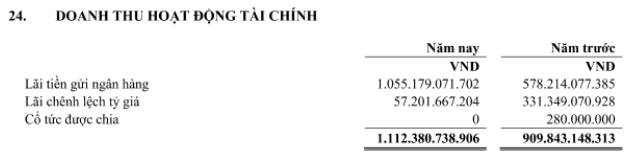
Xét về mặt tài chính, trong kỳ kinh doanh vừa qua, BSR ghi nhận doanh thu tài chính đạt 583 tỷ đồng – tăng 31% yoy nhờ sở hữu lượng tiền gửi cao kỷ lục vào các ngân hàng lớn trong bối cảnh lãi suất đang có xu hướng tăng. (Hình 1)
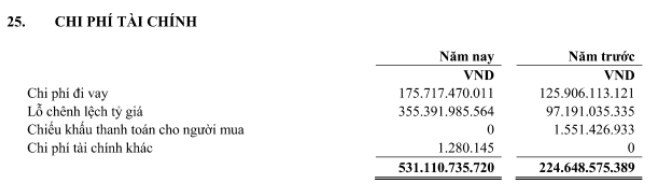
Ở chiều ngược lại, cho phí tài chính đạt 279 tỷ (+129%yoy), trong đó chi phí lãi vay đạt 91,7 tỷ đồng khi BSR vẫn duy trì vay nợ trong bối cảnh lãi suất neo cao. Tuy nhiên, phần lớn chi phí tài chính lại nằm ở lỗ tỷ giá, khi doanh nghiệp này phải nhập khẩu 1 phần dầu thô để bù đắp lượng thiếu hụt để đảm bảo nguồn cung trên thị trường. (Hình 2)
Với tình hình kinh doanh như trên, kết Q2/26, BSR ghi nhận LNST đạt 7.666 tỷ đồng – tăng gấp 8 lần so với cùng kỳ. Biên lãi ròng vì thế đạt 13,1% – vẫn là một con số rất cao, cho thấy BSR đang được hưởng lợi rất tích cực từ xu thế giá dầu neo cao trong bối cảnh chính trị vẫn còn nhiều căng thẳng. (Hình 3)
II. Dự báo Q3/26 BSR sẽ tiếp tục ghi nhận tăng trưởng mạnh
Với tình hình địa chính trị như hiện nay, chúng tôi cho rằng BSR sẽ tiếp tục ghi nhận một báo cáo tăng trưởng mạnh trong Q3/26. Luận điểm của chúng tôi đưa ra như sau.
1. Biên lọc dầu chưa có dấu hiệu hạ nhiệt
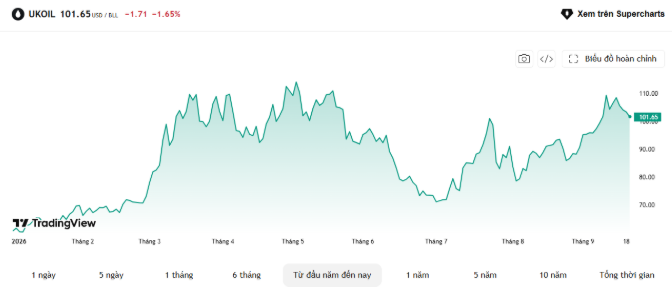
Ngay từ đầu tháng 3/2026, biên lọc dầu đã tăng mạnh ngay khi chiến sự nổ ra tại Trung Đông, và giá dầu Brent vọt lên mốc $103/thùng. Sau nhịp hạ nhiệt vào cuối Q2/26, crack spread lại có dấu hiệu tăng trở lại trong tháng 7 và tháng 8, trước khi bùng nổ vào tháng 9 (thậm chí cao hơn cả con số hồi T3/26) khi chiến sự giữa Mỹ và Iran lại trở nên căng thẳng, khiến giá dầu bật tăng mạnh trở lại. (Hình 4)
Sản lượng lọc dầu trên toàn cầu vẫn đang duy trì tương đối thấp, khoảng 80,9 triệu thùng/ngày trong T7/26 – đang thấp hơn khoảng 5 triệu thùng/ngày so với cùng kỳ (theo số liệu của IEA). Cả năm 2026, IEA dự báo sản lượng lọc dầu toàn cẩu giảm 2,5 triệu thùng/ngày, cho thấy nguồn cung xăng dầu khó phục hồi nhanh trong nửa cuối 2026, từ đó hỗ trợ crack spread trong ngắn hạn. Vì thế, chúng tôi đánh giá sự hồi phục của crack spread trong thời gian vừa qua làm tăng khả năng Q3/26 BSR sẽ tiếp tục ghi nhận con số lợi nhuận cao so với cùng kỳ.
Tuy nhiên, chúng tôi cũng xin nhấn mạnh việc crack spread giao ngay không chuyển hóa nguyên vẹn thành lợi nhuận bởi biên lãi gộp của BSR còn chịu ảnh hưởng bởi giá dầu thô đã nhập, độ trễ tồn kho và cơ chế giá bán. (Hình 5)
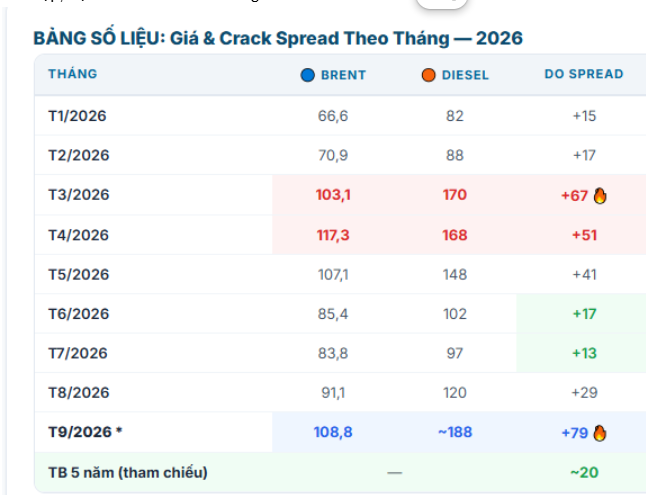
Lưu ý: Chúng tôi có tổng hợp bảng số liệu crack spread theo tháng. Tuy nhiên, do BSR lấy tham chiếu theo biên lọc dầu phức hợp Singapore mà con số này không được công bố cụ thể, nên chúng tôi lấy theo giá Brent và Diesel để NĐT hình dung được khoảng cách giá đang thay đổi như thế nào.
2. Sản lượng sản xuất tích cực nhờ đa dạng hóa được nguồn cung
Trong bối cảnh cơ chế giá đang thuận lợi, BSR lại ít chịu ảnh hưởng nhờ nguồn dầu thô đầu vào đa dạng. Nếu NMLD Nghi Sơn phải giảm công suất do gián đoạn hoàn toàn nguồn dầu thô từ Kuwait từ T4/6, thì với việc đa dạng nguồn nguyên liệu đầu vào đã giúp BSR hưởng lợi lớn.
Trên thực tế, NMLD Dung Quất được thiết kế để vận hành bằng 100% nguồn dầu thô trong nước, chủ yếu đến từ mỏ Bạch Hổ hoặc dầu trộn với 85% dầu Bạch Hổ và 15% dầu Dubai. Tuy nhiên, do sản lượng từ nguồn mỏ này ngày càng suy giảm, BSR đã liên tục nghiên cứu để nâng tỷ trọng dầu thô nhập khẩu trong cơ cấu nguyên liệu đầu vào, qua đó bù đắp cho sản lượng dầu nội địa đang suy giảm. Tính đến cuối 2025, 31% lượng dầu thô được nhập khẩu trong tổng số 8,22 triệu tấn dầu thô được chế biến – tương đương 120% công suất thiết kế. Hiện tại, BSR đã nâng chủng loại dầu thô có thể chế biến lên đến trên 40 loại, mở rộng khả năng lựa chọn nguyên liệu theo từng giai đoạn phù hợp với thị trường.
Việc đa dạng hóa nguồn nguyên liệu đầu vào giúp BSR tăng tính linh hoạt trong vận hành và tối ưu công suất chế biến, từ đó luôn vận hành vượt công suất và đem lại lợi nhuận đột biến trong bối cảnh biên lọc dầu tăng mạnh như hiện nay.
Rủi ro cần nhắc đến là, việc nhập khẩu dầu trong bối cảnh đồng USD không thuận lợi cũng sẽ khiến BSR ghi nhận lỗ tỷ giá, làm bào mòn một phần lợi nhuận. Tuy nhiên, với doanh nghiệp đang sở hữu lượng tiền lớn đi gửi như hiện nay thì phần chi phí tài chính này đã được bù đắp đáng kể bởi doanh thu tài chính.
3. Lợi nhuận tài chính cũng sẽ là một trụ cột đóng góp tích cực vào lợi nhuận
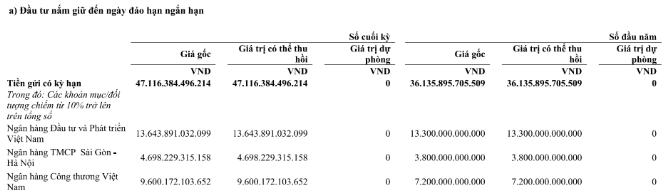
Một điểm chúng tôi cho rằng cũng cần được nhắc tới là bảng cân đối lành mạnh của BSR. Như đã nêu ở phần trên, BSR đang nắm giữ khoảng 6.659 tỷ đồng tiền mặt và 47,1 nghìn tỷ đầu tư tài chính ngắn hạn đang được gửi ở các ngân hàng, tương đương khoảng 51% tổng tài sản. Với quy mô tiền gửi lớn, có thể thấy nguồn lợi nhuận từ hoạt động tài chính sẽ đóng góp vào sự ổn định chung của doanh nghiệp trong bối cảnh crack spread suy yếu trong tương lai, cũng như bù đắp phần lỗ tỷ giá như chúng tôi đã nhắc tới ở trên. (Hình 6)
Như vậy, với những luận điểm trên, chúng tôi đánh giá khả năng cao báo cáo Q3/26 của BSR sẽ tiếp tục là những con số tăng trưởng tích cực so với cùng kỳ.
4. Động lực dài hạn đến từ dự án Nâng cấp NMLD Dung Quất
Bên cạnh những động lực tăng trưởng có thể thấy ngay trong Q3/26, chúng tôi còn thấy những động lực tăng trưởng dài hạn đến từ việc nâng cấp NMLD Dung Quất. Được biết, dự án này có tổng mức đầu tư khoảng 36,4 nghìn tỷ đồng, nâng công suất chế biến từ 148.000 lên 171.000 thùng/ngày. BSR đã ký hợp đồng EPC vào ngày 09/07/2026, dự kiến hoàn thành dự án sau 37 tháng.
Việc tăng năng suất sẽ đem đến sự tăng trưởng doanh thu trong dài hạn. Bên cạnh đó, trong bối cảnh lãi suất tăng cao như hiện nay, việc sở hữu một lượng tiền lớn giúp BSR giảm bớt gánh nặng tài chính. Tuy nhiên dự án này mới chỉ có thông tin về hợp đồng EPC, và thời gian đem lại doanh thu còn khá xa, nên chúng tôi sẽ chưa đưa các giả định về lợi nhuận tại thời điểm này.
III. Tổng kết, đánh giá
Tổng kết lại, chúng tôi đánh giá BSR đang hội tụ nhiều yếu tố hỗ trợ tích cực cho kết quả kinh doanh Q3/2026. Trong kịch bản giá dầu thô diễn biến thuận lợi, BSR hoàn toàn có khả năng hoàn thành mục tiêu lợi nhuận sau thuế năm 2026 vượt mốc 23.000 tỷ đồng.
Xét về mặt định giá: sau khi thiết lập đỉnh trung hạn vào tháng 3/2026 nhờ sóng giá dầu và thông tin thoái vốn, BSR đã trải qua nhịp chiết khấu sâu khoảng 40%, đưa định giá P/B từ mốc 3,0x về vùng 1,8x trước khi phục hồi nhờ yếu tố địa chính trị. Hiện tại, BSR đang giao dịch ở mức P/B khoảng 2,0x – cao hơn mức trung bình 5 năm (1,8x), phản ánh phần lớn triển vọng kinh doanh ngắn hạn vào giá. Mặc dù thị giá vẫn thấp hơn đáng kể so với vùng đỉnh cũ, chúng tôi cho rằng khả năng quay lại đỉnh lịch sử trong ngắn hạn là tương đối thách thức bởi:
- Hiệu ứng thông tin suy giảm: Yếu tố bất ổn địa chính trị đã được thị trường phản ánh phần lớn vào giá và không còn tạo ra cú hích tâm lý đủ mạnh như giai đoạn đầu. Tuy nhiên, nếu giá dầu quay đầu giảm thì sẽ tạo hiệu ứng chốt lời mạnh khi nhà đầu tư cho rằng kết quả kinh doanh sẽ bắt đầu đi lùi trên mức nền cao đã thiết lập trong năm 2026.
- Áp lực chốt lời và nền giá tích lũy mỏng: Việc cổ phiếu đã tăng tới hơn 180% trong vòng 3 tháng đầu năm 2026 khiến áp lực cung vùng giá cao gia tăng. Dưới góc độ kỹ thuật, nền giá tích lũy hiện tại chưa đủ độ siết chặt để nâng đỡ cho một đà tăng tốc mới.
Vì thế, chúng tôi cho rằng vùng P/B hợp lý của BSR trong năm 2026 sẽ dao động trong biên độ 2,0x – 2,2x, phản ánh đúng quy mô lợi nhuận kỷ lục nhưng vẫn duy trì sự cẩn trọng trước các rủi ro vĩ mô. Theo đó, vùng giá mục tiêu phù hợp cho BSR theo đánh giá của chúng tôi sẽ quanh mức 32.000 – 34.000 đồng/cổ phiếu cho năm 2026.