Kết quả kinh doanh Quý 3/2026 của Công ty Cổ phần Thế giới Số (HOSE: DGW) đã tạo ra những luồng ý kiến trái chiều khi sự gia tăng mạnh mẽ của doanh thu mùa cao điểm ICT không đi kèm với sự mở rộng tương ứng của biên lợi nhuận, kết hợp cùng áp lực từ các khoản trích lập dự phòng đầu tư. Những diễn biến này đã tác động trực tiếp đến tâm lý giao dịch ngắn hạn của dòng tiền. Vì vậy, bài viết lần này của chúng tôi sẽ phân tích cụ thể bức tranh kinh doanh của DGW, cũng như cập nhật các thông tin tại cuộc họp NĐT đầu tháng 11 vừa qua.
I. Kết quả kinh doanh Q3/25
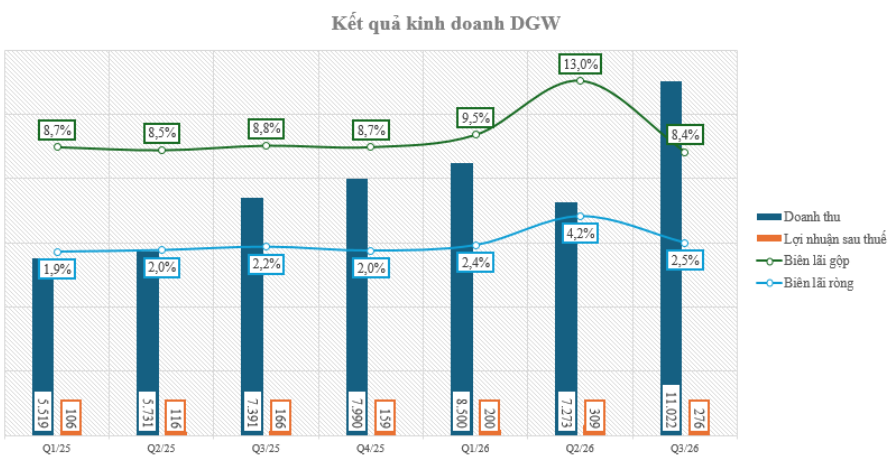
Trong Q3/26, DGW ghi nhận doanh thu thuần hợp nhất đạt 11.022 tỷ đồng (+49% yoy) (Hình 1). Đây là lần đầu tiên trong lịch sử doanh nghiệp ghi nhận hơn 11.000 tỷ đồng doanh thu/quý. Tốc độ tăng trưởng doanh thu vượt xa tốc độ tăng trưởng bán lẻ hàng hóa chung của nền kinh tế, cho thấy những điểm sáng trong bức tranh kinh doanh. Động lực tăng trưởng đến từ sự cộng hưởng của cả 3 mũi nhọn:
- Mùa cao điểm tựu trưởng ở mảng máy tính xách tay và máy tính bảng, đi cùng với đó là nhu cầu nâng cấp thế hệ Laptop có thích hợp AI. Cụ thể, mảng Laptop và máy tính bảng doanh thu tăng 32% yoy, đạt 4.200 tỷ đồng.
- Chu kì mở bán iPhone mới và mở rộng thị phần từ Xiaomi đóng góp tích cực vào doanh thu Q3 vừa qua. Doanh thu mảng điện thoại tăng 44% yoy, đạt 2.800 tỷ đồng.
- Mảng thiết bị văn phòng, thiết bị gia dụng và hàng tiêu dùng: tiếp tục mở rộng độ phủ kênh phân phối, từ đó tạo động lực để tăng biên lãi gộp khi nhóm ngành này có biên lãi cao hơn mảng điện thoại truyền thống. Cụ thể, mảng thiết bị văn phòng tăng 89% yoy – đạt 2.900 tỷ đồng. Mảng điện gia dụng tăng 33% yoy, đạt 567 tỷ đồng. Mảng Tiêu dùng tăng 33% yoy, đạt 269 tỷ đồng. Mảng Cung ứng công nghiệp (mảng mới) bao gồm thiết bị bảo hộ cá nhân và dầu nhớt Shell đạt 333 tỷ – tăng 149% yoy.
Lợi nhuận gộp của Q3/26 đạt 922 tỷ đồng, tương ứng biên lãi gộp đạt 8,4% – giảm nhẹ so với Q3/25 (8,8%) và giảm 4,6 điểm phần trăm so với đỉnh Q2/26 (đạt 13%). Theo chúng tôi, việc biên lãi gộp giảm so với đỉnh Q2/26 có thể do nguyên nhân sau:
- Trong Q2/26, DGW ghi nhận các khoản chiết khấu thương mại và thưởng hoàn thành chỉ tiêu 6T đầu năm từ hãng sản xuất, làm giảm giá vốn bán hàng, cũng như ghi nhận lợi thế hàng tồn kho thấp nên đẩy biên lãi gộp lên mức 13%.
- Sang Q3/26, khi doanh số bùng nổ nhưng lại đến từ các mảng ICT (điện thoại iPhone và Laptop), tỷ trọng mảng này tăng lên nhưng có biên lãi thấp hơn, nên đã làm biên lãi gộp bình quân quay trở về mức thông thường là 8,4%.
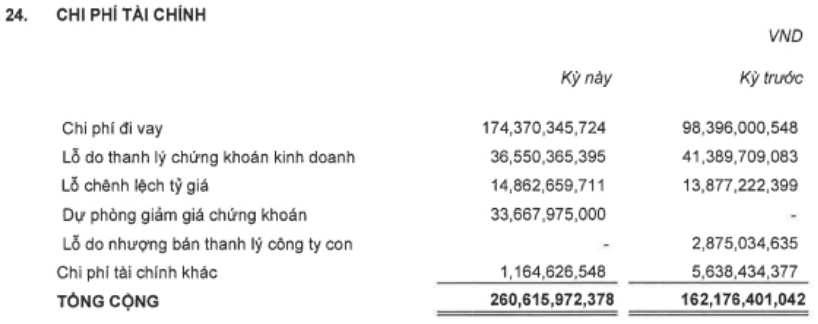
Trong Q3/26, DGW ghi nhận doanh thu tài chính đạt gần 100 tỷ, trong khi chi phí tài chính là 127 tỷ (trong đó chi phí lãi vay là 70 tỷ, lỗ do dự phòng giảm giá chứng khoán là gần 34 tỷ, lỗ do thanh lý chứng khoán là 12 tỷ). Có thể thấy các khoản kinh doanh liên quan chứng khoán của DGW trong giai đoạn thị trường khó khăn như hiện nay đang đem lại áp lực lên lợi nhuận của doanh nghiệp này.
Kết quý, Thế giới số ghi nhận lợi nhuận đạt 279 tỷ – vẫn tăng trưởng 66% yoy. Biên lãi ròng ghi nhận 2,5% – quay trở lại mức trung bình, tương tự lý do với biên lãi gộp.
Tổng kết 9T26, DGW ghi nhận doanh thu đạt 27.312 (+44% yoy) tỷ đồng , lợi nhuận sau thuế là 789 tỷ (+102% yoy) và vượt mốc kế hoạch lợi nhuận năm 2026.
II. Một số thông tin tại cuộc gặp mặt NĐT 5/11/2026
Ngày 5/11 vừa qua, DGW đã tổ chức cuộc gặp mặt nhà đầu tư, trong đó có các thông tin về tình hình kinh doanh trong tháng 10 và triển vọng 2027. Chúng tôi sẽ update một vài thông tin chính tại cuộc họp này.
1. Doanh thu tháng 10 có dấu hiệu suy giảm
Theo ban lãnh đạo, doanh thu tháng 10 giảm 5% yoy – xuống mốc 2.600 tỷ đồng, một phần đến từ mức nền cao của năm 2025. Doanh thu laptop giảm 5% – trong khi điện thoại tăng 5% nhờ Xiaomi và iPhone; thiết bị văn phòng tăng 4%, điện gia dụng tăng 10%, hàng tiêu dùng tăng 50% – chủ yếu nhờ bia AB Inbev và vật tư công nghiệp.
Ngoài ra, ban lãnh đạo cũng ghi nhận vấn đề một số thương hiệu Trung Quốc hiển thị sai thông tin chủ quyền do ứng dụng bên thứ 3. Sai sót đã được khắc phục và chưa ghi nhận phản ứng tiêu cực từ Khách hàng.
Về giá linh kiện, dự kiến sẽ duy trì ở mức nền cao tới cuối 2027, hợp đồng mua chip kéo dài đến 2029 theo cơ chế giá mở. DGW hiện đã chuyển được một phần chi phí đầu vào sang khách hàng, nên kì vọng biên lãi gộp có thể cải thiện trong thời gian tới.
Theo kịch bản cơ sở của DGW, LNST 2026 có thể đạt được 985 tỷ đồng – gấp 1,5 lần kế hoạch đã đề ra. Tương đương Q4/26 đạt 196 tỷ (+23% yoy). Đây là con số khá thận trọng sau khi doanh số thực tế tháng 10 đã có dấu hiệu quay đầu.
Đánh giá của chúng tôi: Với kịch bản cơ sở Q4/26 đạt được 196 tỷ đồng, tương đương tăng trưởng 23% yoy thì chúng tôi đánh giá mức tăng trưởng lợi nhuận đang chững lại. 2027 sẽ có nhiều khó khăn hơn, nhất là trên mức nền cao đã đạt được của năm 2026.
2. Đa dạng hóa nguồn sản phẩm và khách hàng
Là một doanh nghiệp bán buôn, lượng khách hàng chủ yếu của DGW là từ nhóm khách hàng lớn. Trong buổi họp, ban lãnh đạo cho biết mảng kinh doanh Máy chủ và AI tiếp tục lại động lực tăng trưởng, trong khi mảng Cung ứng (thông qua sản phẩm dầu máy Shell), FMCG sẽ đóng vai trò đa dạng hóa sản phẩm. Cụ thể:
- Mảng Máy chủ và AI: Nhóm khách hàng lớn bao gồm Viettel, VNG, FPT, VinGroup và Sovico, trong đó khách hàng trung tâm dữ liệu hiện hữu dự kiến đầu tư thêm 300 triệu đô. DGW hiện đang chiếm 10% thị phần máy chủ (trị giá 3 tỷ đô) và tiếp tục mở rộng thương hiệu. BLĐ kì vọng đây là mảng tăng trưởng doanh thu lớn nhất, với mức tăng trên 50% trong năm 2027, với biên lãi ổn định dù lượng đơn hàng tồn động chỉ khoảng 2 tháng. Sản phẩm AI và giải pháp nguồn điện được định hướng là những mảng tăng trưởng tiếp theo.
- Mảng Cung ứng, FMCG: Điểm tích cực là mảng phân phối Shell đang đi đúng kế hoạch, với độ phủ đạt 100% thị trường B2B và 95% thị trường B2C. DGW dự kiến mở rộng sang mảng lốp xe, cũng như tích cực tìm các cơ hội M&A và phát triển thương hiệu riêng, ưu tiên giá cạnh tranh và cơ cấu chi phí thấp, thay vì biên lãi cao ngay từ giai đoạn đầu.
3. Về nguồn vốn và đầu tư tài chính
Hiện tại, tỷ lệ Nợ/Vốn chủ của DGW đang đạt 1.4 lần – cao hơn trong Q3/25 cũng như cao hơn 1 số doanh nghiệp trong ngành, một phần để tài trợ đầu tư trái phiếu và giao dịch repo. DGW cho biết đã tất toán repo với KBC trong tháng 10 dự kiến hơn 34 tỷ đồng doanh thu tài chính, các khoản dự phòng trong Q3 đã được tất toán, từ đó giảm sức ép lên lợi nhuận của doanh nghiệp. (Hình 2)
Ban lãnh đạo kì vọng tỷ lệ D/E sẽ giảm dần về dưới mức 1.0 lần. Trong bối cảnh lãi suất cho vay đã giảm đáng kể và nhiều khả năng đã đạt đỉnh trong Q3/26, cùng với việc DGW chủ động hạ tỷ trọng các khoản vay nợ sẽ hỗ trợ tích cực cho lợi nhuận của DGW, nhất là trong bối cảnh doanh thu có phần giảm nhẹ trong tháng 10.
III. Tổng kết, đánh giá
Với những chia sẻ của BLĐ, chúng tôi cho rằng giả sử DGW ghi nhận khoảng 985 – 1.000 tỷ đồng lợi nhuận cho năm tài chính 2026, thì P/E fwd sẽ vào khoảng 8,7 – 8,8 lần, thấp hơn mức trung bình 3 năm, cũng như thấp hơn mức trung bình của cả ngành bán buôn, bán lẻ.
Tăng trưởng doanh thu sẽ trở lại vào tháng 11-12 khi nguồn hàng iphone cải thiện và các hợp đồng lớn tiêu thụ được kí kết, đồng thời khi đã tất toán toàn bộ vị thế cổ phiếu. Thị trường sẽ nhìn nhận khả quan và tập trung hơn vào hoạt động kinh doanh chính của DGW.
Với kế hoạch tăng trưởng 20% cho năm 2027 dư địa tăng trưởng của cty hàm í có thể được tiếp tục.
Với p/e 2026 ở vùng dưới 10 cho mức giá dưới 40k và chưa vượt đỉnh lịch sử. Chúng tôi cho rằng vẫn còn nhiều dư địa để giá cổ phiếu bứt phá tiếp trong tương lai
– Link room zalo miễn phí: https//zalo.me/g/ajxejn485
– Đăng kí dịch vụ tư vấn: https//langtubuonnuocmam.com/dich-vu
———-Team LTBNM tổng hợp và phân tích ————-
Nhập mã “LTBNM” để được giảm giá 10% khi mua acc tại wichart.vn. Áp dụng cùng với các chương trình khuyến mại khác nếu có.
Tuyên bố miễn trách nhiệm
Các thông tin và nhận định trong báo cáo này được cung cấp bởi team Lãng tử buôn nước mắm dựa vào các nguồn thông tin mà team coi là đáng tin cậy, có sẵn và mang tính hợp pháp. Tuy nhiên, chúng tôi không đảm bảo tính chính xác hay đầy đủ của các thông tin này.
Nhà đầu tư sử dụng báo cáo này cần lưu ý rằng các nhận định trong báo cáo này mang tính chất chủ quan của chuyên viên phân tích team. Nhà đầu tư sử dụng báo cáo này tự chịu trách nhiệm về quyết định của mình.
Team Lãng tử buôn nước mắm có thể dựa vào các thông tin trong báo cáo này và các thông tin khác để ra quyết định đầu tư của mình mà không bị phụ thuộc vào bất kỳ ràng buộc nào về mặt pháp lý đối với các thông tin đưa ra.