Trong quý III/2026 TCB đã cho thấy bức tranh kinh doanh với 2 gang màu trái chiều nhau. Trong khi tín dụng vẫn duy trì tăng trưởng tốt dù chi phí tăng cao thì mảng kinh doanh ngoài lãi lại tăng giảm đan xen làm kìm hãm đà tăng trưởng chung. Ngoài ra bức tranh tài chính cũng đang đối mặt những áp lực nhất định sau quý 3. Chi tiết như thế nào chúng ta sẽ cập nhật chi tiết hơn trong bài viết.
I. KQKD quý III/2026: Tín dụng, dịch vụ tăng tốt, trích lập giảm thúc đẩy tăng trưởng
TCB đã công bố KQKD quý III/2026 với lợi nhuận thuần tổng (TOI) đạt 16.587 tỷ đồng, tăng 16,5% so với cùng kỳ. Lợi nhuận trước thuế đạt 10.375 tỷ đồng, tăng 25,8% so với cùng kỳ. Đây cũng là quý đầu tiên TCB đạt lợi nhuận trước thuế vượt 10k tỷ đồng. Tuy nhiên NIM của ngân hàng vẫn gặp áp lực khá lớn từ chi phí đầu vào tăng cao khi lãi suất huy động tăng. Cuối quý III, NIM chỉ đạt 3,7%, mức ngang cùng kỳ nhưng cũng là mức thấp nhất trong 3 năm gần đây. (Hình 1)
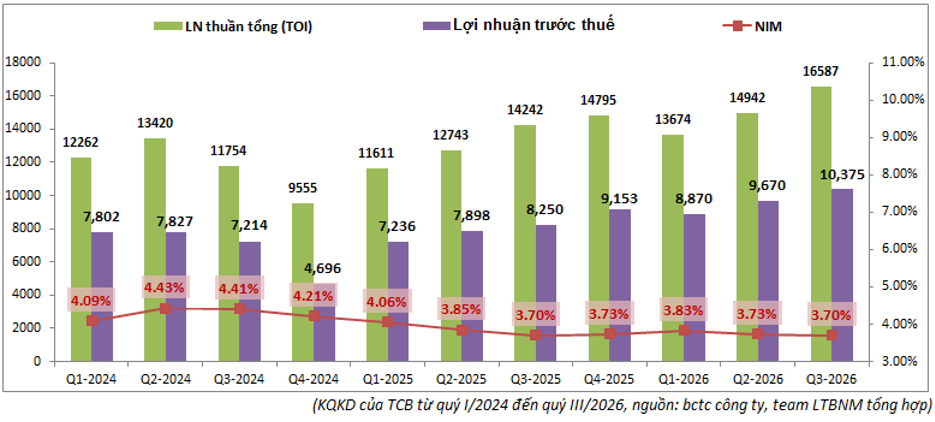
Tăng trưởng TOI của TCB được dẫn dắt chính bởi tăng trưởng từ mảng kinh doanh lãi khi ghi nhận thu nhập lãi thuần đạt 11.700 tỷ đồng, tăng 17,9% so với cùng kỳ. Ngoài ra mảng kinh doanh ngoài lãi cũng ghi nhận 4.887 tỷ đồng, tăng 13,2% so với cùng kỳ.
Với mảng kinh doanh lãi dù các chi phí lãi tăng mạnh tới 80,8% so với cùng kỳ trong bối cảnh lãi suất tăng cao nhưng nhờ thu nhập lãi ghi nhận tăng trưởng cao (+45,3% yoy) nên vẫn giúp thu nhập lãi thuần của ngân hàng tăng trưởng tốt. Động lực lớn vẫn tới từ việc duy trì tăng trưởng tín dụng ở mức cao trong các năm gần đây của ngân hàng.
Tiếp theo là mảng kinh doanh ngoài lãi, do các mảng ghi nhận KQKD khá trái chiều nên phần nào ảnh hưởng tới tăng trưởng chung của mảng này. Cụ thể trong khi mảng dịch vụ ghi nhận tăng trưởng mạnh 59,5% so với cùng kỳ thì mảng chứng khoán đầu tư và hoạt động khác lại tăng trưởng lùi lần lượt 45,8% và 47,6% so với cùng kỳ. Nhưng nhờ tỉ trọng đóng góp mảng dịch vụ cao hơn (chiếm tới 74% lợi nhuận mảng ngoài lãi) nên tổng thể vẫn giúp lợi nhuận mảng ngoài lãi tăng trưởng. Chi tiết hơn từng mảng chúng ta sẽ cập nhật rõ hơn trong phần dưới.
II. Chi tiết kinh doanh từng mảng
1. Mảng tín dụng duy trì tăng trưởng nhờ động lực tăng trưởng tín dụng cao nhưng áp lực huy động khá lớn
Mảng tín dụng của TCB vẫn đang khá tích cực khi duy trì được tăng trưởng trong các quý gần đây bất chấp NIM và chi phí vốn đều diễn biến khá tiêu cực trong bối cảnh lãi suất tăng cao gây áp lực rất lớn lên các chi phí đầu vào của ngân hàng. Động lực lớn nhất dẫn dắt tăng trưởng mảng tín dụng chính là tăng trưởng tín dụng duy trì ở mức cao hàng năm. Với việc luôn duy trì được tăng trưởng tín dụng hàng năm trên 20% trong các năm gần đây đã giúp TCB đảm bảo được đà tăng trưởng tốt về thu nhập lãi thuần ở mức trên 15% (do chi phí tăng nhanh hơn so với thu nhập lãi). (Hình 2)
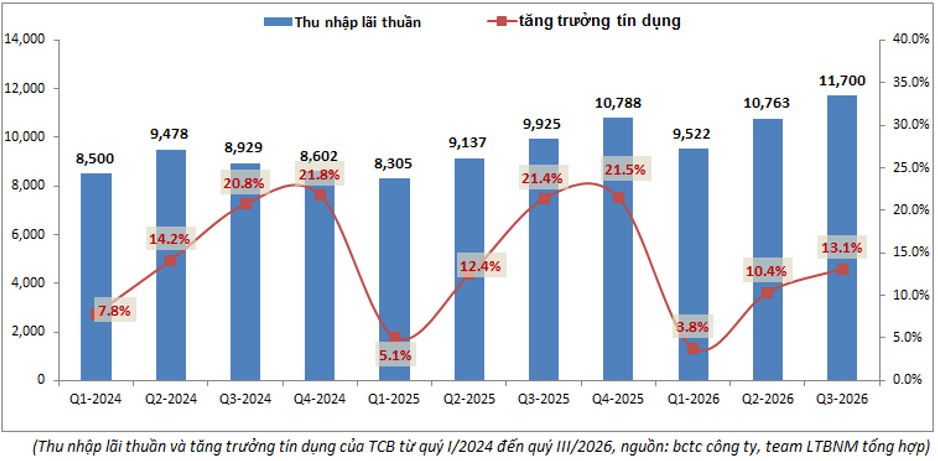
Tính đến cuối quý III/2026, tổng tăng trưởng tín dụng của ngân hàng đạt 13,1%, thấp hơn khá nhiều so với mức cùng kỳ (21,4%) nhưng vẫn cao hơn so với trung bình ngành (khoảng 11,59%). Nguyên nhân chính khiến cho tăng trưởng tín dụng của ngân hàng có phần thấp hơn khá nhiều so với cùng kỳ là do mảng cho vay chính như BĐS (chiếm 25,12% tỉ trọng cho vay 9th-2026) sụt giảm so với cùng kỳ (-1,45% yoy) và các mảng cho vay thay thế như hạ tầng lại không được tính vào tăng trưởng tín dụng trong năm 2026 (Cho vay một số dự án hạ tầng trọng điểm quốc gia sẽ không được tính vào tăng trưởng tín dụng để giúp các ngân hàng có thêm dư địa cho vay do giới hạn room tín dụng). Do room tín dụng hiện tại của TCB cũng không được nới thêm nên khả năng chỉ tiêu cả năm 2026 cũng sẽ chỉ ở mức tương tự 2025 tức khoảng 21-22%. Trong quý IV tới với việc nhu cầu vay vốn vẫn rất lớn bất chấp lãi suất cao cho các mảng xây dựng hạ tầng và mới nhất là thông tư 50 yêu cầu giảm lãi suất cho vay sẽ là động lực để TCB vẫn có thể tự tin đẩy mạnh hơn tốc độ tăng trưởng tín dụng cả năm và có thể hoàn thành mức tăng trưởng tương đương 2025. Ngoài ra các khoản cho vay ngoài danh mục cũng sẽ là động lực hỗ trợ tăng trưởng cho KQKD mảng tín dụng của TCB.
Về huy động tiền gửi, TCB đang gặp khá nhiều khó khăn khi lượng tiền gửi khách hàng đến cuối quý III/2026 chỉ ghi nhận tăng trưởng khoảng 6,8% so với đầu năm, thấp hơn khá nhiều so với tăng trưởng tín dụng và hiện mới chỉ đáp ứng được khoảng 76% nhu cầu cho vay của ngân hàng. LDR cũng tăng lên khá nhiều so với đầu năm với khoảng 82,7%. Điều này gây áp lực khiến ngân hàng phải huy động qua các kênh khác và sẽ khiến áp lực lên chi phí vốn tăng cao hơn trong các quý tới. (Hình 3)
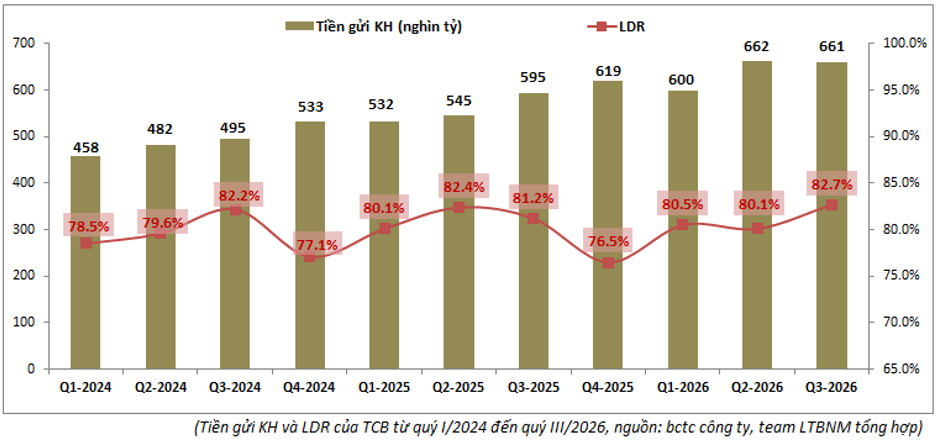
Điều này sẽ khiến CASA và NIM của TCB sẽ gặp áp lực lớn và có thể vẫn tiếp tục giảm nhẹ trong các quý tới.
2. Mảng kinh doanh ngoài lãi
Mảng kinh doanh ngoài lãi của TCB cũng có bức tranh khá trái chiều trong quý III vừa qua. Tuy nhiên đằng sau những con số thì vẫn là những tín hiệu khá tích cực cho các quý tới. Dưới đây là chi tiết từng mảng:
- Đầu tiên là mảng hoạt động dịch vụ: Đây là mảng có đóng góp lớn nhất vào KQKD mảng ngoài lãi khi đóng góp tới 74% tỉ trọng trong quý III vừa qua. Hoạt động dịch vụ ghi nhận tăng trưởng ấn tượng 59,5% so với cùng kỳ. Dẫn dắt chính tăng trưởng đến từ phí bảo hiểm khi tăng 106% yoy. Phí thanh toán cũng tăng hơn 100%. Ngoài ra các mảng dịch vụ chứng từ theo thư tín dụng cũng ghi nhận tăng trưởng ấn tượng. Với mức nền thấp trong quý IV tới sẽ giúp cho mảng dịch vụ vẫn sẽ tiếp tục duy trì tăng trưởng mạnh.
- Mảng chứng khoán đầu tư ghi nhận sụt giảm 45,8% yoy với nguyên nhân chính tới từ mức nền rất cao cùng kỳ 2025 khi thị trường chứng khoán sôi động. Nếu so với 2 quý đầu năm thì mảng chứng khoán đang cho thấy mức độ phục hồi tốt. Với TCBS, hiện thị phần môi giới đã ở mức 10,03%, đang đứng thứ 3 và mục tiêu có thể vươn lên số 1 trong năm 2027 sẽ là động lực tăng trưởng dài hạn trong các quý tới với TCB. Ngoài ra hoạt động phát hành trái phiếu của TCBS cũng đang có thế mạnh rất lớn khi chiếm tới 46-50% thị phần. Lũy kế 9 tháng đầu năm đã phát hành tới 119k tỷ đồng. Cả năm có thể đạt 150k tỷ đồng, tăng 75-80% so với cùng kỳ. Như vậy mảng chứng khoán chúng tôi kỳ vọng có thể sẽ đi ngang trong quý IV tới (do mức nền cũng khá cao) và sau đó là tăng trưởng tốt trong 2027.
- Mảng kinh doanh khác: Đây là nghiệp vụ thu hồi nợ xấu của ngân hàng. Tuy nhiên mức nền cùng kỳ cao đi kèm không có động lực đột biến nào khiến cho việc duy trì tăng trưởng tiếp là khá khó. Với mức nền các quý tới thấp hơn sẽ giúp ngân hàng bớt áp lực hơn về bài toán tăng trưởng. Tuy nhiên do các nghị quyết hỗ trợ đã đi vào vận hành ổn định nên cũng khó kỳ vọng mảng này tiếp tục tăng trưởng. Về cơ bản chúng ta chỉ có thể coi đây là mảng giúp ngân hàng duy trì một khoản lợi nhuận ổn định hàng năm để bù đắp cho các chi phí trích lập của ngân hàng.
Như vậy với mảng kinh doanh ngoài lãi chúng ta có thể kỳ vọng mảng dịch vụ và chứng khoán đầu tư sẽ tích cực trong các quý tới với động lực khá rõ ràng còn mảng kinh doanh khác kỳ vọng duy trì ổn định.
III. Bức tranh tài chính – Áp lực dần trở lại
Bức tranh tài chính của TCB có phần áp lực hơn sau quý III vừa qua. Cụ thể sau giai đoạn liên tục kiểm soát tốt và giúp tỉ lệ nợ xấu giảm dần về 1,08% trong quý II/2026 thì trong quý III/2026 vừa qua tỉ lệ nợ xấu đã tăng khá mạnh trở lại với 1,27%, cao hơn 0,2% so với đầu năm. (Hình 4)
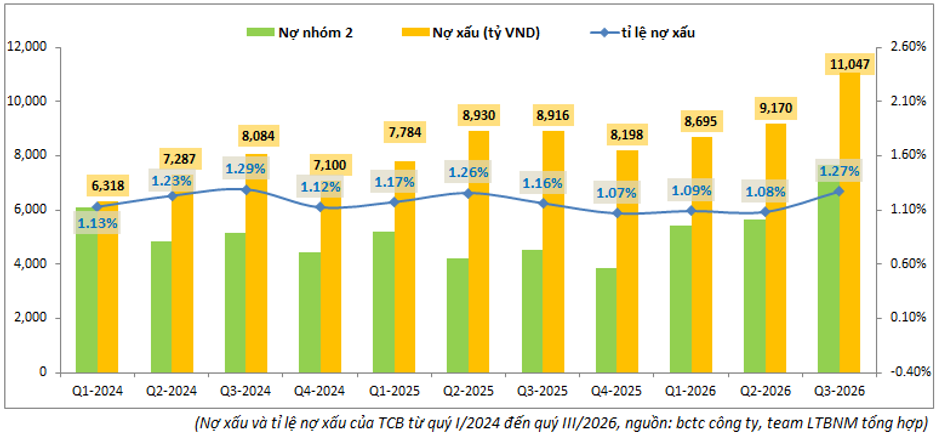
Tuy tỉ lệ nợ xấu trên vẫn là mức thấp so với các ngân hàng khác trong ngành nhưng việc gia tăng tỉ lệ nợ xấu sẽ khiến cho bộ đệm dự phòng gặp thêm áp lực và cùng với đó là áp lực phải gia tăng trích lập hơn. Ngoài nợ xấu thì nợ nhóm 2 – nhóm có rủi ro hình thành nợ xấu trong tương lai của TCB cũng tăng khá nhiều trong quý III (7.641 tỷ đồng, tăng mạnh 98,4% so với đầu năm) sẽ là áp lực không hề nhỏ trong các quý tiếp theo với TCB. Nợ xấu của TCB tăng nhiều khả năng tới từ tình trạng BDS ảm đạm gây khó khăn cho phân khúc khách hàng cá nhân vay mua nhà.
Với việc nợ xấu gia tăng trong khi ngân hàng lại trích lập giảm so với cùng kỳ trong quý III/2026 đã khiến cho bộ đệm dự phòng của TCB sụt giảm khá nhiều. Cụ thể trong quý III, tỉ lệ bao phủ nợ xấu của ngân hàng đã giảm xuống 107%, thấp hơn 21% so với đầu năm. (Hình 5)
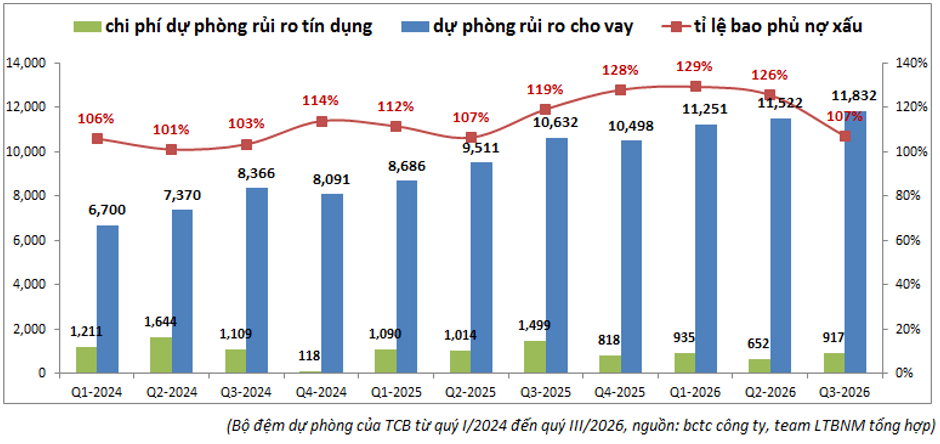
Những áp lực trên sẽ khiến TCB khó có thể giảm trích lập trong các quý tới để hỗ trợ KQKD mà khả năng cao sẽ duy trì mức trích lập đi ngang hoặc tăng nhẹ để duy trì bộ đệm dự phòng của mình trong vùng an toàn (khả năng sẽ duy trì trên 100%). Như vậy sau quý III/2026 TCB không thể trông chờ vào việc giảm trích lập so với cùng kỳ để hỗ trợ lợi nhuận của ngân hàng.
IV. Tổng kết
Với những cập nhật trên chúng ta có thể thấy TCB vẫn đang kinh doanh tốt với động lực chính tới từ mảng tín dụng (tăng trưởng tín dụng tốt) và mảng dịch vụ vẫn duy trì được tăng trưởng cao trong bối cảnh lãi suất cao hiện tại. Tuy nhiên ngân hàng cũng đang phải đối mặt với khá nhiều áp lực sau quý III vừa qua như huy động tiền gửi không tăng kịp cho vay, nợ xấu gia tăng và bộ đệm suy giảm gây áp lực lên trích lập của ngân hàng. Vì vậy có thể nói bức tranh của TCB sau quý III/2026 đang là 2 gang màu trái chiều và đòi hỏi ngân hàng phải cố gắng giải quyết trong các quý tới.
Hiện cổ phiếu đang giao dịch vùng giá 21.x k/cp tương ứng mức định giá theo P/B là khoảng 1,15-1,2 lần. Đây là mức định giá thấp trong lịch sử vài năm gần đây của ngân hàng và cũng phản ánh phần nào khó khăn trước mắt ngân hàng cần giải quyết. Chúng tôi cho rằng nếu kiểm soát tốt nợ xấu trong các quý tới, TCB sẽ có mức định giá cao hơn. Mức định giá phù hợp cho giai đoạn quý IV/2026 của TCB sẽ là khoảng 24k/cp.
– Link room zalo miễn phí: https//zalo.me/g/ajxejn485
– Đăng kí dịch vụ tư vấn: https//langtubuonnuocmam.com/dich-vu
———-Team LTBNM tổng hợp và phân tích ————-
Nhập mã “LTBNM” để được giảm giá 10% khi mua acc tại wichart.vn. Áp dụng cùng với các chương trình khuyến mại khác nếu có.
Tuyên bố miễn trách nhiệm
Các thông tin và nhận định trong báo cáo này được cung cấp bởi team Lãng tử buôn nước mắm dựa vào các nguồn thông tin mà team coi là đáng tin cậy, có sẵn và mang tính hợp pháp. Tuy nhiên, chúng tôi không đảm bảo tính chính xác hay đầy đủ của các thông tin này.
Nhà đầu tư sử dụng báo cáo này cần lưu ý rằng các nhận định trong báo cáo này mang tính chất chủ quan của chuyên viên phân tích team. Nhà đầu tư sử dụng báo cáo này tự chịu trách nhiệm về quyết định của mình.
Team Lãng tử buôn nước mắm có thể dựa vào các thông tin trong báo cáo này và các thông tin khác để ra quyết định đầu tư của mình mà không bị phụ thuộc vào bất kỳ ràng buộc nào về mặt pháp lý đối với các thông tin đưa ra.