Trong báo cáo cũ, chúng tôi đã phân tích cụ thể về tình hình kinh doanh cũng như các yếu tố ảnh hưởng đến kết quả kinh doanh của BSR. Trên thực tế, báo cáo Q3 vừa qua của Bình Sơn còn tốt hơn kì vọng của chúng tôi. Vì thế, bài phân tích này của chúng tôi sẽ tập trung đánh giá lại định giá của BSR cho năm 2026 này.
Link cũ: https://langtubuonnuocmam.com/bsr-bien-loc-dau-neo-cao-ho-tro-tich-cuc-toi-loi-nhuan-trong-2026/
Xét về kết quả kinh doanh trong Q3/26 (Hình 1), chúng tôi thấy một vài điểm nhấn đáng chú ý như sau.
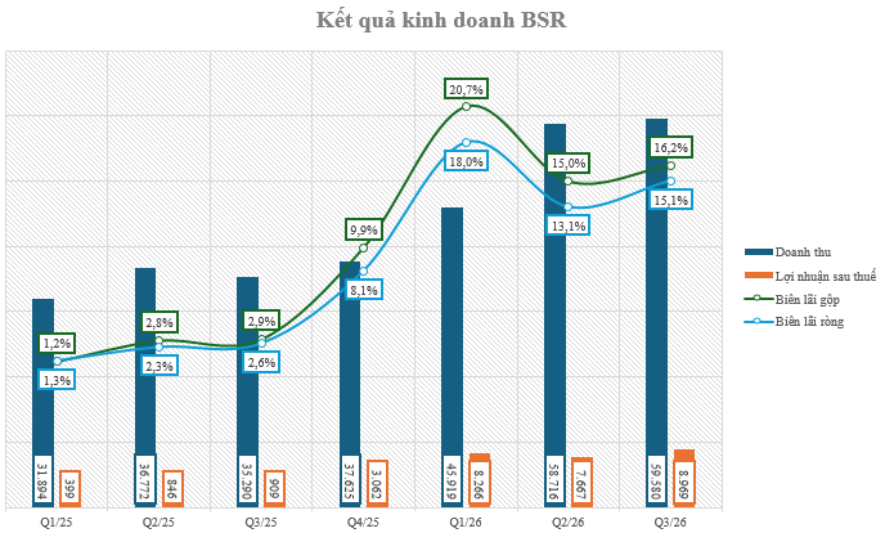
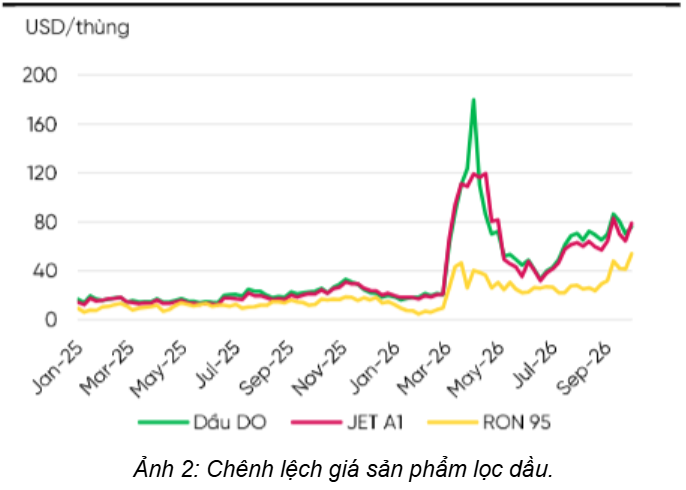
- Doanh thu thuần ghi nhận 59.581 tỷ đồng (+69% yoy) , nhờ sự tăng trưởng ấn tượng của biên lọc dầu. Crack spread trung bình 3 sản phẩm chính (xăng A95, dầu diesel, Jet A1) trong 9 tháng đạt $31,1/thùng, gấp 1.8 đến 3,4 lần bình quân năm 2025. Bên cạnh đó, nhà máy vận hành ở mức 126% công suất thiết kế, nên BSR đã tận dụng tối đa được chu kì giá cao.
- Theo báo cáo, giá vốn Q3 chỉ tăng 46% trong khi doanh thu tăng 69% nên lợi nhuận gộp lên 9.651 tỷ (+857% cùng kỳ), biên lãi gộp tăng từ 2,9% lên 16,2%.
- Xét về hoạt động tài chính, doanh thu tăng 85% lên 1.025 tỷ trong khi chi phí gần như đi ngang dù chi phí lãi vay tăng 25% – đạt 163 tỷ đồng. Hoạt động tài chính lãi ròng 862 tỷ cũng góp phần tích cực cho lợi nhuận ròng.
- Các chi phí liên quan bán hàng và quản lý doanh nghiệp đều tăng so với cùng kỳ, nhưng do tỷ trọng nhỏ so với lợi nhuận gộp nên không ảnh hưởng nhiều đến lãi ròng.
- Kết quý, BSR ghi nhận lợi nhuận ròng đạt 8.968 tỷ đồng, gấp 8.8 lần so với cùng kỳ. EPS 4Q đạt 5.584đ/cổ phiếu và trở thành con số cao nhất từ năm 2018 trở lại đây.
- Lũy kế 9T26, BSR ghi nhận doanh thu thuần 164.217 tỷ (+58% yoy) và lợi nhuận ròng đạt 24.899 tỷ, gấp 11,6 lần năm trước và vượt qua mức kì vọng của chúng tôi theo niên độ 2026.
Tuy nhiên trên thực tế, sau khi ra báo cáo, giá cổ phiếu BSR tiếp tục giảm. Chúng tôi đánh giá rằng với mức P/B hiện nay, phần lớn kì vọng kinh doanh đã phản ánh vào giá. Bên cạnh đó, giá dầu được dự báo sẽ giảm dần từ 2027 với giả thiết căng thẳng được dần tháo gỡ, từ đó gây áp lực tăng trưởng ngược lại cho năm 2027 trên mức nền cao của 2026.
Vì thế, kết hợp các thông tin về giá dầu, cũng như kì vọng của nhà đầu tư đối với cổ phiếu BSR, chúng tôi cho rằng mức định giá phù hợp với cổ phiếu này vào khoảng 30.000 – 34.000đ/cổ phiếu – tương đương P/B là 2.0 – 2.2 lần, cao hơn trung bình 5 năm nhờ tính đột biến trong KQKD của năm 2026, nhưng sẽ bình thường hóa từ giai đoạn 2027 trở đi.
– Link room zalo miễn phí: https//zalo.me/g/ajxejn485
– Đăng kí dịch vụ tư vấn: https//langtubuonnuocmam.com/dich-vu
———-Team LTBNM tổng hợp và phân tích ————-
Nhập mã “LTBNM” để được giảm giá 10% khi mua acc tại wichart.vn. Áp dụng cùng với các chương trình khuyến mại khác nếu có.
Tuyên bố miễn trách nhiệm
Các thông tin và nhận định trong báo cáo này được cung cấp bởi team Lãng tử buôn nước mắm dựa vào các nguồn thông tin mà team coi là đáng tin cậy, có sẵn và mang tính hợp pháp. Tuy nhiên, chúng tôi không đảm bảo tính chính xác hay đầy đủ của các thông tin này.
Nhà đầu tư sử dụng báo cáo này cần lưu ý rằng các nhận định trong báo cáo này mang tính chất chủ quan của chuyên viên phân tích team. Nhà đầu tư sử dụng báo cáo này tự chịu trách nhiệm về quyết định của mình.
Team Lãng tử buôn nước mắm có thể dựa vào các thông tin trong báo cáo này và các thông tin khác để ra quyết định đầu tư của mình mà không bị phụ thuộc vào bất kỳ ràng buộc nào về mặt pháp lý đối với các thông tin đưa ra.