HDC đang là một trong những cổ phiếu ngành BĐS có mức độ phục hồi mạnh nhất từ đầu tháng 11 cho tới nay. Vậy đà phục hồi mạnh mẽ này tới từ đâu và đâu sẽ là trạm dừng chân cho đoạn phục hồi này của HDC? Chúng ta sẽ cùng cập nhật nhanh FA cổ phiếu sau quý III/2026 vừa ra cũng như giải mã cho câu hỏi trên.
I. KQKD sụt giảm mạnh trên mức nền cao cùng kỳ
HDC đã ghi nhận KQKD quý III/2026 với doanh thu thuần đạt 116 tỷ đồng, tăng 13,7% so với cùng kỳ. Lợi nhuận sau thuế đạt 63 tỷ đồng, giảm mạnh 88,4% so với cùng kỳ. Sụt giảm mạnh về lợi nhuận của HDC tới từ việc cùng kỳ quý III/2025 công ty ghi nhận khoản lợi nhuận tài chính đột biến với khoảng 700 tỷ đồng. Đây là khoản lợi nhuận HDC thu về sau khi thoái vốn khỏi dự án Đại Dương trong 2025. (Hình 1)
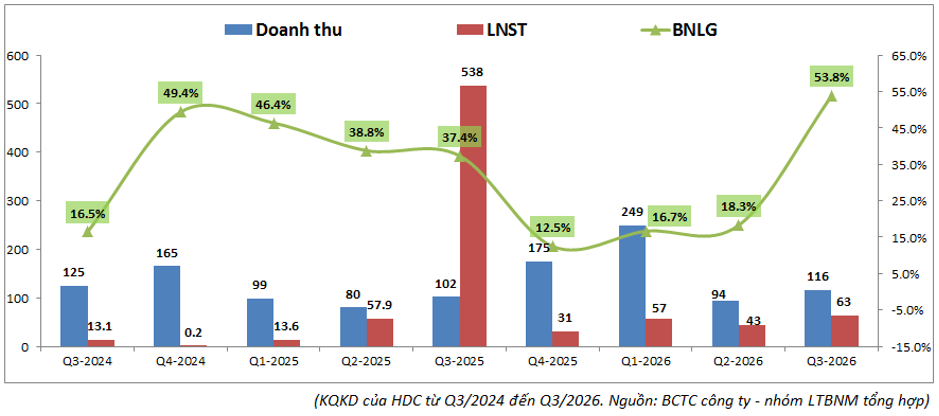
Như vậy nếu loại trừ khoản lợi nhuận đột biến thì KQKD của HDC vẫn có xu hướng đi ngang trong mức nền thấp do chưa có bất kỳ dự án lớn nào được đưa vào hạch toán để hỗ trợ KQKD cho công ty.
Trong các bài cập nhật gần đây chúng tôi cũng đã phân tích khá chi tiết tình hình hiện tại của HDC khi các dự án lớn đa phần đang chờ mở bán do tình hình thị trường chưa thuận lợi nên mảng kinh doanh cốt lõi sẽ chưa thể có đột biến hay tích cực trong ít nhất 1-2 quý tới. Dưới đây là một số cập nhật chính từ các dự án:
- Dự án The Light: Đây vẫn là dự án chiếm tỉ trọng lớn nhất trong hàng tồn kho của công ty. Tuy nhiên trong quý 3, tồn kho dự án chỉ tăng nhẹ so với quý trước với 960 tỷ đồng (tăng 14 tỷ đồng). Dự án vẫn đang trong tình trạng chờ mở bán khi điều kiện thị trường chung thuận lợi hơn. Sau khi mở bán dự án hoàn toàn có thể đảm bảo đủ điều kiện để hạch toán ngay.
- Dự án Ecotown Phú Mỹ: Đây là dự án lớn tiếp theo trên hàng tồn kho với 151 tỷ đồng cuối quý III/2026, tăng khoảng 60 tỷ đồng so với cuối quý II/2026. Đây là dự án NOXH và đã mở bán 340 căn trong 2026. Dự án dự kiến có thể hạch toán cuối 2026 hoặc đầu 2027 để mang về khoảng 300 tỷ đồng doanh thu cho công ty. Tuy nhiên biên lợi nhuận gộp thấp nên lợi nhuận là không đáng kể.
- Các dự án chuyển nhượng: Ngoài ra HDC đang sở hữu khá nhiều dự án khác và đang được cho vào danh sách có thể chuyển nhượng trong thời gian tới nếu có đối tác quan tâm. Hiện tại thị trường chung khó khăn nên việc ưu tiên chuyển nhượng mang lại dòng tiền hoạt động cho công ty là ưu tiên hàng đầu trước khi nghĩ tới phát triển các dự án cho giai đoạn sau này.
Về tài chính, trong quý III/2026, nợ vay của HDC có xu hướng duy trì đi ngang tương tự 2 quý gần nhất với 1.588 tỷ đồng. Tuy nhiên tỉ lệ nợ vay/VCSH vẫn ở mức khá cao với 52,6% và hiện tại lãi suất đang ở mức cao nên áp lực chi phí lãi vay hàng quý với HDC vẫn là khá lớn với trên 40 tỷ đồng mỗi quý. (Hình 2)
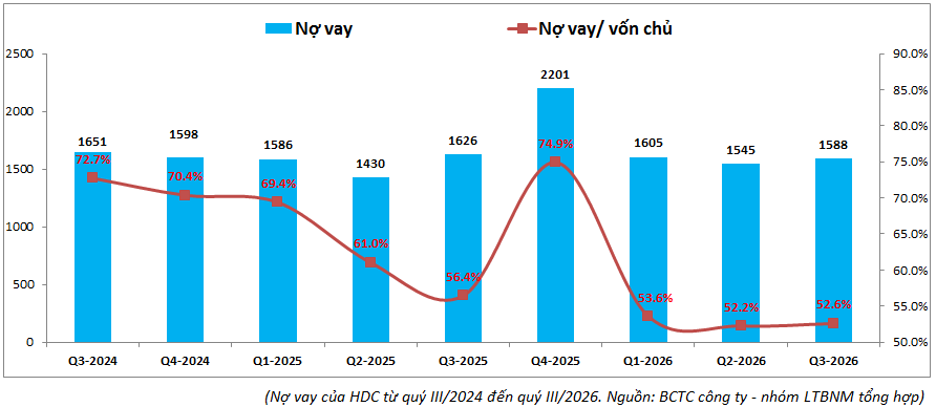
Hiện HDC không cần quá nhiều nguồn vốn do không triển khai dự án nào quá lớn nhưng dòng tiền đang có phần khó khăn khi cũng không hạch toán dự án nên nợ vay gần như không có biến động gì nhiều. Ngoài ra tiền và tương đương tiền của công ty cũng gần như cạn kiệt với chỉ hơn 20 tỷ đồng cuối quý III/2026. Vì vậy có lẽ HDC sẽ tiếp tục thoái vốn hoặc bán bớt các dự án trong thời gian tới để hỗ trợ dòng tiền cho công ty ít nhất tới khi The Light có thể mở bán.
II. Đà phục hồi tới từ đâu
Trong tháng 11, cổ phiếu HDC đã bất ngờ phục hồi khá mạnh từ vùng đáy 9.8x k/cp lên 13.x k/cp như hiện nay, tức mức phục hồi trên 30% từ đáy. Đây là mức phục hồi rất lớn trong bối cảnh chúng ta đã phân tích ở trên khi FA của công ty gần như không có gì đột biến hay thay đổi lớn sau kỳ báo cáo tài chính vừa mới công bố. (Hình 3)
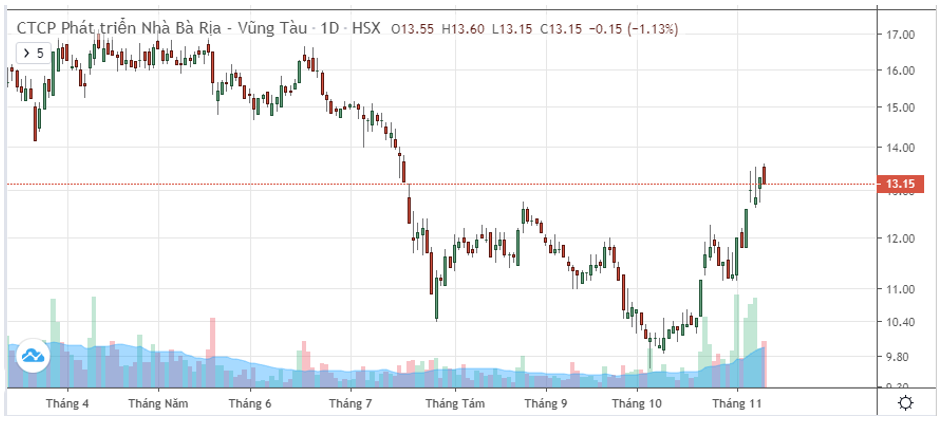
Vì vậy nguyên nhân khiến cho HDC phục hồi mạnh theo chúng tôi tới từ nguyên nhân sau:
- Đầu tiên đó là đà phục hồi chung của cổ phiếu nhóm ngành BĐS: Những ngày qua các cổ phiếu ngành BĐS đa phần đều có sự phục hồi ít nhiều nhờ tình hình vĩ mô có chút cải thiện. Cổ phiếu nhóm ngành BĐS vẫn luôn là cổ phiếu nhạy với thị trường nên khi đã quá nhiều thông tin tiêu cực làm giá cổ phiếu chiết khấu đủ sâu thì một vài tin tốt cũng đủ giúp nhóm ngành này phục hồi. Vừa qua nhà nước đã có những chính sách hỗ trợ thị trường như yêu cầu các ngân hàng giảm lãi suất, giảm giá điện và tiếp tục miễn thuế xăng dầu để giúp kiểm soát và giảm lạm phát trong thời gian tới. Đây là những chính sách sẽ giúp giảm áp lực lạm phát qua đó giảm áp lực tăng lãi suất chung. Đây là nguyên nhân có thể coi là cốt lõi cho đà phục hồi chung của cả thị trường hiện tại (Chi tiết chúng tôi đã có video phân tích riêng trên kênh).
- Tiếp theo là mức định giá của HDC trước khi phục hồi đã về mức rất thấp. Cụ thể, tại vùng giá 9.8x k/cp, mức định giá theo P/B của HDC khi đó là khoảng 0.76 lần, mức thấp nhất trong nhiều năm qua của cổ phiếu, thậm chí thấp hơn rất nhiều mức trung bình khoảng gần 2 lần. Ngoài việc FA đi xuống thì tình trạng tiêu cực của thị trường chung cũng ảnh hưởng rất nhiều tới đà sụt giảm mạnh của cổ phiếu. (Hình 4)
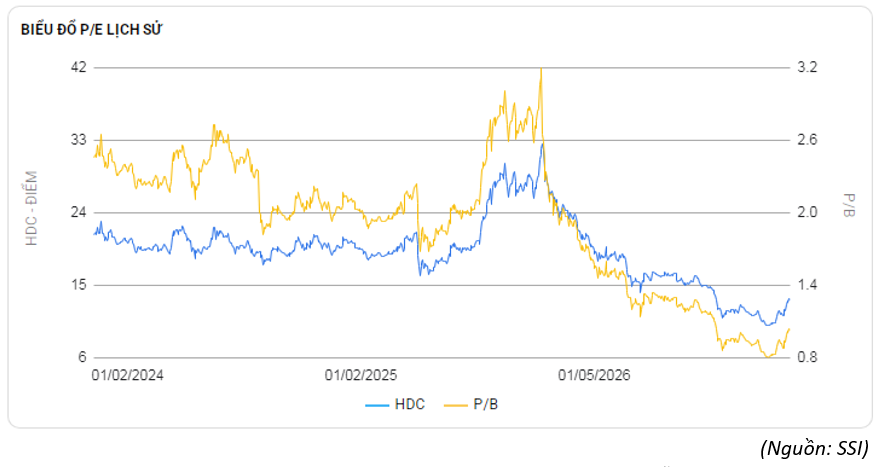
Vì vậy khi đã bị triết khấu quá đà thì chỉ cần có những thông tin tích cực hỗ trợ sẽ giúp cổ phiếu ngay lập tức hồi phục mạnh, thậm chí mạnh hơn mặt bằng chung do mức sụt giảm trước đó cũng nhiều hơn khá nhiều. Ngoài ra thanh khoản của HDC cũng thấp hơn so với đa phần các cổ phiếu ngành BĐS nên mức độ biến động giá cũng thường cao hơn.
Như vậy nguyên nhân tới từ cả ngành BĐS và riêng cổ phiếu nên đà phục hồi hiện tại có phần khá tích cực so với mặt bằng chung thị trường. Tuy nhiên cũng cần lưu ý hiện giá cổ phiếu đã về trên giá trị sổ sách và phần nào cổ phiếu đã thoát ra khỏi vùng rẻ trước đó nên việc duy trì đà tăng sẽ phụ thuộc thị trường chung chứ riêng nội tại cổ phiếu có lẽ đã không còn rẻ nữa dù chưa đắt.
III. Tổng kết
Với những cập nhật trên về HDC chúng ta đã thấy rõ nguyên nhân giúp cổ phiếu phục hồi mạnh mẽ trong thời điểm hiện tại và nó gần như không phải tới từ những thay đổi trong nội tại FA doanh nghiệp khi tình hình kinh doanh vẫn chưa có gì thay đổi nhiều. Dự án vẫn trong trạng thái chờ thị trường tốt lên để mở bán còn dòng tiền vẫn sẽ phải phụ thuộc việc chuyển nhượng dự án hỗ trợ. Câu hỏi quan trọng nhất lúc này là liệu cổ phiếu còn có thể tiếp tục phục hồi nữa không khi đã tăng hơn 30% từ đáy.
Cá nhân chúng tôi cho rằng động lực riêng của cổ phiếu đã phần nào vơi bớt khi định giá không còn rẻ nữa nhưng động lực chung của ngành cũng như của thị trường với các thông tin vĩ mô tích cực gần đây thì vẫn có thể hỗ trợ thêm được.
Hiện HDC đang giao dịch vùng giá 13.x k/cp và chúng tôi cho rằng mức định giá phù hợp cho những động lực hiện tại trong quý IV/2026 sẽ là 15-16k/cp.
– Link room zalo miễn phí: https//zalo.me/g/ajxejn485
– Đăng kí dịch vụ tư vấn: https//langtubuonnuocmam.com/dich-vu
———-Team LTBNM tổng hợp và phân tích ————-
Nhập mã “LTBNM” để được giảm giá 10% khi mua acc tại wichart.vn. Áp dụng cùng với các chương trình khuyến mại khác nếu có.
Tuyên bố miễn trách nhiệm
Các thông tin và nhận định trong báo cáo này được cung cấp bởi team Lãng tử buôn nước mắm dựa vào các nguồn thông tin mà team coi là đáng tin cậy, có sẵn và mang tính hợp pháp. Tuy nhiên, chúng tôi không đảm bảo tính chính xác hay đầy đủ của các thông tin này.
Nhà đầu tư sử dụng báo cáo này cần lưu ý rằng các nhận định trong báo cáo này mang tính chất chủ quan của chuyên viên phân tích team. Nhà đầu tư sử dụng báo cáo này tự chịu trách nhiệm về quyết định của mình.
Team Lãng tử buôn nước mắm có thể dựa vào các thông tin trong báo cáo này và các thông tin khác để ra quyết định đầu tư của mình mà không bị phụ thuộc vào bất kỳ ràng buộc nào về mặt pháp lý đối với các thông tin đưa ra.