Từng thống trị tuyệt đối thị phần môi giới trên sàn Hose nhưng hiện tại VCK đang bị đe dọa nghiêm trọng vị trí dẫn đầu của mình. Vậy cụ thể VCK hoạt động như thế nào trong quý III vừa qua và tiềm năng các quý tới ra sao chúng ta sẽ cập nhật chi tiết trong bài viết này.
I. KQKD quý III/2026 – Môi giới sụt giảm mạnh
Trong khi cho vay và tự doanh vẫn ghi nhận tăng trưởng nhẹ so với cùng kỳ thì mảng môi giới của VCK lại sụt giảm rất mạnh kéo tụt KQKD chung của cả công ty đi lùi so với cùng kỳ. Cụ thể kết thúc quý III/2026 công ty ghi nhận doanh thu đạt 2.076 tỷ đồng, giảm 23,3% so với cùng kỳ. Lợi nhuận sau thuế ghi nhận 894 tỷ đồng, giảm 20,7% so với cùng kỳ. (Hình 1)
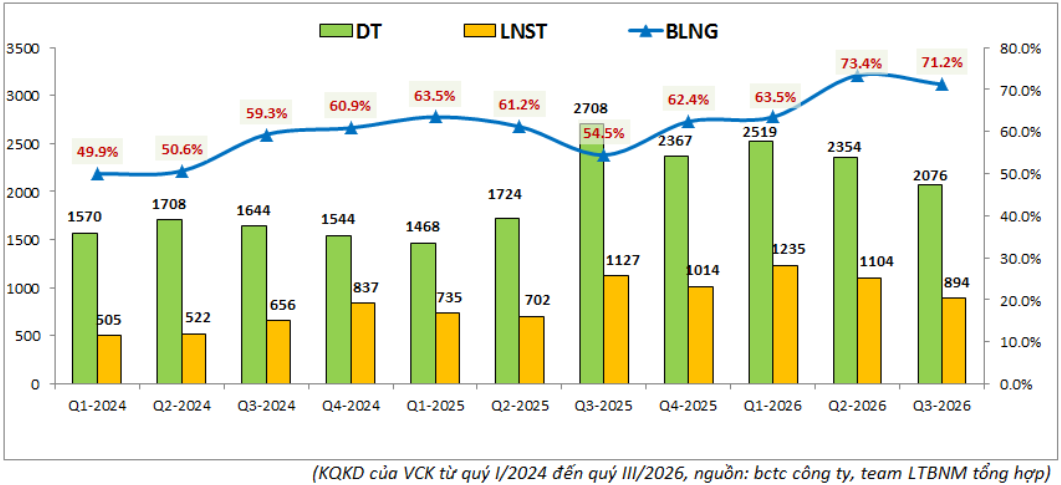
Bóc tách từng mảng kinh doanh chúng ta thấy môi giới chính là nguyên nhân lớn nhất khiến VCK đi lùi so với cùng kỳ. Với mảng cho vay và tự doanh, công ty vẫn ghi nhận tăng trưởng lần lượt 34,3% và 20,5% về doanh thu và tăng 34,3% và 23,8% về lợi nhuận gộp. Trong khi đó mảng môi giới lại ghi nhận sụt giảm mạnh cả về doanh thu và lợi nhuận với lần lượt giảm 68,2% về doanh thu và 90,1% về lợi nhuận. Ngoài ra với VCK, do đặc thù về mô hình kinh doanh nên mảng môi giới vẫn có tỉ trọng đóng góp vào KQKD cao hơn mặt bằng chung của ngành. Vì vậy mức độ ảnh hưởng của mảng môi giới tới KQKD chung của công ty là lớn hơn.
Ngoài ra do cùng kỳ 2025 thanh khoản thị trường bùng nổ cũng khiến cho mức nền cùng kỳ ở mức cao, nhất là đối với mảng môi giới, mảng có mức độ ảnh hưởng cao bởi thị trường chung. Chi tiết hơn từng mảng chúng ta sẽ cập nhật trong phần dưới.
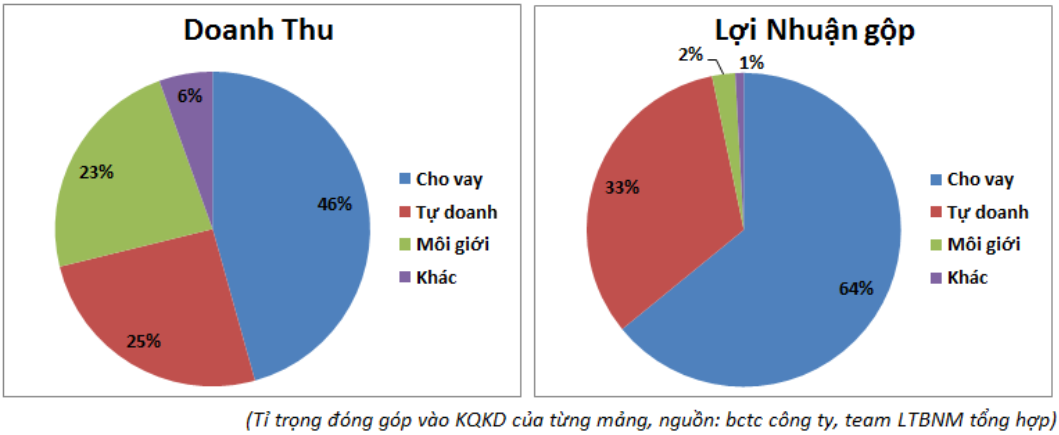
Về đóng góp của từng mảng vào kết quả kinh doanh chung của công ty, chiếm tỉ trọng lớn nhất vẫn là mảng cho vay khi đóng góp 46% về doanh thu và 64% về lợi nhuận. Tiếp theo là mảng tự doanh đóng góp 25% doanh thu và 33% lợi nhuận gộp. Mảng môi giới trong quý III khó khăn nên dù đóng góp 23% về doanh thu nhưng lợi nhuận chỉ còn đóng góp 2%. (Hình 2)
II. Chi tiết kinh doanh từng mảng
1. Cho vay có dấu hiệu chững lại
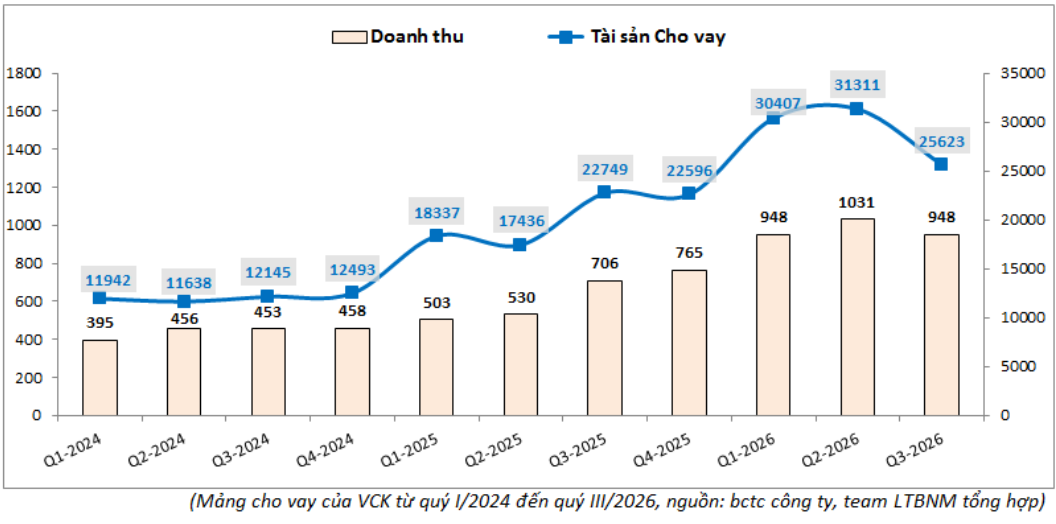
Dù KQKD vẫn ghi nhận tăng trưởng tốt trong quý III/2026 so với cùng kỳ nhưng mảng cho vay của VCK đang có phần chững lại khi tài sản cho vay đã bắt đầu sụt giảm khá nhiều so với quý II/2026 liền trước đó và lợi nhuận so với quý II cũng có phần sụt giảm. Cụ thể tính tới cuối quý III/2026 tổng tài sản cho vay của VCK là 25.623 tỷ đồng, giảm 5.688 tỷ đồng so với cuối quý II/2026. (Hình 3)
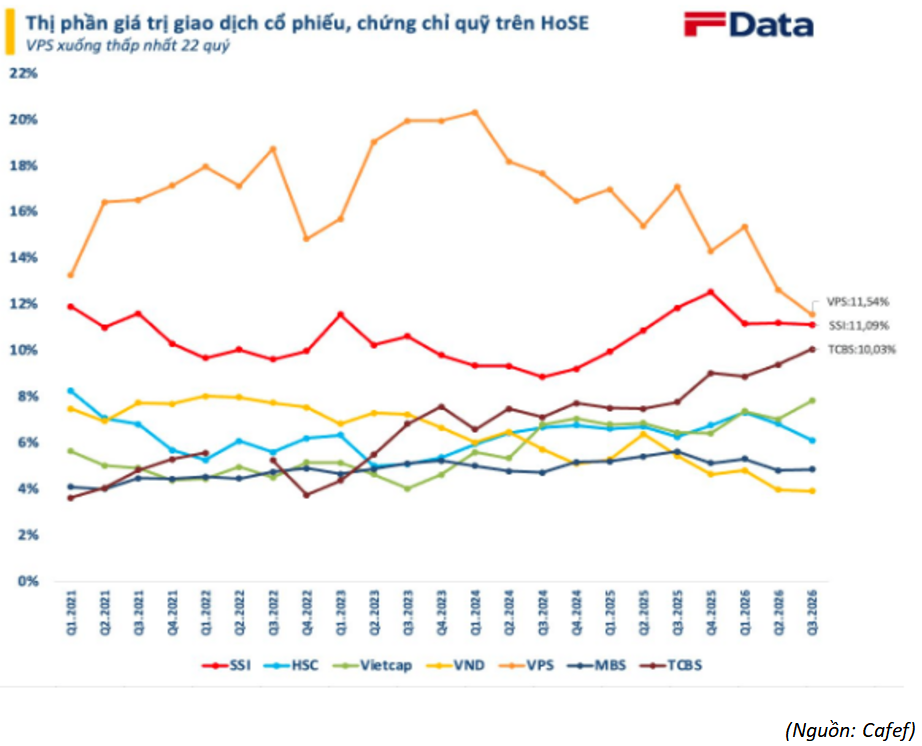
Cho vay gặp khó một phần do thanh khoản thị trường giảm sút khiến nhu cầu vay margin sụt giảm và một phần tới từ thị phần của VCK đang có xu hướng sụt giảm khá nhiều trong các năm gần đây. Cho đến hiện tại tình trạng này vẫn chưa có dấu hiệu ngừng lại. Tính đến cuối quý III/2026, thị phần trên Hose của VCK chỉ còn 11,54%, dù vẫn dẫn đầu toàn ngành nhưng đã bị các đối thủ phía sau là SSI và TCBS tiến rất sát với lần lượt là 11,09% và 10,03%. Nếu không sớm cải thiện trong các quý tới thì vị thế dẫn đầu của VCK sẽ sớm bị các đối thủ chiếm mất và khi đó tình hình kinh doanh sẽ còn khó khăn hơn. (Hình 4)
Đa phần các công ty trong quý III cũng đều sụt giảm tài sản cho vay ít nhiều so với quý trước ngoại trừ một vài công ty nổi bật nhưng với VCK tài sản cho vay có phần sụt giảm khá mạnh với mức sụt giảm 18,2% so với quý II/2026. Điều này kết hợp với mức nền lợi nhuận cao từ quý I/2026 sẽ khiến mảng cho vay của VCK khả năng cao chỉ có thể tăng trưởng thêm 1 quý nữa trước khi chững lại nếu vĩ mô năm 2027 không có gì đột biến.
2. Mảng tự doanh
Tự doanh của VCK không có quá nhiều điều để phân tích khi công ty gần như tập trung toàn bộ tài sản tự doanh của mình vào nhóm tài sản an toàn và mang lại lợi nhuận ổn định như tiền gửi và trái phiếu. Cụ thể tỉ trọng tiền gửi chiếm tới 62,7% tổng tài sản tự doanh, tiếp theo là trái phiếu chiếm 37,1% và còn lại là cổ phiếu chỉ chiếm vỏn vẹn 0,2% tỉ trọng. (Hình 5)
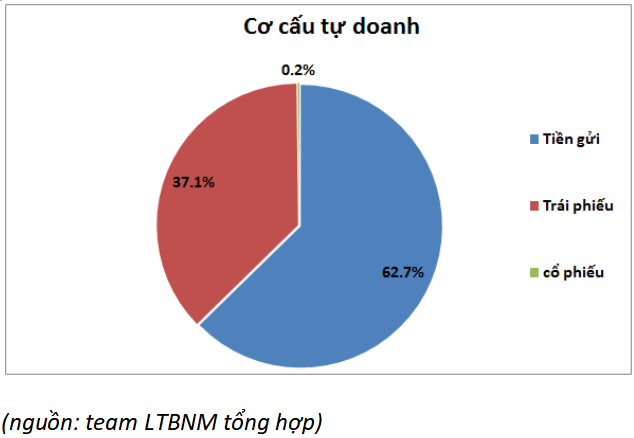
Vì vậy tăng trưởng của mảng tự doanh sẽ phụ thuộc chính vào sự tăng giảm của tài sản tự doanh sau từng quý. Tài sản tự doanh sau khi tăng mạnh vào quý IV/2025 đang có xu hướng chững lại trong 4 quý gần đây. Đầu tiên nhờ IPO giúp VCK có nguồn tiền lớn để đẩy vào các lớp tài sản là tự doanh và cho vay. Tài sản sẽ được ưu tiên đây vào cho vay trước và phần còn lại sẽ đưa vào tự doanh để đầu tư các tài sản an toàn. Trong quý I và quý II/2026 nhờ mảng cho vay tiếp tục tăng tốt nên VCK đã có phần dịch chuyển lại tài sản từ tự doanh sang cho vay qua đó khiến tài sản tự doanh giảm. Tuy nhiên sang quý III khi cho vay gặp khó và sụt giảm khá nhiều so với quý II khiến VCK lại phải đẩy lại tài sản của mình trở về tự doanh để gia tăng tiền gửi của công ty. (Hình 6)
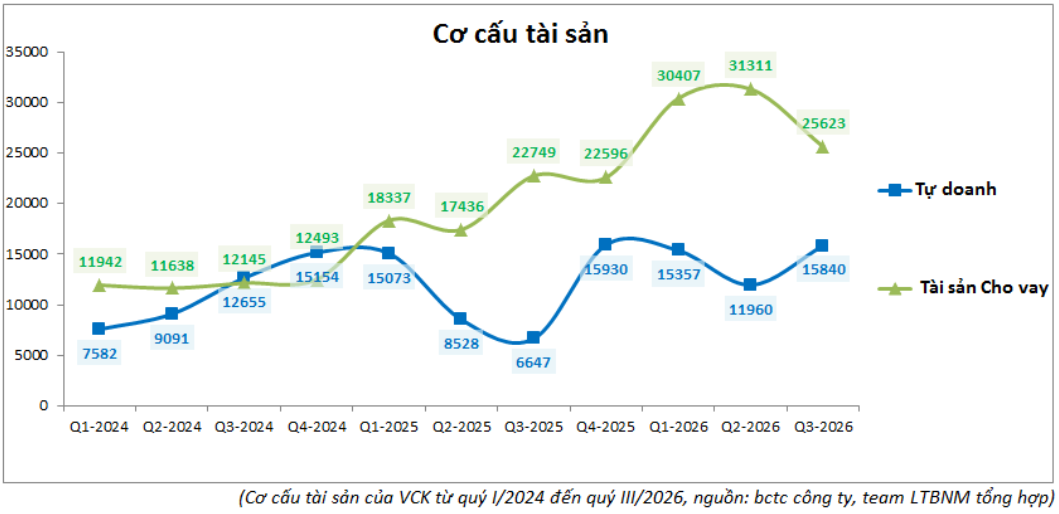
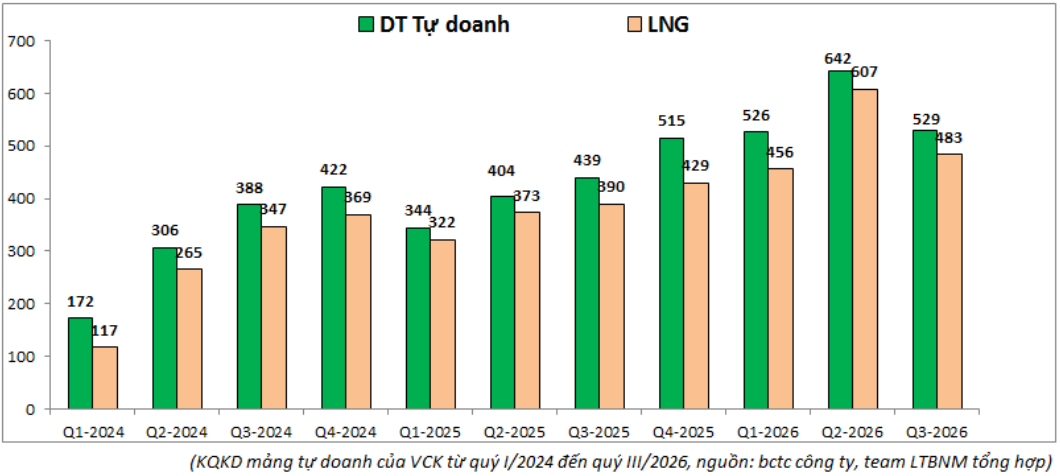
Như vậy với việc tài sản tự doanh tăng lên trong quý III sẽ giúp KQKD các quý tới mảng tự doanh tích cực hơn. Vì vậy chúng tôi kỳ vọng trong quý 4 tới doanh thu và lợi nhuận của mảng tự doanh có thể tăng trở lại vùng trên 600 tỷ đồng tương tự như kết quả quý II/2026 vừa qua. Qua đó có thể bù đắp phần nào sụt giảm từ mảng cho vay của công ty. (Hình 7)
3. Mảng môi giới
Ngoài 2 mảng kinh doanh chính là cho vay và tự doanh thì VCK cũng khá tập trung cho mảng môi giới khi sở hữu lượng nhân viên tư vấn đầu tư thuộc nhóm đông nhất trên sàn hiện nay. Vì vậy những giai đoạn thị trường tích cực mảng môi giới có đóng góp rất đáng kể vào KQKD của công ty cũng như giúp mang lại tệp khách hàng lớn để hỗ trợ tăng trưởng mảng cho vay của mình. Tuy nhiên đây lại là mảng có mức độ ảnh hưởng bởi thị trường chung rất lớn khi phụ thuộc chính vào thanh khoản thị trường. Trong 4 quý gần đây khi thanh khoản giảm dần cũng khiến cho KQKD mảng môi giới giảm dần và thậm chí lợi nhuận trong quý III/2026 chỉ còn 35 tỷ đồng, mức thấp nhất trong vài năm qua. (Hình 8)
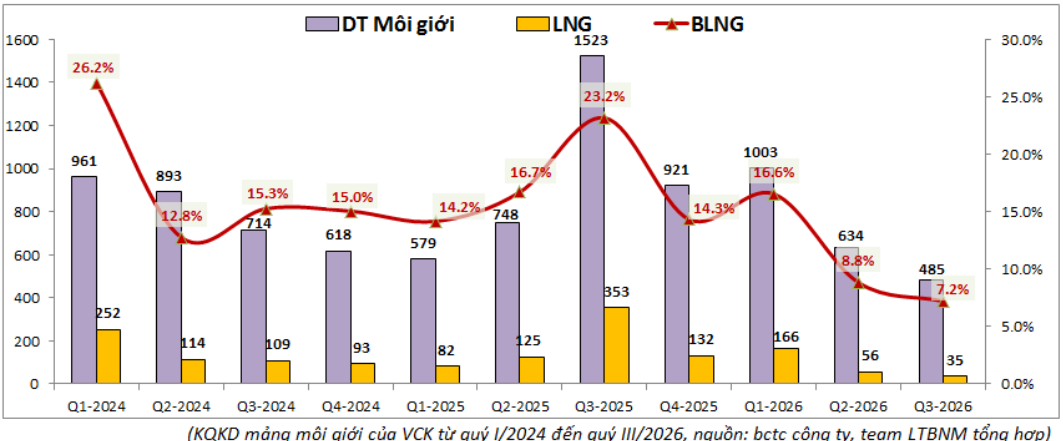
Với tình trạng thanh khoản như hiện nay chúng ta cũng rất khó kỳ vọng rằng mảng môi giới sẽ sớm phục hồi trong ngắn hạn được. Có lẽ phải khi thanh khoản trung bình trên 20 nghìn tỷ đồng mỗi phiên thì mảng môi giới mới có thể kỳ vọng được.
III. Tổng kết
Như vậy với những cập nhật sau quý III/2026 chúng ta có thể thấy VCK đang đối mặt với khá nhiều khó khăn từ thị phần sụt giảm, các đối thủ áp sát và nhăm nhe vị trí dẫn đầu tới các mảng kinh doanh chính như cho vay hay môi giới đều gặp khó khăn về động lực tăng trưởng khi thị trường khó khăn. Về KQKD, khả năng cao trong quý IV tới tự doanh sẽ phần nào phục hồi để hỗ trợ cho 2 mảng còn lại nhưng với tỉ trọng thấp hơn sẽ khó mà tăng trưởng được so với cùng kỳ. Khả năng cao VCK sẽ ghi nhận KQKD giảm 5-10% trong quý tới nếu vĩ mô không có biến đổi gì lớn. (Hình 9)
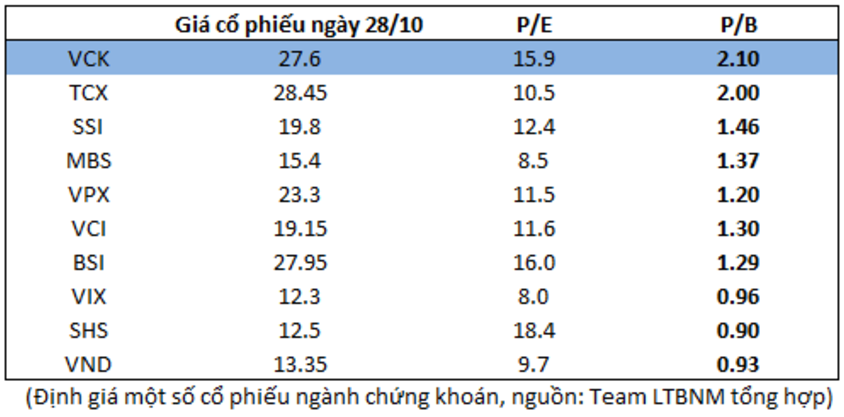
Hiện VCK đang giao dịch vùng giá 27.x k/cổ phiếu, tương ứng mức định giá theo P/B khoảng 2.1 lần. Theo đó VCK và TCX đang là 2 cổ phiếu nhóm ngành chứng khoán có định giá cao nhất hiện tại. Tuy nhiên trong bối cảnh TCX đang ngày càng tích cực về FA thì VCK lại đang gặp rất nhiều khó khăn. Vì vậy mức định giá trên theo chúng tôi là cao so với tiềm năng của VCK. Mức định giá phù hợp cho VCK dưới góc độ FA sẽ là khoảng 23-25k/cổ phiếu.