Trong khi hoạt động kinh doanh cốt lõi là tín dụng vẫn duy trì được tăng trưởng dù áp lực chi phí là rất lớn thì việc mảng kinh doanh ngoài lãi đi lùi cũng như ngân hàng duy trì trích lập cao trong các quý gần đây đã khiến cho lợi nhuận của ngân hàng đi lùi so với cùng kỳ. Vậy nguyên nhân cốt lõi kéo sụt giảm mảng ngoài lãi là gì và tình trạng trích lập cao có còn tiếp diễn trong các quý tới hay không? Chúng ta sẽ cùng đi cập nhật và làm rõ hơn trong bài viết này.
I. KQKD quý II/2026: Đi lùi so với mức nền cao cùng kỳ
Trong quý II/2026 ACB đã ghi nhận tổng thu nhập hoạt động (TOI) đạt 9.143 tỷ đồng, giảm nhẹ 1,6% so với cùng kỳ. Lợi nhuận trước thuế đạt 5.367 tỷ đồng, giảm 11,9% so với cùng kỳ. NIM của ngân hàng cũng sụt giảm 0,31% so với cùng kỳ nhưng nếu so với các quý gần đây thì NIM của ACB đã có dấu hiệu đi ngang trong 2 quý gần nhất và cho thấy đà giảm đã dừng lại. Thậm chí đã nhích tăng nhẹ so với đáy vào quý IV/2025. (Hình 1)
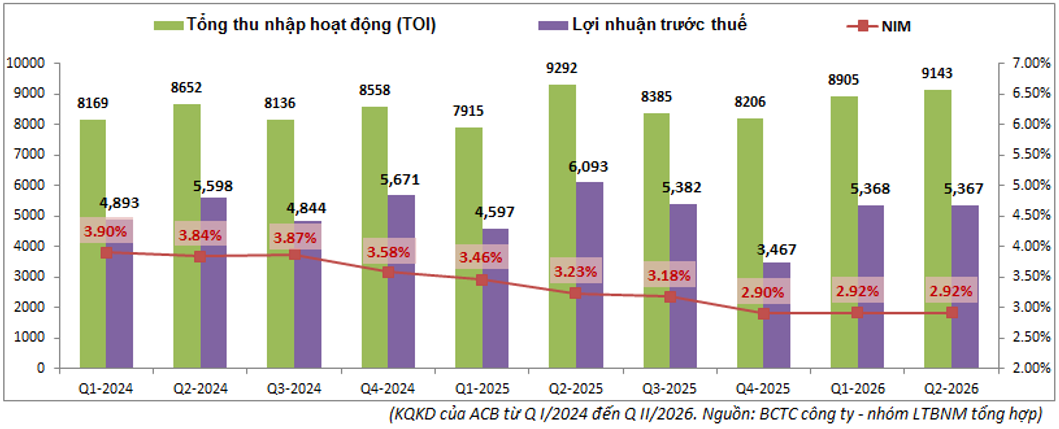
Dù TOI của ngân hàng đi lùi nhưng bóc tách các mảng kinh doanh chúng ta vẫn thấy khá nhiều điểm tích cực phía sau. Đầu tiên là mảng kinh doanh lãi vẫn ghi nhận tăng trưởng với thu nhập lãi tăng mạnh 40,4% so với cùng kỳ. Dù chi phí lãi tăng mạnh trong kỳ nhưng thu nhập lãi thuần vẫn ghi nhận tăng trưởng 16,5% với 7.785 tỷ đồng. Trái ngược lại, mảng ngoài lãi lại chỉ ghi nhận lợi nhuận khoảng 1.358 tỷ đồng, giảm mạnh 47.9% so với cùng kỳ. Nguyên nhân tới từ một số điểm sau:
- Đầu tiên là do cùng kỳ 2025 ngân hàng có khoản thu nhập bất thường với khoảng 1.000 tỷ đồng trong khi quý II/2026 không có (nằm trong mục thu nhập khác).
- Thu nhập từ mua bán chứng khoán và kinh doanh ngoại hối sụt giảm khá mạnh so với cùng kỳ do hoạt động đầu tư của ngân hàng kém thuận lợi trong bối cảnh thị trường khó khăn cùng với mức nền cùng kỳ cao.
Tuy nhiên điểm sáng khá lớn của mảng ngoài lãi tới từ hoạt động dịch vụ khi ghi nhận tăng trưởng mãnh 41,2% so với cùng kỳ (đạt 825 tỷ đồng). Động lực tới từ cả 4 mảng có tỉ trọng đóng góp chính là phí thẻ (+20% yoy), phí dịch vụ (+25%) thanh toán quốc tế (+33% yoy) và bảo hiểm (+11% yoy). Đây sẽ là động lực thúc đẩy tăng trưởng trở lại của mảng ngoài lãi trong các quý tới khi không còn ghi nhận thu nhập đột biến cùng kỳ nữa.
Với mảng tín dụng, trong các năm qua tăng trưởng tín dụng của ACB không quá vượt trội so với các ngân hàng trong ngành với khoảng 18-19% mỗi năm. Tuy nhiên mức này cũng là cao hơn so với tăng trưởng tín dụng toàn ngành. Trong 2026 tình hình có vẻ cũng vẫn sẽ theo xu hướng đó khi tổng tăng trưởng tín dụng sau 6 tháng đầu năm đạt khoảng 8.6%, cao hơn chút so với trung bình ngành (khoảng 7.41%) và cũng gần tương đương cùng kỳ 2025 (9.1%) (Hình 2)
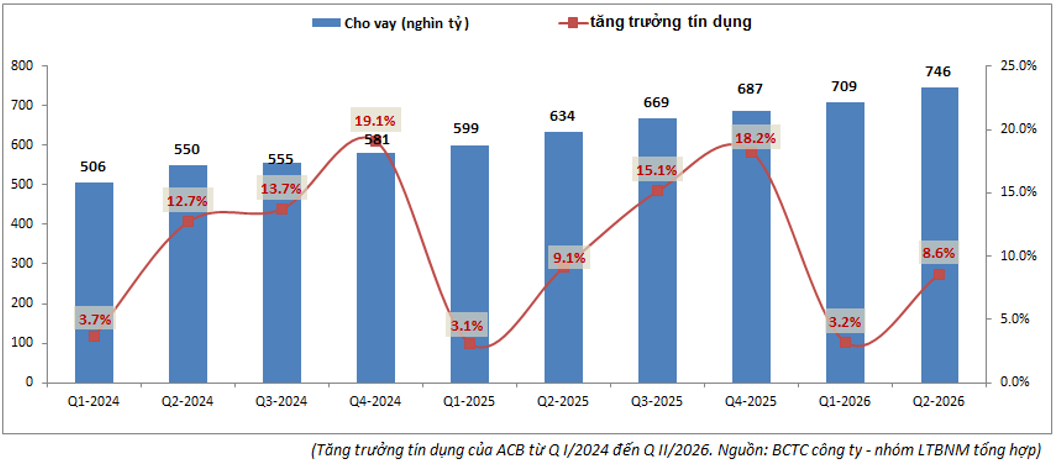
Tín dụng ngân hàng tập trung chủ yếu ở khối doanh nghiệp với dư nợ tăng gần 15%. Trong đó tập trung chủ yếu vào các doanh nghiệp lớn. Ngoài ra cho vay tiêu dùng cá nhân cũng ghi nhận tăng trên 20% còn mảng bán lẻ chỉ ghi nhận tăng trưởng khoảng 5%. Hiện tại dù lãi suất huy động và cả cho vay tăng cao nhưng nhu cầu vay vốn nhất là với các doanh nghiệp lớn vẫn là rất cao nên chúng tôi dự phóng cả năm 2026 ACB vẫn có thể đạt mức tăng trưởng tín dụng khoảng 17-18%, tương đương so với 2025. Điểm tích cực là NIM của ngân hàng đã có xu hướng ngừng rơi và phục hồi nhẹ trong 2 quý gần đây nhờ việc ACB đã chủ động loại bỏ các khoản vay có lợi suất thấp và tái phân bổ sang cho vay tiêu dùng, SME và cho vay trung – dài hạn, qua đó giúp cân bằng với mức tăng chi phí đầu vào.
Về huy động đầu vào, sau 6 tháng tiền gửi khách hàng ghi nhận sụt giảm khoảng 1.5% so với đầu năm. Điều này cho thấy khó khăn trong việc huy động tiền gửi trên thị trường hiện nay và ACB đã phải tăng huy động thông qua kênh khác. Cụ thể kênh chứng chỉ tiền gửi, giấy tờ có giá tăng mạnh 49% so với đầu năm, qua đó giúp cho tổng huy động của ngân hàng gần tương ứng với mức tăng trưởng tín dụng. ACB đang cho thấy sự chủ động đa dạng hóa nguồn vốn để duy trì trạng thái thanh khoản cân bằng. Việc tăng nguồn vốn trung – dài hạn cũng giúp cho ACB có thể gia tăng cho vay có kỳ hạn dài để có lợi suất cao hơn.
Như vậy với việc duy trì được tăng trưởng tín dụng trong 2026 cùng với mức nền NIM bắt đầu thấp từ quý IV tới sẽ là động lực giúp cho tổng thu nhập (TOI) của ACB có thể trở lại tăng trưởng trong 1-2 quý tới. Về lợi nhuận chúng ta sẽ cần bóc tách thêm vấn đề trích lập của ngân hàng trong thời gian tới.
II. Bức tranh tài chính tích cực nhờ trích lập thêm trong các quý gần đây
Bức tranh tài chính của ACB đang có phần tíc cực trong các quý gần đây cả về nợ xấu lẫn bộ đệm dự phòng. Về tỉ lệ nợ xấu, ACB đã kiểm soát và giảm tỉ lệ nợ xấu rất tốt trong hơn một năm qua khi đã giảm từ mức quanh 1.5% vào cuối 2024 xuống chỉ còn quanh 1% vào cuối 2025 cho đến nay. Đến cuối quý II/2026 tỉ lệ nợ xấu của ngân hàng là 1.03%, thấp hơn cùng kỳ 0.23% nhưng có phần tăng nhẹ so với đầu năm. Tuy nhiên tỉ lệ nợ xấu trên vẫn nằm trong nhóm thấp nhất hiện nay. (Hình 3)
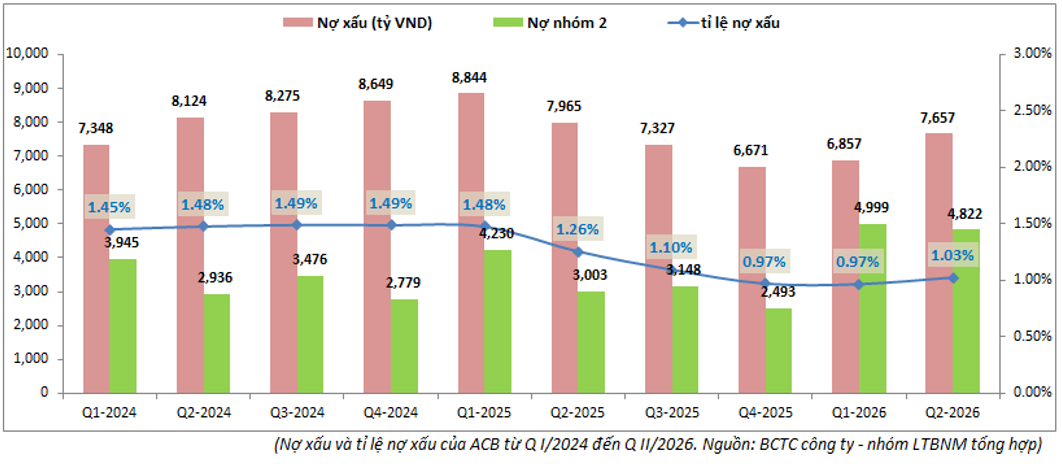
Tỉ lệ nợ xấu nhích tăng trở lại dù không nhiều phần nào tới từ việc nợ nhóm 2 tăng khá mạnh trong quý I/2026 lên gần 5k tỷ đồng (tăng hơn 100% so với đầu năm). Trong quý II, nợ nhóm 2 vẫn duy trì ở mức cao với 4.822 tỷ đồng cũng sẽ là áp lực có thể khiến cho tỉ lệ nợ xấu của ACB có thể tiếp tục nhích nhẹ lên gần mức 1.1% trong các quý tới.
Với việc tỉ lệ nợ xấu giảm nhiều từ giữa 2025 tới nay đã giúp ACB giảm bớt nhiều áp lực cho việc trích lập dự phòng. Tuy nhiên ngân hàng lại có nước đi khá bất ngờ khi tăng cường trích lập cao từ quý IV/2025 tới nay. Trong quý IV/2025, chi phí dự phòng lên tới 1.957 tỷ đồng, tăng mạnh hơn 13 lần so với cùng kỳ. Lũy kế 6 tháng đầu năm 2026, chi phí dự phòng cũng lên tới 1.746 tỷ đồng, tăng 60.3% so với cùng kỳ.
Việc tăng chi phí dự phòng khiến áp lực lên lợi nhuận của ngân hàng là rất lớn. Thực tế hai trong ba quý gần nhất ACB đã đi lùi về lợi nhuận so với cùng kỳ. Tuy nhiên về góc độ tài chính việc trích lập cao 3 quý liên tiếp đã giúp cho ACB nâng khá mạnh bộ đệm dự phòng của mình. Sau quý II/2026, tỉ lệ bao phủ nợ xấu của ngân hàng đã tăng lên 105%, cao hơn gần 30% so với cùng kỳ. (Hình 4)
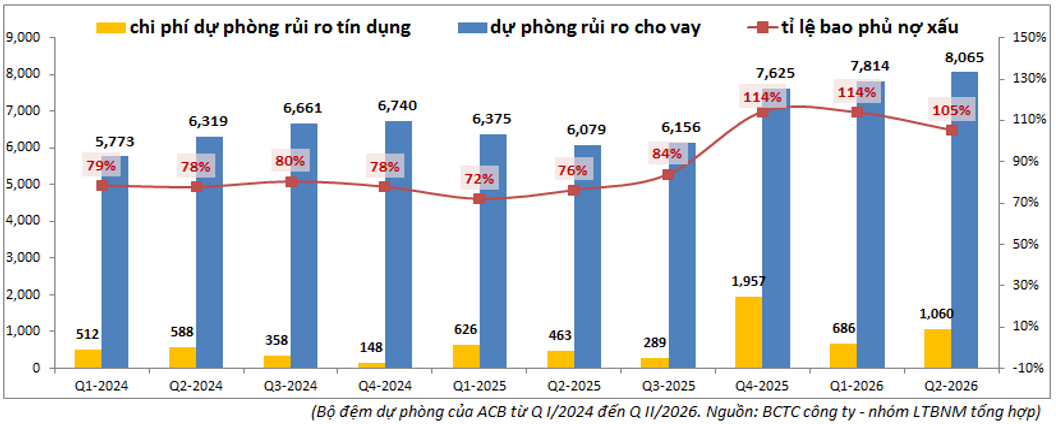
Với bộ đệm dự phòng ở mức cao cùng với đó tỉ lệ nợ xấu vẫn đang được kiểm soát tốt ở mức thấp sẽ là tiền đề để ACB có thể tính tới việc giảm dần trích lập về cuối năm nhằm hỗ trợ cho KQKD của ngân hàng.
III. Tổng kết
Như vậy với những cập nhật trên chúng ta có thể thấy trong nửa cuối 2026 khả năng cao ACB có thể tăng trưởng lợi nhuận trở lại nhờ mức nền cùng kỳ khá thấp cũng như động lực khá rõ ràng từ mảng tín dụng và chi phí trích lập được tiết giảm.
Tuy nhiên bối cảnh vĩ mô hiện tại lại đang ủng hộ cho khả năng có thể sẽ có thêm đợt tăng lãi suất trong quý IV/2026 và điều này sẽ ảnh hưởng khá lớn tới thị trường chung cũng như ngành ngân hàng – ngành khá nhạy với các chính sách tiền tệ. Vì vậy chúng ta có thể sẽ tiếp tục chứng kiến việc KQKD của ACB có thể sẽ tích cực lên nhưng không có nghĩa giá cổ phiếu cũng tích cực theo do vĩ mô khó khăn.
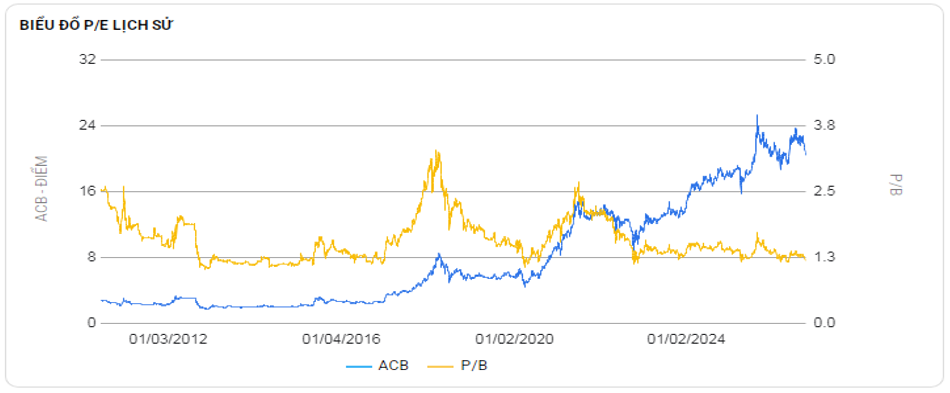
Hiện ACB đang giao dịch vùng giá khoảng 20.x k/cp tương ứng mức định giá theo P/B là khoảng 1.07 lần. Đây có thể coi là vùng định giá thấp nhất lịch sử ACB trong vòng 10 năm trở lại đây nhưng có thể sẽ có những đợt giảm về sát ngưỡng giá trị sổ sách trước khi có thể kỳ vọng phục hồi trở lại vào sát cuối năm. Chúng tôi định giá mức giá phù hợp với ACB sẽ là khoảng 22-24k/cp vào cuối 2026.
– Link room zalo miễn phí: https//zalo.me/g/ajxejn485
– Đăng kí dịch vụ tư vấn: https//langtubuonnuocmam.com/dich-vu
———-Team LTBNM tổng hợp và phân tích ————-
Nhập mã “LTBNM” để được giảm giá 10% khi mua acc tại wichart.vn. Áp dụng cùng với các chương trình khuyến mại khác nếu có.
Tuyên bố miễn trách nhiệm
Các thông tin và nhận định trong báo cáo này được cung cấp bởi team Lãng tử buôn nước mắm dựa vào các nguồn thông tin mà team coi là đáng tin cậy, có sẵn và mang tính hợp pháp. Tuy nhiên, chúng tôi không đảm bảo tính chính xác hay đầy đủ của các thông tin này.
Nhà đầu tư sử dụng báo cáo này cần lưu ý rằng các nhận định trong báo cáo này mang tính chất chủ quan của chuyên viên phân tích team. Nhà đầu tư sử dụng báo cáo này tự chịu trách nhiệm về quyết định của mình.
Team Lãng tử buôn nước mắm có thể dựa vào các thông tin trong báo cáo này và các thông tin khác để ra quyết định đầu tư của mình mà không bị phụ thuộc vào bất kỳ ràng buộc nào về mặt pháp lý đối với các thông tin đưa ra.